猜你想问
渤海轮渡2026年半年度业绩报告核心内容是什么?
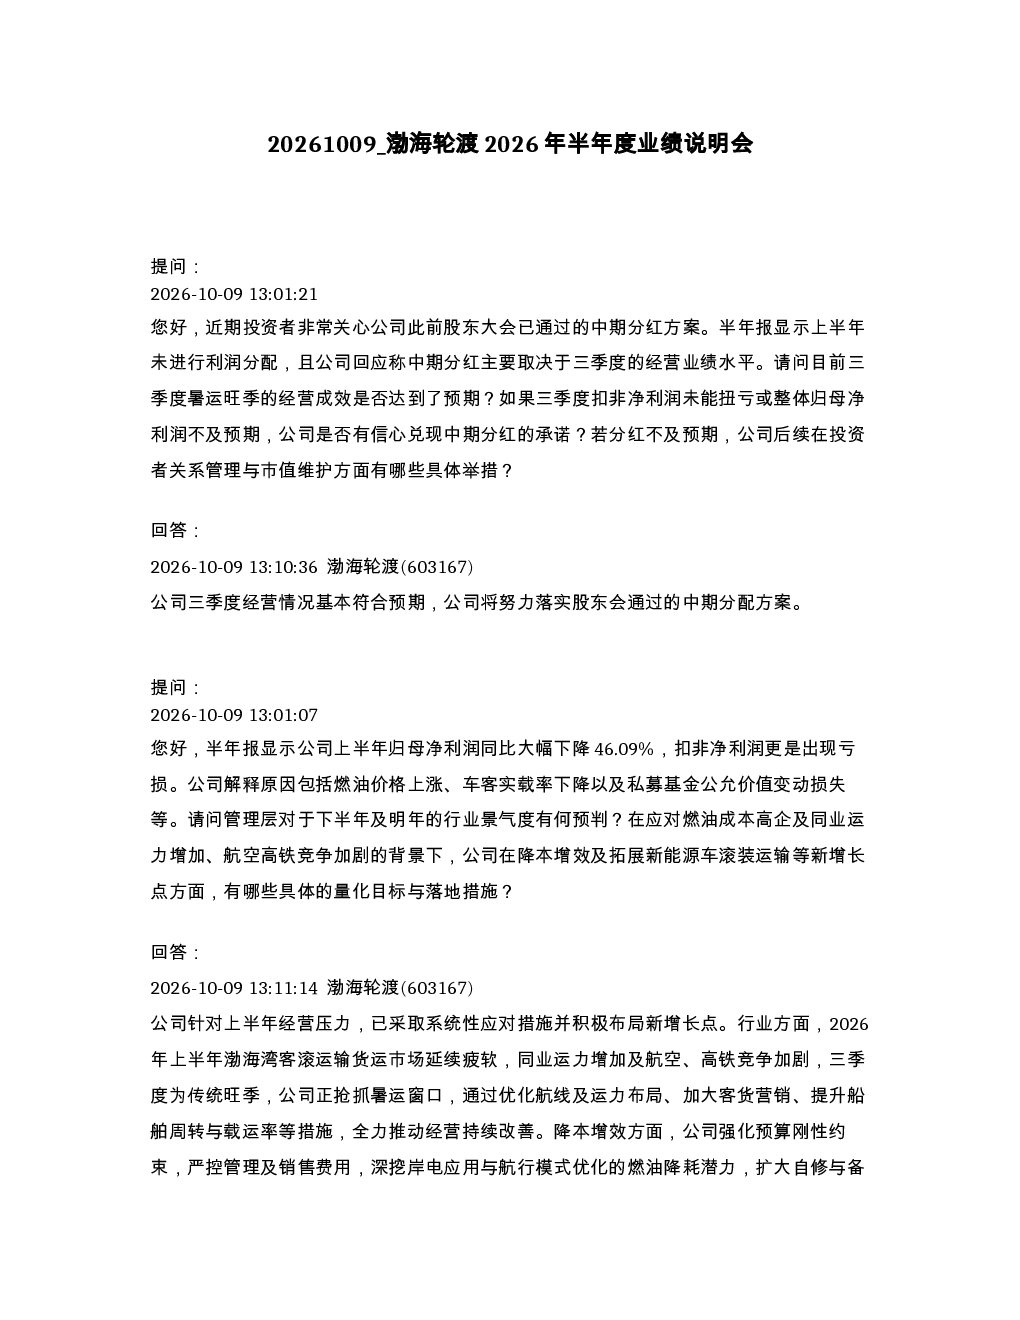
报告显示公司三季度经营基本符合预期,将努力落实中期分红方案。上半年归母净利润同比大幅下降46.09%,扣非净利润亏损,主要受燃油价格上涨、车客实载率下降及私募基金公允价值变动损失等因素影响。公司强调将努力推动经营持续改善,以稳定业绩和现金流回报股东。
客滚运输行业发展趋势如何?
2026年上半年渤海湾客滚运输市场疲软,同业运力增加及航空高铁竞争加剧。公司正通过优化航线运力布局、加大客货营销、提升船舶周转与载运率等措施抢抓暑运窗口。同时,公司积极布局新能源车滚装运输业务,已通过三艘船舶升级改造实现新能源车常态化稳健运营,并设立全资子公司推动业务专业化运营,后续将布局新能源重卡赛道。
报告重点分析了哪些方向?
报告重点分析了公司经营情况与分红方案、行业景气度与应对措施、新能源汽车滚装运输业务发展、市值管理与股价维护、经营压力与利润保障、高管减持与金融板块投资、大股东增持与独立董事评价等多个方向。其中,公司通过优化运力布局、加大客货营销、强化降本增效、培育新能源车运输等综合措施保障利润获取。
当前客滚运输市场现状如何?
当前渤海湾客滚运输市场疲软,主要表现为同业运力增加及航空高铁竞争加剧,导致车客实载率下降。公司面临较大的经营压力,上半年净利润下滑幅度高于营收。为应对市场变化,公司正通过优化航线运力布局、加大客货营销、提升船舶周转与载运率等措施抢抓暑运窗口,同时积极布局新能源车滚装运输业务。
报告提示了哪些风险?
报告提示的主要风险包括燃油价格上涨、车客实载率下降、私募基金公允价值变动损失等因素对公司盈利能力的影响。此外,市场竞争加剧也给公司带来经营压力。公司短期内无船舶升级改造资本开支计划,现金流状况能支撑日常运营,但未来需持续关注市场变化和成本控制,以保障利润获取。
你可能感兴趣
渤海汽车2026年半年度业绩说明会
未知机构2026-09-09
603162 海通发展 福建海通发展股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-10
ST柳化2026年半年度业绩说明会
未知机构2026-08-10
嘉环科技2026年半年度业绩说明会
未知机构2026-08-12
新经典2026年半年度业绩说明会
未知机构2026-08-13
四方科技2026年半年度业绩说明会
未知机构2026-08-14
有研新材2026年半年度业绩说明会
未知机构2026-08-14
金杯电工2026年半年度业绩说明会核心纪要
未知机构2026-07-31
605228 神通科技 神通科技2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-04
萤石网络2026年半年度业绩说明会
未知机构2026-08-03