猜你想问
这份研报主要讲了什么内容?
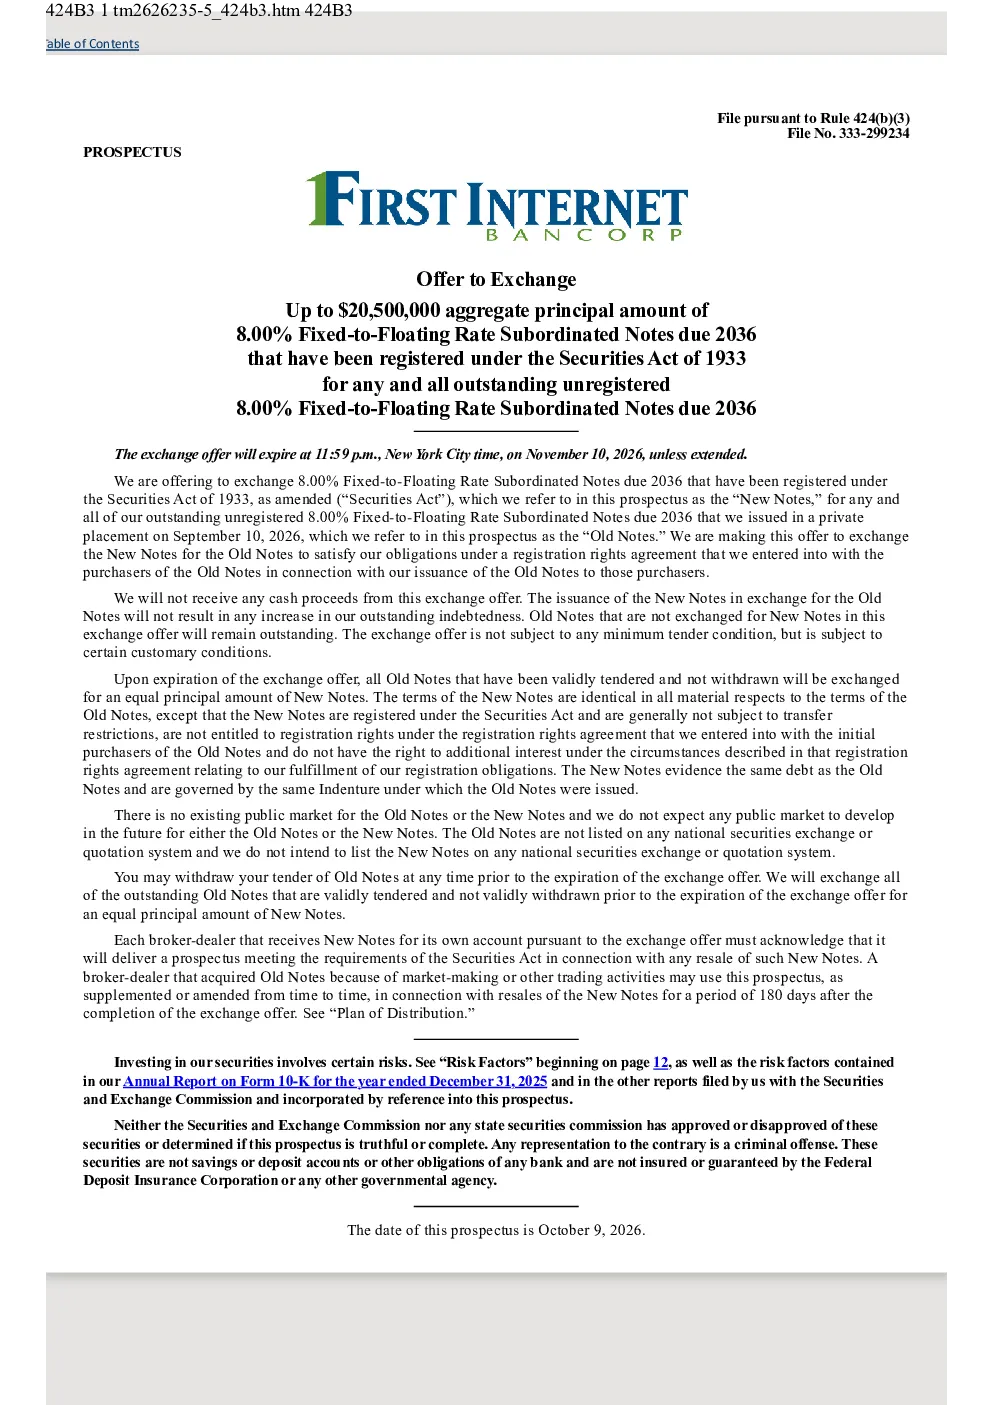
这份研报主要介绍了印度工业银行计划进行的一项交换要约,以注册形式发行不超过2.05亿美元的8.00%固定利率-浮动利率次级票据(新票据),用于交换其于2026年9月10日发行的不超过2.05亿美元的未注册的8.00%固定利率-浮动利率次级票据(旧票据)。此举旨在满足公司就旧票据发行与初始购买者签订的注册权协议项下的义务。新票据将注册在SEC,不受转让限制,但将失去旧票据的注册权。公司不会从交换要约中获得任何现金收益,发行新票据不会增加其未偿还债务。旧票据若未参与交换要约,将保持未注册状态,转让受限。
当前行业发展趋势如何?
当前行业发展趋势方面,需要关注金融机构在资本市场的融资策略调整,特别是次级票据的注册与转让规则变化。金融机构通过发行次级票据进行资本补充,同时需应对监管要求,如注册权协议的履行。此外,利率市场化趋势下,固定利率与浮动利率的结合对金融机构的资产负债管理提出更高要求,投资者需关注此类金融产品的信用风险与流动性风险。
研报重点分析了哪些方向?
研报重点分析了印度工业银行通过交换要约发行新票据的财务影响与风险。新票据的注册状态变化、对公司债务结构的影响、旧票据未参与交换的风险以及新票据的信用等级与流动性问题均被重点分析。此外,新票据利率结构(固定与浮动利率)的设置及其对投资者收益的影响,以及新票据不受FDIC保险保护的法律风险也纳入了分析范围。
市场现状如何判断?
市场现状判断需关注金融机构次级票据市场的供需关系与投资者偏好。当前市场上,次级票据的注册与转让规则变化对市场参与者的决策产生重要影响。金融机构通过交换要约满足监管要求的同时,需平衡资本成本与市场接受度。投资者需评估次级票据的信用风险、流动性风险与利率风险,并考虑其与机构整体财务健康状况的关联性。
研报有哪些风险提示?
研报提示的主要风险包括:新票据的信用等级低于公司其他债务,在公司破产、清算或重组的情况下,新票据持有人可能无法全额收回投资;公司债务水平可能大幅增加,这可能影响其偿还新票据的能力;新票据的流动性可能较差,市场价值可能低于面值;新票据的利率将随市场波动,投资者可能无法获得预期收益;新票据不是存款,不受FDIC保险保护。