猜你想问
这份研报的核心内容是什么?
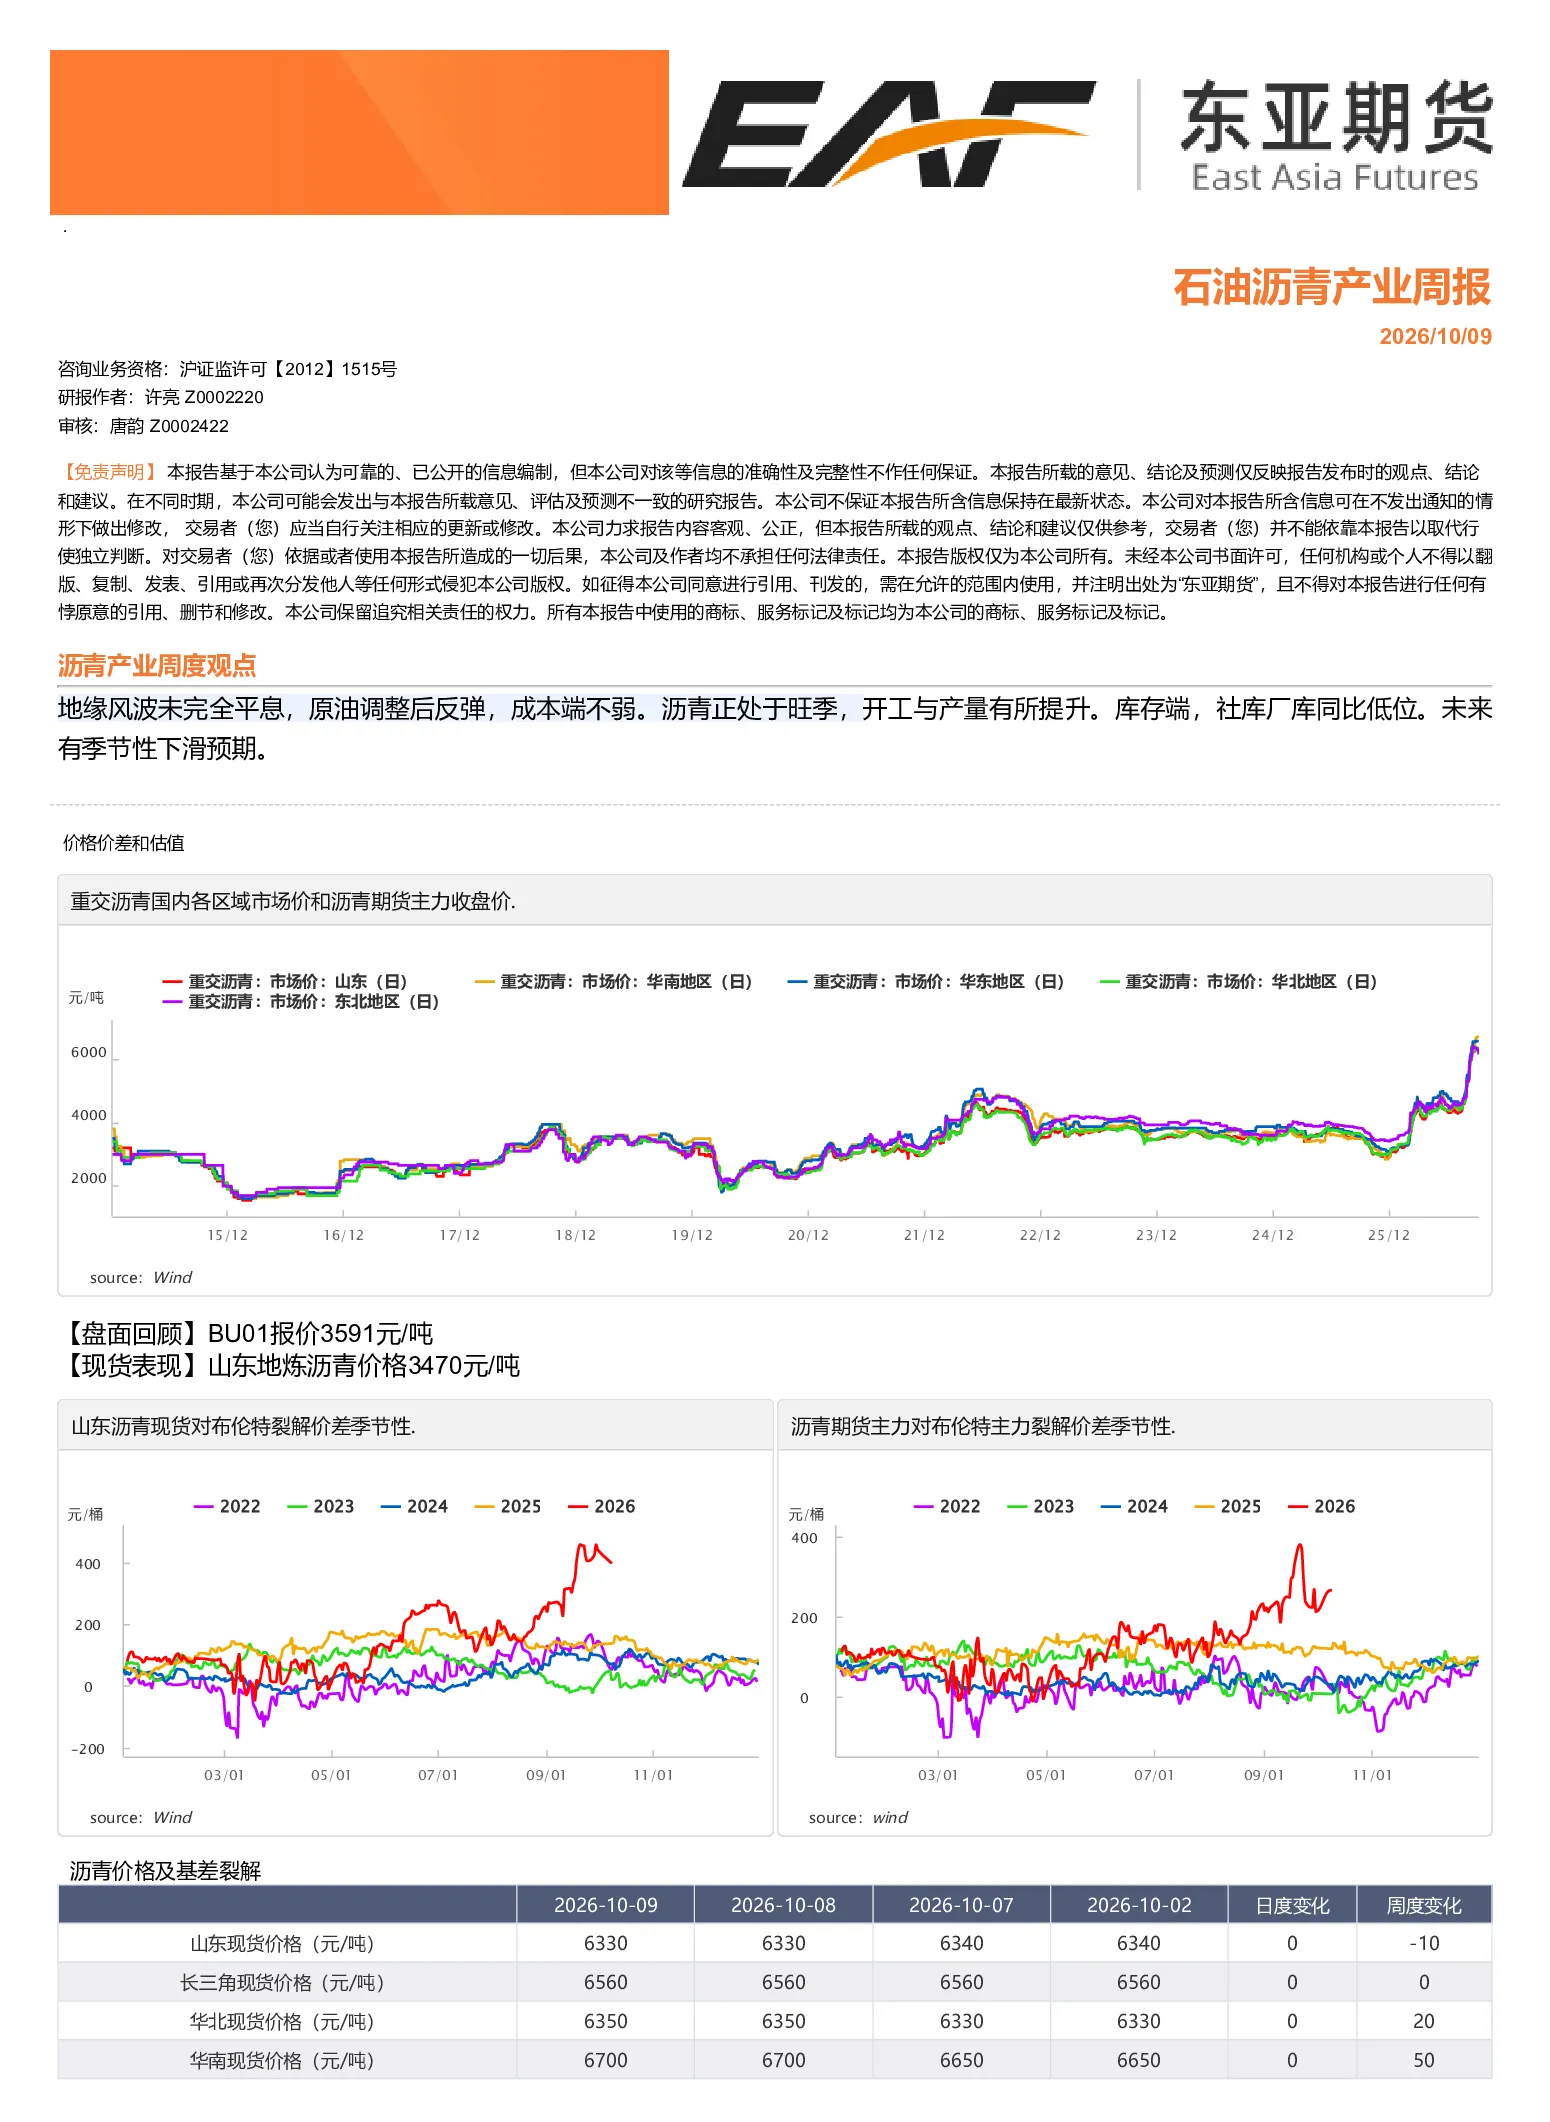
本报告指出地缘风波影响持续,原油价格调整后反弹,成本端支撑仍在。沥青处于旺季,开工与产量提升。库存端社库和厂库同比处于低位,未来预期季节性下滑。盘面与现货方面,BU01报价3591元/吨,山东地炼沥青价格3470元/吨。供给端,稀释沥青库存低位,委内瑞拉马瑞原油船期减少,委内贴水强,成本支撑持续;国内开工率提升,产量增加1.6万吨至56万吨。需求端,中国沥青出货量减少4.5万吨至25万吨。库存端,山东社库减少0.4万吨至5.6万吨,厂库持平为15.4万吨;中国社会库存减少1.1万吨至17.2万吨,中国企业库存增加0.3万吨至45.2万吨。
石油沥青行业未来发展趋势如何?
石油沥青行业未来发展趋势显示,供给端成本支撑强但开工产量提升,需求端季节性走弱,库存端低位运行。地缘风波影响未消,原油价格调整后反弹,成本端支撑仍在。沥青处于旺季,开工与产量提升。库存端社库和厂库同比处于低位,未来预期季节性下滑。供给端,稀释沥青库存低位,委内瑞拉马瑞原油船期减少,委内贴水强,成本支撑持续;国内开工率提升,产量增加1.6万吨至56万吨。需求端,中国沥青出货量减少4.5万吨至25万吨。库存端,山东社库减少0.4万吨至5.6万吨,厂库持平为15.4万吨;中国社会库存减少1.1万吨至17.2万吨,中国企业库存增加0.3万吨至45.2万吨。
研报重点分析了哪些方向?
研报重点分析了供需两端表现分化。供给端成本支撑强但开工产量提升,表现为稀释沥青库存低位,委内瑞拉马瑞原油船期减少,委内贴水强,成本支撑持续;国内开工率提升,产量增加1.6万吨至56万吨。需求端季节性走弱,表现为中国沥青出货量减少4.5万吨至25万吨。库存端低位运行,山东社库减少0.4万吨至5.6万吨,厂库持平为15.4万吨;中国社会库存减少1.1万吨至17.2万吨,中国企业库存增加0.3万吨至45.2万吨。盘面与现货方面,BU01报价3591元/吨,山东地炼沥青价格3470元/吨。
当前市场现状如何判断?
当前市场现状判断为供需两端表现分化。供给端成本支撑强但开工产量提升,表现为稀释沥青库存低位,委内瑞拉马瑞原油船期减少,委内贴水强,成本支撑持续;国内开工率提升,产量增加1.6万吨至56万吨。需求端季节性走弱,表现为中国沥青出货量减少4.5万吨至25万吨。库存端低位运行,山东社库减少0.4万吨至5.6万吨,厂库持平为15.4万吨;中国社会库存减少1.1万吨至17.2万吨,中国企业库存增加0.3万吨至45.2万吨。盘面与现货方面,BU01报价3591元/吨,山东地炼沥青价格3470元/吨。价格短期或震荡偏强。
研报提示哪些风险?
研报提示的风险包括地缘风波影响持续可能带来的不确定性,原油价格波动对成本端支撑的影响,以及需求端季节性走弱可能带来的压力。供给端虽然成本支撑强,但开工产量提升可能加剧市场供应压力。库存端虽然社库和厂库同比处于低位,但中国企业库存增加可能对未来市场带来潜在压力。此外,国际原油市场波动、宏观经济环境变化等因素也可能对石油沥青行业产生影响。