猜你想问
果下科技研报主要分析了哪些核心内容?
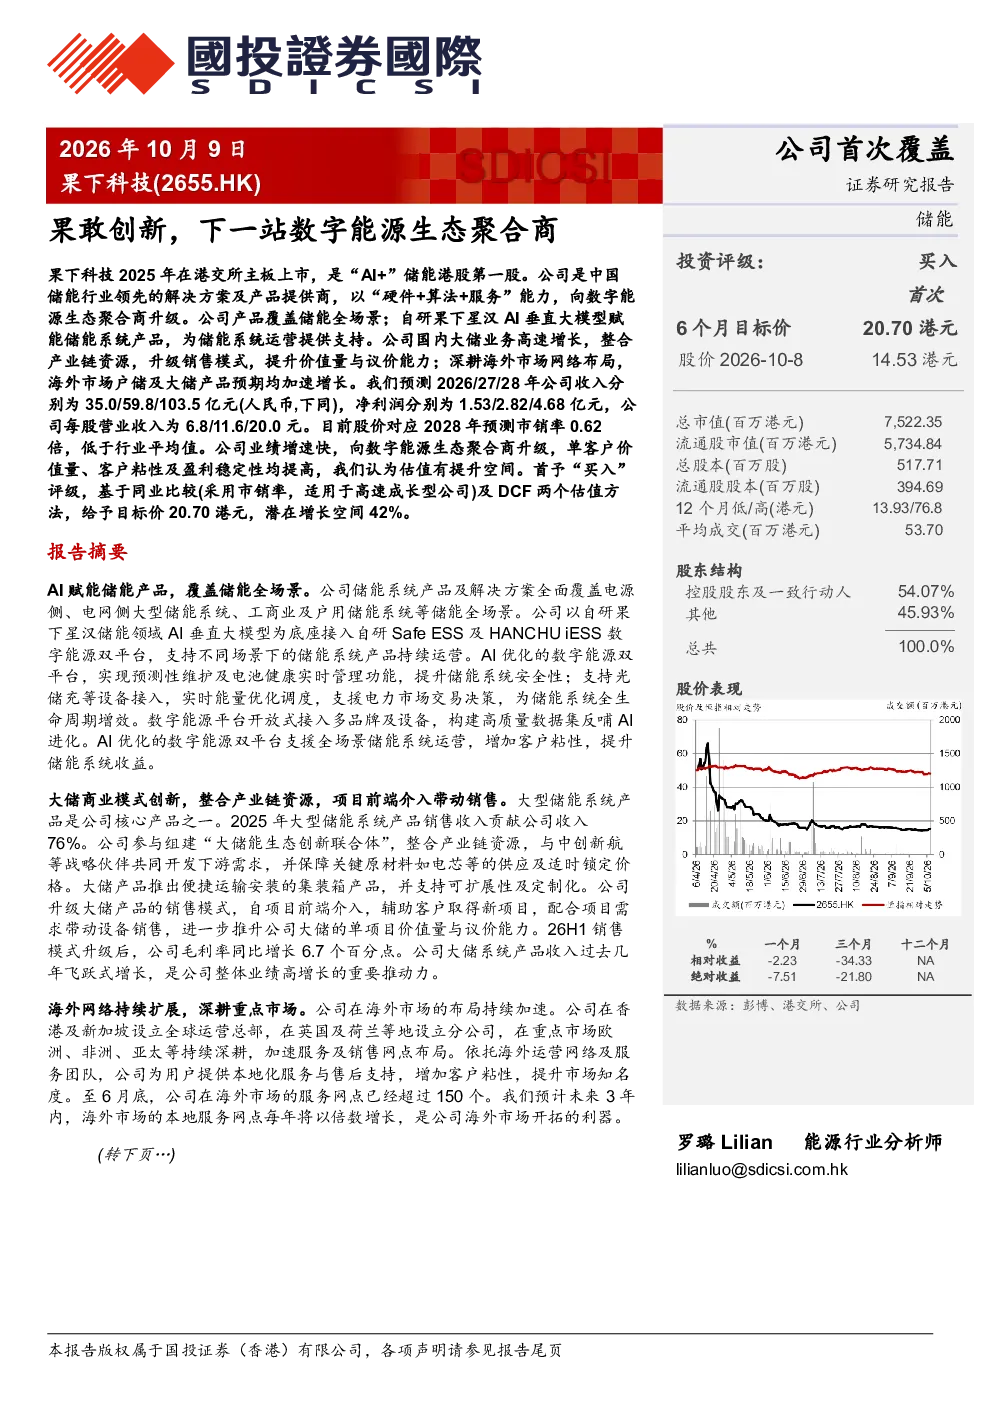
果下科技研报主要分析了公司作为中国储能行业领先的解决方案及产品提供商的业务情况。公司专注于储能系统解决方案及产品的研发、生产与销售,以AI赋能储能产品,自主研发了果下星汉储能领域AI垂直大模型,支持公司自研的SafeESS及HANCHU iESS数字能源双平台,覆盖储能全场景,提升储能系统的安全性及运营期间的商业价值。公司还通过参与组建“大储能生态创新联合体”,整合产业链资源,保障关键原材料供应。公司提出向数字能源生态聚合商升级的战略,依托“硬件+算法+服务”三位一体能力,聚合技术、场景、服务、设备与数据,提升单客户价值,客户粘性及盈利稳定性。公司业绩处于快速成长期,2022年收入为1.4亿元人民币,2025年收入增加至20.6亿元人民币,四年间公司收入增长了13.7倍。公司在国内布局四个智能制造基地,分别是无锡、连云港、成都及佛山,持续增加智能生产基地布局,以扩充公司的产能。
储能行业的发展趋势如何?
储能行业正处于高速发展阶段。2025年全球储能系统新增装机容量达到333GWh,预计2030年将增长至921GWh。中国、美国及欧洲均为全球储能系统行业的主导市场。中国是全球最大的储能系统新增装机市场,2025年占全球储能系统新增装机市场58.6%。中国储能系统新增装机容量2025年约180GWh,根据灼识咨询预测2030年将增长至588.7GWh,CAGR为27%。欧洲是全球储能系统发展最早的地区之一,2025年约27.6GWh,预测2030年将增长至82.1GWh,CAGR为24.3%。储能行业的发展主要得益于可再生能源的快速增长、电力系统灵活性的需求提升以及储能技术的不断进步。
研报重点分析了果下科技的哪些方面?
研报重点分析了果下科技的业务模式、技术优势、市场布局及战略升级。果下科技以AI赋能储能产品,自主研发了果下星汉储能领域AI垂直大模型,全面支持公司自研的SafeESS及HANCHU iESS数字能源双平台,覆盖储能全场景,为不同应用场景的储能系统及设备提供运营支援。公司深耕储能行业产业链,通过参与组建“大储能生态创新联合体”,整合产业链资源,与中创新航等战略合作伙伴共同开发下游需求,并保障关键原材料如电芯等的供应及适时锁定价格。公司提出向数字能源生态聚合商升级的战略,依托“硬件+算法+服务”三位一体能力,聚合技术、场景、服务、设备与数据,提升单客户价值,客户粘性及盈利稳定性。公司业绩处于快速成长期,2022年收入为1.4亿元人民币,2025年收入增加至20.6亿元人民币,四年间公司收入增长了13.7倍。公司在国内布局四个智能制造基地,分别是无锡、连云港、成都及佛山,持续增加智能生产基地布局,以扩充公司的产能。
储能市场的现状如何?
储能市场正处于快速发展阶段,全球储能系统新增装机容量持续增长。2025年全球储能系统新增装机容量达到333GWh,预计2030年将增长至921GWh。中国是全球最大的储能系统新增装机市场,2025年占全球储能系统新增装机市场58.6%。中国储能系统新增装机容量2025年约180GWh,根据灼识咨询预测2030年将增长至588.7GWh,CAGR为27%。欧洲是全球储能系统发展最早的地区之一,2025年约27.6GWh,预测2030年将增长至82.1GWh,CAGR为24.3%。中国储能系统行业的主要参与者包括宁德时代、比亚迪、华为等,这些企业在储能系统领域具有较强的技术实力和市场竞争力。储能市场的快速发展主要得益于可再生能源的快速增长、电力系统灵活性的需求提升以及储能技术的不断进步。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:国内大型储能系统产品毛利率随行业下降,由于市场竞争加剧,储能系统产品的毛利率可能会逐渐下降,影响公司的盈利能力。国内大型储能系统需求随行业增速放缓,如果储能市场需求增速放缓,可能会影响公司的收入增长。海外市场业务开拓进度慢于预期,公司在海外市场的业务拓展可能会面临一些挑战,如果业务开拓进度慢于预期,可能会影响公司的整体发展。这些风险因素需要公司密切关注并采取相应的措施来应对。