猜你想问
这份研报主要分析了什么内容?
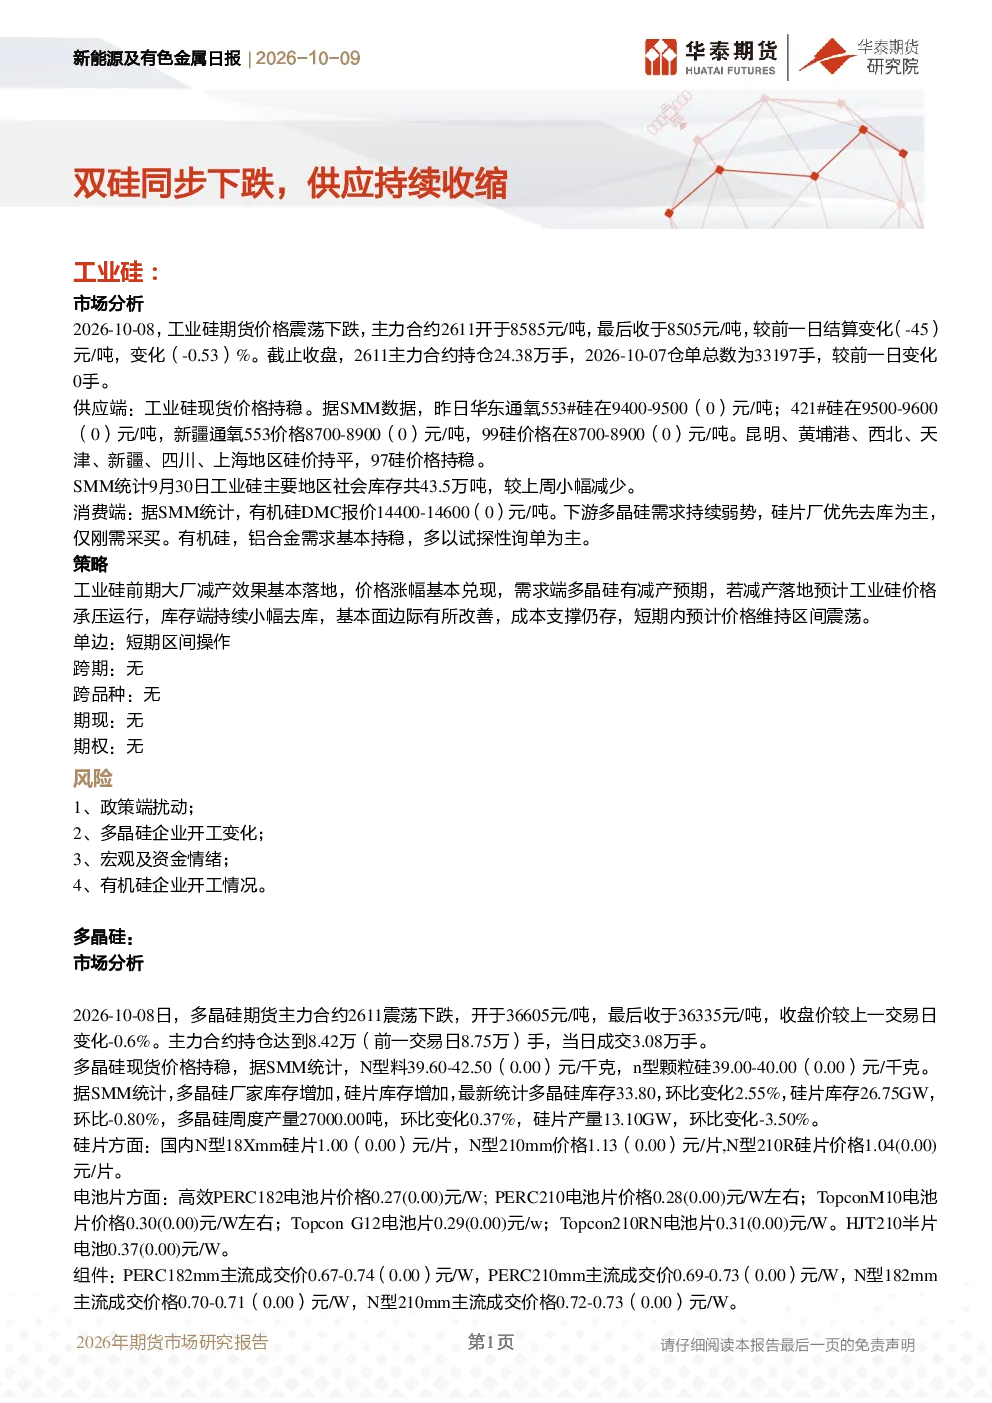
这份研报主要分析了工业硅和多晶硅的市场动态。工业硅方面,报告指出期货价格震荡下跌,现货价格持稳,供应端各主要地区硅价持平,社会库存小幅减少。消费端下游多晶硅需求持续弱势,有机硅、铝合金需求基本持稳。多晶硅方面,期货主力合约震荡下跌,现货价格有所波动,库存增加,产量环比微增,硅片和电池片价格保持稳定,组件价格略有调整。报告还探讨了供需关系、库存变化以及价格走势等因素对市场的影响。
工业硅和多晶硅的行业发展趋势如何?
工业硅和多晶硅的行业发展趋势受供需关系、政策环境和技术进步等多重因素影响。从供应端看,工业硅和多晶硅的供应持续收缩,多家企业响应减产,有利于改善基本面。但需求端多晶硅需求持续弱势,下游企业优先去库,整体需求表现不强。未来,行业发展趋势将取决于供需博弈的最终结果,以及政策环境和技术进步带来的变化。
研报重点分析了哪些方向?
研报重点分析了工业硅和多晶硅的市场现状、供需关系、库存变化以及价格走势。工业硅方面,报告关注期货价格波动、现货价格稳定性、社会库存变化以及下游需求情况。多晶硅方面,报告分析了期货价格、现货价格、库存与产量、硅片和电池片价格,以及组件价格等关键指标。此外,报告还探讨了政策风险、市场情绪等因素对行业的影响。
当前市场现状如何判断?
当前工业硅和多晶硅市场现状呈现供需博弈、价格震荡的态势。工业硅方面,前期减产效果已落地,价格涨幅基本兑现,需求端多晶硅有减产预期,但短期内减产效果难以预见,价格预计维持区间震荡。多晶硅方面,供应持续收缩利好基本面,但需求及库存端持续弱势,价格涨跌主要取决于供需博弈,短期内价格预计维持震荡。市场整体表现受多种因素影响,需持续关注供需关系、库存变化以及政策环境等因素。
研报提示了哪些风险?
研报提示了工业硅和多晶硅市场面临的多重风险。政策端风险包括政策扰动对市场的影响,需关注相关政策变化。供需博弈风险包括供需关系变化对价格的影响,需持续关注供需动态。资金情绪风险包括资金情绪对市场的影响,需关注市场资金流向。此外,多晶硅企业开工变化、宏观及资金情绪、有机硅企业开工情况等因素也可能对市场产生影响,需持续关注。中东地区战争对海外光伏需求的影响也是潜在风险之一。