猜你想问
这份研报主要讲了什么内容?
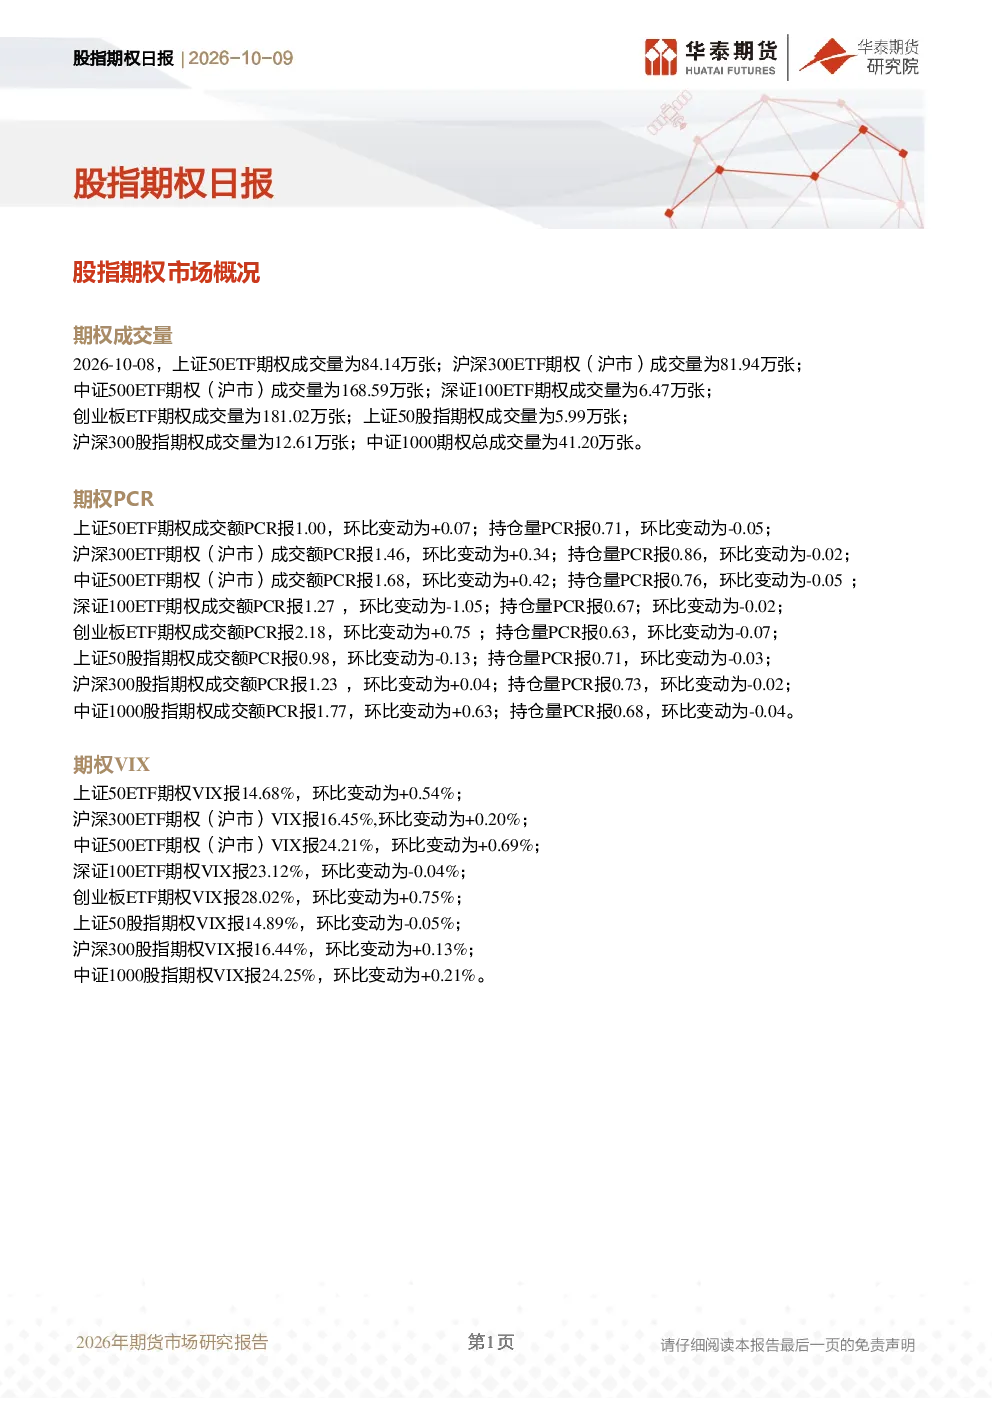
这份研报提供了2026年10月8日主要股指期权的市场概况,包括成交量、PCR数据和VIX指数。具体数据显示,上证50ETF期权成交量为84.14万张,沪深300ETF期权为81.94万张,中证500ETF期权为168.59万张,创业板ETF期权成交量为181.02万张。成交额PCR数据显示,沪深300ETF期权成交额PCR为1.46,中证500ETF期权为1.68,创业板ETF期权为2.18。VIX指数方面,中证500ETF期权为24.21%,创业板ETF期权为28.02%。这些数据为投资者提供了股指期权市场的最新动态和分析参考。
股指期权市场未来发展趋势如何?
股指期权市场未来发展趋势受多种因素影响,包括宏观经济环境、政策变化和市场情绪等。从当前数据看,中证500ETF期权成交额PCR较高,显示市场波动性较大,投资者需密切关注市场动态。创业板ETF期权VIX指数较高,表明市场避险情绪较浓。投资者应结合自身风险偏好,合理配置股指期权资产,并关注市场情绪变化对期权价格的影响。此外,政策环境的变化也可能对股指期权市场产生重要影响,需持续关注相关政策动向。
研报重点分析了哪些方向?
研报重点分析了主要股指期权的成交量、PCR数据和VIX指数,并对比了不同期权的市场表现。其中,成交量数据反映了市场活跃度,PCR数据则揭示了市场情绪和杠杆水平,VIX指数则提供了市场波动性的参考。通过对比上证50ETF期权、沪深300ETF期权、中证500ETF期权等不同期权的市场数据,投资者可以更全面地了解股指期权市场的整体状况。此外,研报还提示投资者关注市场波动性变化,合理评估风险。
当前股指期权市场现状如何判断?
当前股指期权市场呈现出波动性较大、避险情绪较浓的特点。中证500ETF期权和创业板ETF期权的VIX指数较高,显示市场波动性较大,投资者避险情绪较浓。同时,沪深300ETF期权和中证1000股指期权的成交额PCR较高,表明市场杠杆水平较高。投资者需密切关注市场情绪变化,合理配置股指期权资产,并关注市场波动性对期权价格的影响。此外,政策环境的变化也可能对股指期权市场产生重要影响,需持续关注相关政策动向。
投资股指期权有哪些风险需要注意?
投资股指期权需注意市场波动性风险、流动性风险和政策风险。市场波动性风险主要指期权价格受市场因素影响而波动的风险,投资者需合理评估自身风险承受能力。流动性风险主要指期权交易不活跃,难以及时买卖的风险,投资者需关注期权的流动性状况。政策风险主要指相关政策变化对期权市场的影响,投资者需持续关注相关政策动态。此外,投资者还需注意操作风险和信用风险,确保交易安全。