猜你想问
洛凯股份上半年业绩报告核心内容是什么?
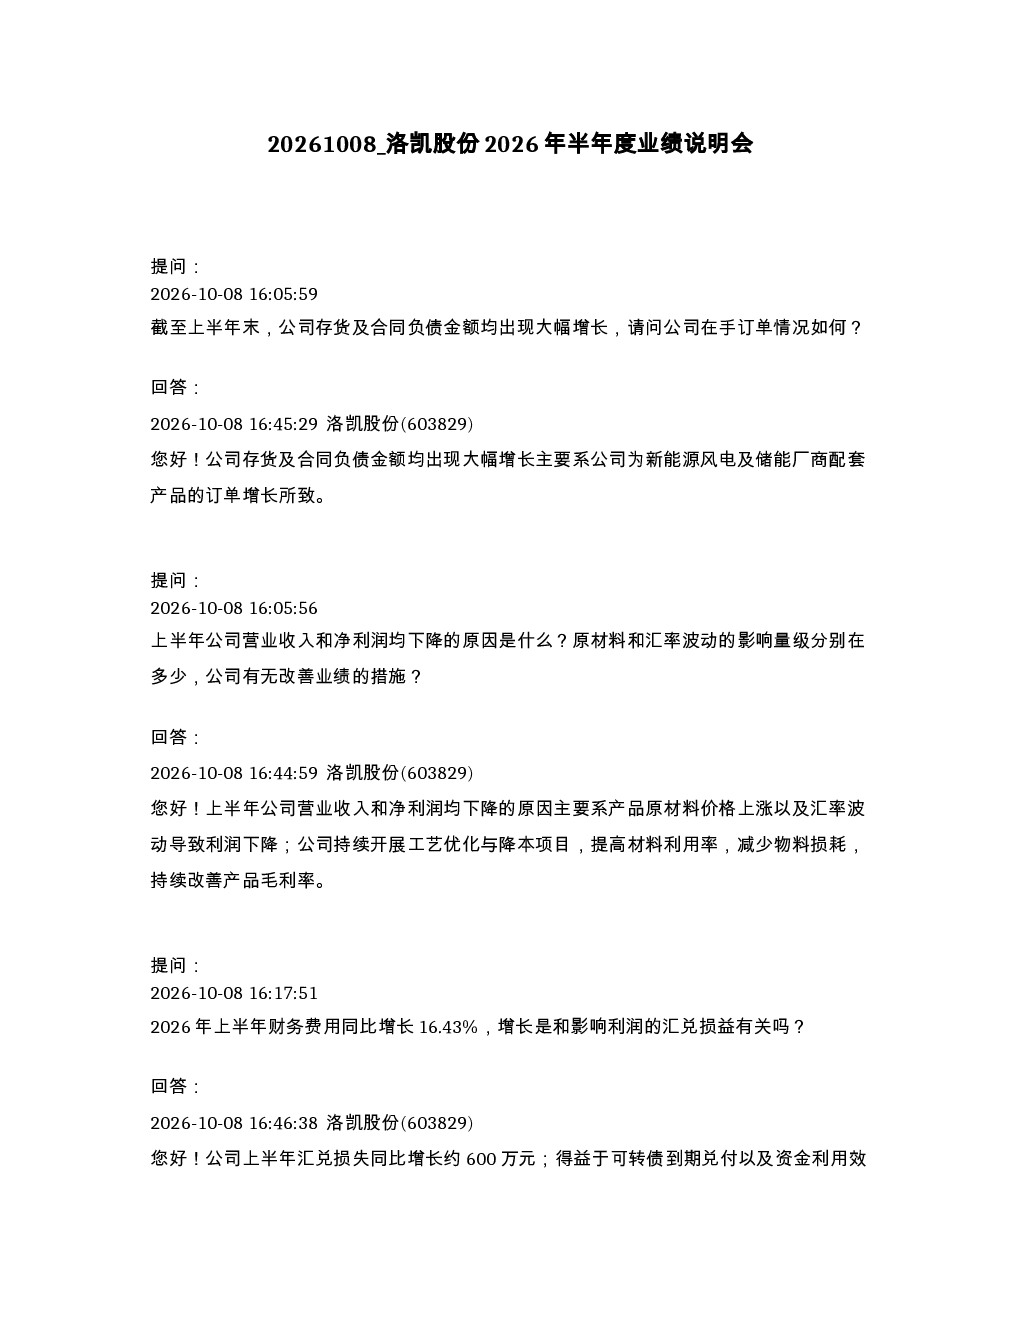
洛凯股份上半年财务数据显示存货及合同负债大幅增长,主要源于新能源风电及储能厂商配套产品的订单增长。公司营业收入和净利润均下降,主要受原材料价格上涨及汇率波动影响,原材料和汇率波动对利润的影响量级未明确说明,但公司正通过工艺优化与降本项目提高材料利用率以改善毛利率。财务费用同比增长16.43%,其中汇兑损失同比增长约600万元,但利息支出同比减少约500万元部分抵消此压力。营业成本同比增长3.37%,主要系原材料价格上涨,公司正通过优化外部加工环节等措施改善毛利率。
新能源风电及储能行业发展趋势如何?
新能源行业持续快速发展,风电和储能市场潜力巨大。洛凯股份作为配套产品供应商,订单增长反映行业景气度。公司正积极拓展风电、储能等应用场景,致力于成为新型电力系统全产业链产品与系统供应商。行业竞争加剧,原材料价格波动和汇率风险是主要挑战,公司通过技术改进和成本控制应对压力。
洛凯股份报告重点分析了哪些方面?
报告重点分析了公司存货及合同负债增长的原因,主要系新能源业务订单增加。同时关注原材料价格上涨对毛利率的影响,以及汇率波动对财务费用的冲击。公司正通过工艺优化、降本项目、优化外部加工等措施改善盈利能力。此外,报告提及公司新能源业务占比约10%,毛利率低于传统业务,但公司正积极拓展相关应用场景。
当前新能源市场现状如何?
当前新能源市场呈现高速增长态势,风电和储能需求旺盛,带动相关配套产品订单增长。洛凯股份订单增长反映行业景气度,但原材料价格上涨和汇率波动对利润造成压力。公司正通过技术改进和成本控制提升竞争力。行业竞争激烈,技术迭代迅速,企业需持续创新以保持竞争优势。
洛凯股份报告有哪些风险提示?
报告提示原材料价格波动和汇率风险对公司盈利能力的影响。公司财务费用中汇兑损失同比增长约600万元,原材料价格上涨导致营业成本同比增长3.37%。此外,新能源业务毛利率低于传统业务,占比约10%,需关注其盈利能力提升进度。公司正通过工艺优化、降本项目、拓展新应用场景等措施应对风险,但市场变化仍需持续关注。