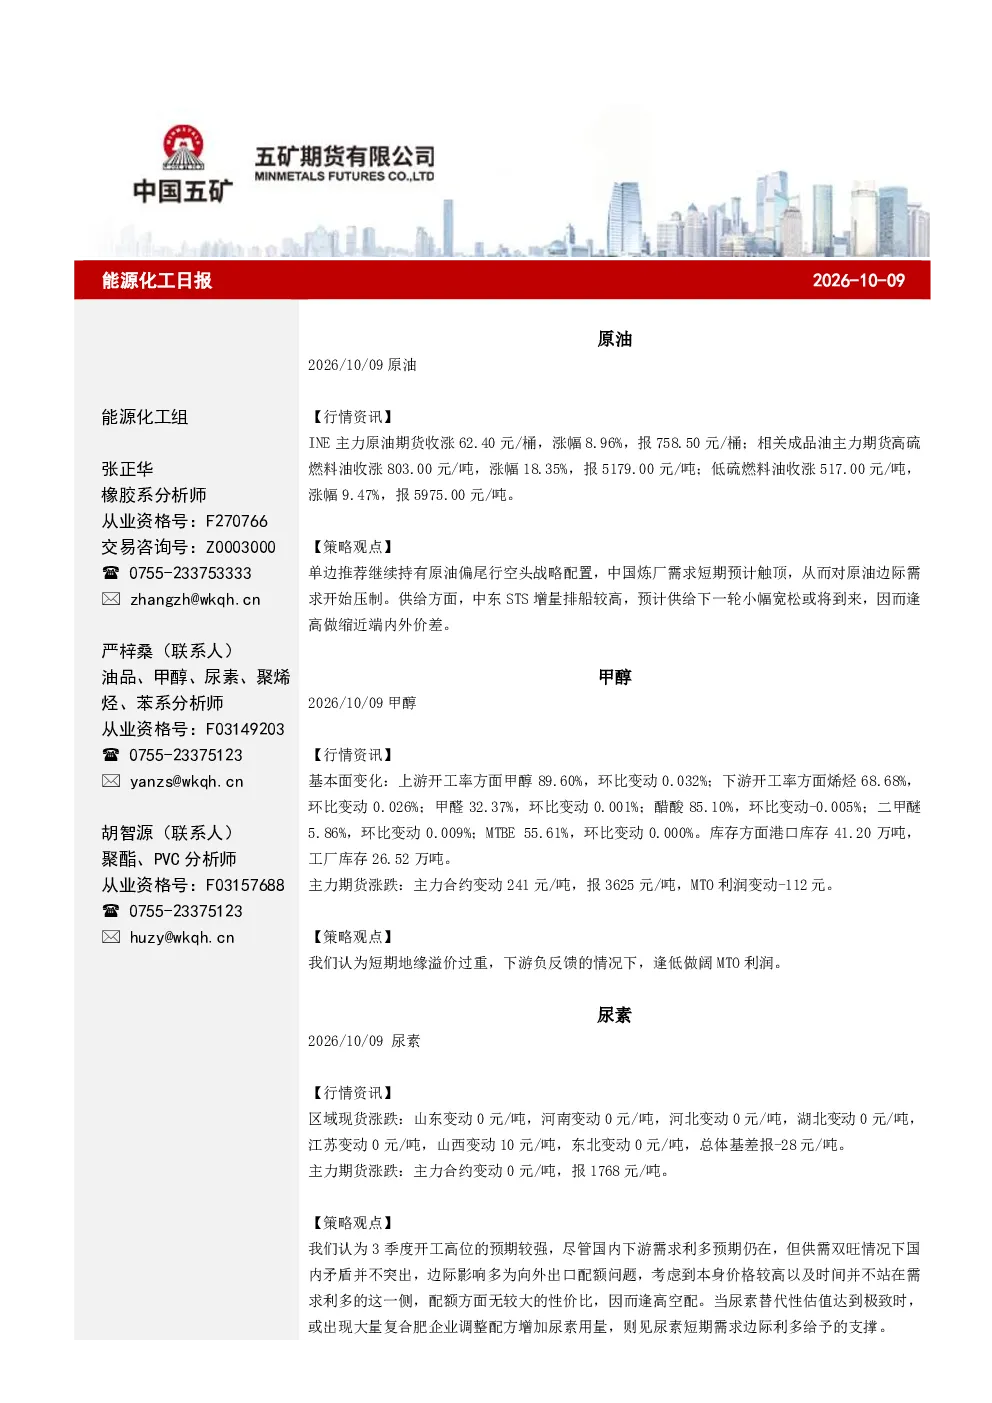
原油
INE主力原油期货收涨8.96%,报758.50元/桶;高硫燃料油涨18.35%,报5179.00元/吨;低硫燃料油涨9.47%,报5975.00元/吨。策略观点:单边推荐继续持有原油偏尾行空头战略配置,中国炼厂需求短期预计触顶,供给方面中东STS增量排船较高,预计供给下一轮小幅宽松,逢高做缩近端内外价差。
甲醇
主力合约涨241元/吨,报3625元/吨;MTO利润变动-112元。基本面:上游开工率89.60%,下游烯烃开工率68.68%;港口库存41.20万吨,工厂库存26.52万吨。策略观点:短期地缘溢价过重,下游负反馈情况下,逢低做阔MTO利润。
尿素
区域现货涨跌:山东、河南、河北、湖北、江苏、东北均无变动,总体基差报-28元/吨;主力合约报1768元/吨。策略观点:3季度开工高位的预期较强,供需双旺情况下国内矛盾并不突出,边际影响多为向外出口配额问题,逢高空配。尿素替代性估值达到极致时,或出现大量复合肥企业调整配方增加尿素用量,则见尿素短期需求边际利多给予的支撑。
橡胶
RU和NR大涨之后震荡,BR大涨。市场整体变化较快,整体需要灵活应对。中国气象局预计11月前后将形成超强厄尔尼诺事件,橡胶因此大涨。多空讲述不同的故事:RU多头认为厄尔尼诺会导致减产,中国需求预期转好;橡胶空头认为宏观预期边际转差,需求差,供应小幅增加,价格整体涨幅偏大。需求方面,全钢胎开工负荷31.30%,半钢胎开工负荷32.44%;库存方面,中国天然橡胶社会库存109.6万吨,环比下降1.3万吨。现货方面:泰标混合胶19200元,STR20报2570美元,江浙丁二烯14000元,华北顺丁15900元。策略观点:整体建议灵活应对,按照盘面短线交易,设置止损,快进快出。前高位置,注意如果回落至20000以下,建议多头平仓,波段操作。后期强势确认,可右侧追入,也方便设置止损。特别看好的,可以适当买看涨期权。原油上方空间存疑,如果BR跌破有效支撑,建议BR择机买入看跌期权。
PVC
主力合约涨0.18%,报4,915元/吨;陕西兰炭中料价格变动-50元/吨,报1070元/吨;内蒙乌海电石价格变动-250元/吨,报2400元/吨。策略观点:目前PVC呈现上有顶、下有底的震荡格局。上方受高库存、弱需求及供应回升压制,下方受产业链现金流深度亏损提供成本支撑。供应端,9-10月检修规模有所增加,供应端预计维持偏低负荷。需求端,内需受地产拖累难有实质性改善。出口端,8月出口环比改善但幅度有限,8月18日印度发布对华PVC反补贴调查利害关系方名录,国内主流出口企业均在列。近期盘面反弹主要受政策情绪提振及成本抬升助推。地产方面,8月28日多部委联合发布房地产新政,现房销售制度改革叠加房贷期限延至40年,短期提振市场情绪,中长期“现房预售”倒逼竣工加速,但新开工修复仍需时间;同时9月28日国常会称将研究出台稳定房地产市场的政策措施。利润方面,氯碱一体化及乙烯法利润持续承压,成本支撑仍偏强。整体来看,短期需关注潜在政策落地对预期的提振,但中期基本面利空尚未消解,关注天气转冷后的供应端重启节奏,反弹后抛压或将再度显现,注意风险。
纯苯&苯乙烯
成本端华东纯苯无变动;纯苯活跃合约收盘价无变动;纯苯基差缩小754元/吨;期现端苯乙烯现货上涨250元/吨,活跃合约收盘价上涨800元/吨;基差走弱550元/吨;BZN价差下降17.48元/吨;EB非一体化装置利润上涨635元/吨;EB连1-连2价差缩小19元/吨;供应端上游开工率下降2.97%;江苏港口库存累库0.02万吨;需求端三S加权开工率下降3.30%;PS开工率下降1.70%,EPS开工率下降12.95%,ABS开工率上涨0.10%。策略观点:目前苯乙烯非一体化利润偏低,估值向上修复空间较大。成本端纯苯开工低位震荡,供应量依然偏宽。供应端乙苯脱氢利润上涨,苯乙烯开工高位震荡。苯乙烯港口库存持续累库;需求端三S整体开工率震荡下降。纯苯港口库存高位去化,苯乙烯港口库存持续去化,目前苯乙烯非一体化利润处于低位,地缘影响盘面波动增加,建议空仓观望。
聚乙烯
主力合约收盘价上涨500元/吨,报8697元/吨;现货上涨230元/吨,报9500元/吨;基差走弱270元/吨。上游开工77.06%,环比上涨0.50%。周度库存方面,生产企业库存去库1.40万吨,贸易商库存去库0.27万吨。下游平均开工率42%,环比上涨0.08%。LL1-5价差扩大148元/吨。策略观点:地缘冲突影响反复,化工品回归基本面交易逻辑。聚乙烯现货价格上涨,PE估值向下空间仍存,仓单数量历史同期高位回落,对盘面压制减轻。供应端2026年上半年仅巴斯夫一套装置已经投产落地,煤制库存已大幅去化,对价格支撑回归。季节性旺季,需求端整体开工率无亮点。地缘冲突逐渐回归,建议空仓观望。
聚丙烯
主力合约收盘价上涨611元/吨,报9242元/吨;现货上涨425元/吨,报10400元/吨;基差走弱186元/吨。上游开工66.92%,环比上涨0.58%。周度库存方面,生产企业库存去库0.93万吨,贸易商库存去库0.593万吨,港口库存累库0.05万吨。下游平均开工率45.5%,环比上涨0.32%。LL-PP价差缩小111元/吨。PP1-5价差扩大102元/吨。策略观点:成本端EIA月报指出四季度温和增产,供应过剩幅度或将缓解。供应端2026年下半年产能投放计划较多,压力凸显;需求端,下游开工率季节性震荡。短期地缘冲突影响回归,长期矛盾从成本端主导行情转移至投产错配。
聚酯
PX主力合约涨9.01%,报10,022元/吨;估值成本方面,石脑油裂差报202美元/吨。策略观点:目前PX偏紧格局边际缓和。供应端,节后国内PX延续提负态势,10月中旬仍存小幅提负空间,海南炼化66万吨装置预计10月中旬重启,扬子石化44万吨装置预计10月下旬重启。海外方面,10月检修计划增多,韩国GS装置9月底进入检修、SKGC的130万吨装置10月初进入检修、台湾麦寮30万吨装置计划10月中旬检修,海外供应收缩或加剧PX进口偏紧。需求端,本周PTA开工回升或带动PX需求边际改善,但加工费维持低位,PTA存近周降负预期。整体来看,美亚调油需求边际走强对PX估值形成支撑,PX下方支撑偏强,但上方空间受制于华锦阿美200万吨新投产落地预期。价格端,近期PX主要随原油在地缘扰动下震荡,需警惕地缘局势反复,并跟踪亚洲装置负荷变动及投产落地情况。
PTA
主力合约涨8.97%,报6,830元/吨;估值成本方面,盘面加工费报256元/吨。策略观点:目前PTA处于需求疲软、利润承压、供应回归放缓的格局。供应端,节后PTA开工小幅回落,近周仍有小幅下行压力:逸盛海南250万吨装置计划降负,独山能源300万吨装置于10月初新增停车检修。需求端略有改善,聚酯开工较节前小幅提升0.3%至74.1%,但终端延续低迷,旺季订单明显弱于季节性、终端开工走弱。库存端,节前PTA社会库存已小幅累库;后续在供应降负、需求小幅回升下,累库幅度有望收窄。整体看,短期PTA基本面随供应降负与需求回暖边际改善,成本端仍有支撑;但中长线随供给回升与累库兑现方向偏空,加工费亦受亚洲调油及日韩台装置检修压制。后续重点跟踪PTA装置提负节奏及调油情况,短期波动较大,注意风险。
乙二醇
EG主力合约涨4.76%,报5,419元/吨;估值成本方面,乙烯报1160美元/吨,榆林坑口烟煤末价格报840元/吨。策略观点:近期MEG逐步进入紧平衡,基差月差呈偏弱态势。节后煤制装置带动整体负荷小幅回升;当前检修计划显示后续提负偏少,且河南煤业共计40万吨装置存10月内检修预期,预计开工高位持稳、进一步上行空间有限。需求端略有改善,聚酯开工较节前小幅提升0.3%至74.1%,但终端延续低迷,旺季订单大幅弱于季节性、终端开工走弱,纺织工厂原料备货意愿不足;聚酯产成品产销低迷、库存累积。库存方面,华东主港及社会库存均小幅累积,港口库存周环比增加1万吨至13万吨。整体来看,煤制提负后现货转弱、库存回升,新投产落地前MEG供需差难显著好转;仍需关注中沙古雷新装置投产进度及需求端、进口端变动。短期价格受地缘扰动波动较大,注意风险。