猜你想问
这份钢铁行业周报的核心内容是什么?
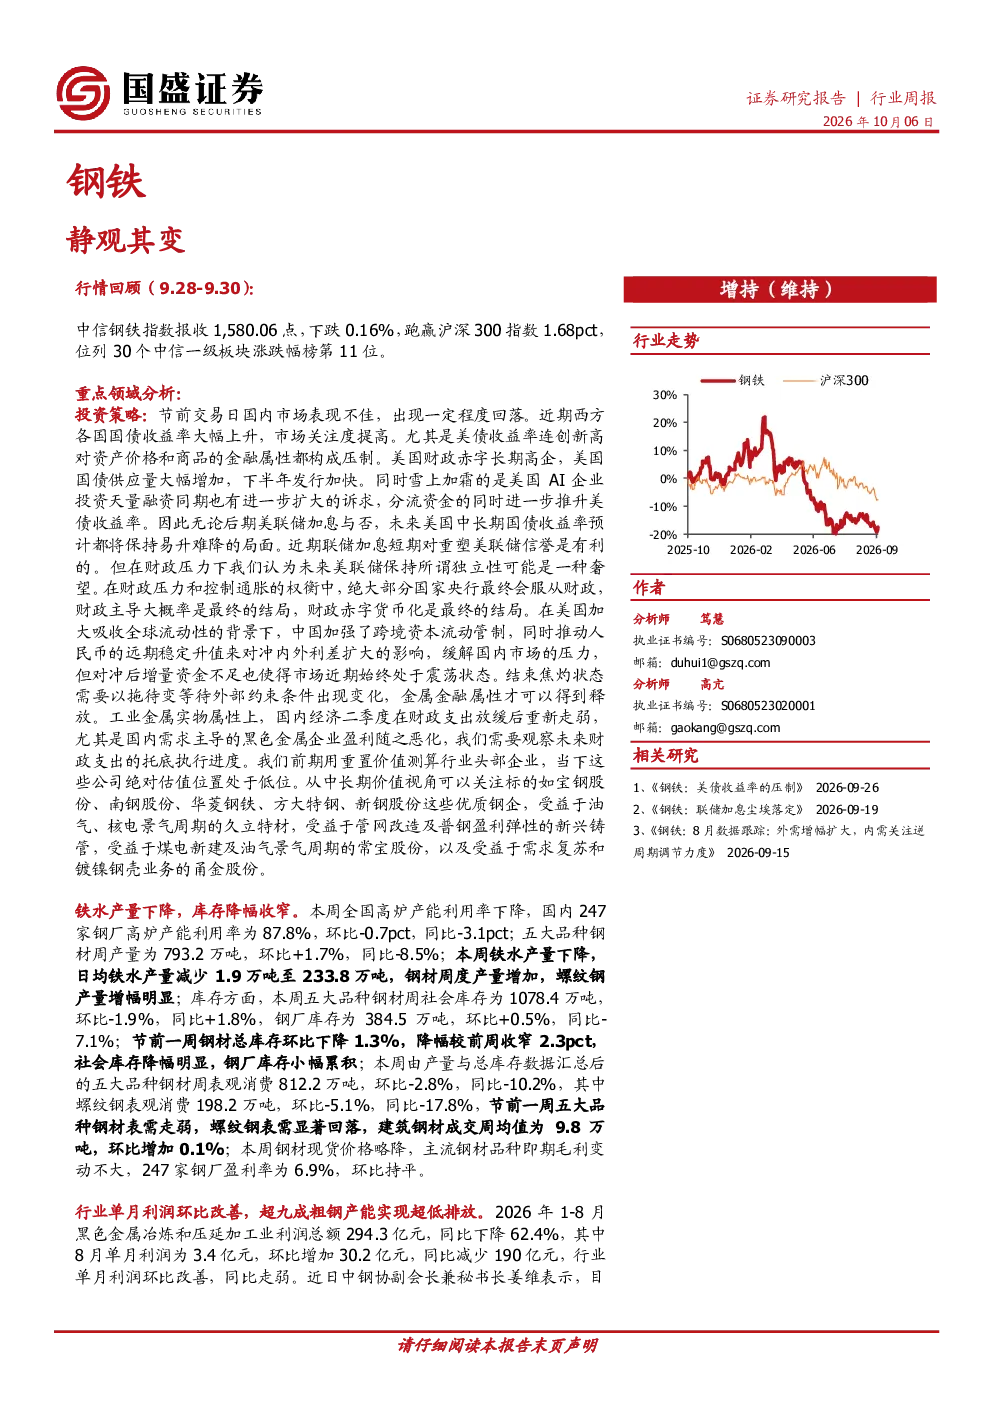
本报告回顾了中信钢铁指数微跌0.16%,跑赢沪深300指数1.68pct的行业行情。分析指出,美债收益率上升压制节前市场,美联储独立性受挑战,中国加强跨境资本流动管制导致市场震荡。报告建议关注优质钢企、油气核电景气周期受益企业、管网改造及普钢盈利弹性企业等投资方向。同时,报告关注国内经济走弱下黑色金属企业盈利恶化,需观察财政支出托底执行进度。
钢铁行业未来发展趋势如何?
钢铁行业正推进超低排放改造和极致能效标杆行动,超过90%粗钢产能已实现超低排放,低碳冶金示范项目陆续建成。供给端调控及转型升级预期仍存,需求改善趋势下,钢材中长期基本面有望持续好转。钢管企业持续受益于煤电装机提升及油气景气预期。
报告重点分析了哪些方向?
报告重点分析了钢铁行业供需关系变化,显示日均铁水产量下降,钢材周产量增加,产能利用率环比下降。库存方面,五大品种钢材总库存环比下降,但钢厂库存小幅累积。需求端,表观消费环比下降,螺纹钢消费降幅明显。原料价格走弱,钢厂可用天数增加,但钢材现货价格略降,长流程吨钢毛利变化不大。
当前钢铁市场现状如何判断?
当前钢铁市场呈现供需调整态势,供给端铁水产量下降但钢材产量增加,产能利用率有所回落。库存方面,社会库存降幅明显,钢厂库存小幅累积。需求端表观消费下降,螺纹钢消费降幅突出。原料价格走弱,但钢材现货价格及长流程吨钢毛利变化不大,原料滞后三周吨钢毛利走弱。
这份研报有哪些风险提示?
报告提示的风险包括国内产量调控政策超预期调整、下游需求可能不及预期、原料价格超预期上涨,以及地缘政治风险可能对行业造成冲击。这些因素可能影响钢铁行业的供需平衡和盈利水平,需密切关注相关政策变化和市场动态。
你可能感兴趣
行业对比周报:静观其变,均衡布局
山西证券2018-04-09
A股策略周报:暂不看空,静观其变
东方财富2016-11-28
铝周报:LME事件扰动 铝价静观其变
国投期货2022-10-17
金属周报:敏感区域,静观其变
南华期货2016-04-11
食品行业周报:接近年终热点混乱抓基本面静观其变
食品饮料国金证券2014-01-03
港股策略周报:风险情绪再起,静观其变
东兴证券2018-12-10
国信资金强弱择时选股周报:多空分歧加剧,继续持仓静观其变
国信证券2010-11-15
新能源行业周报:欧盟对中国光伏双反,静观其变
化石能源中山证券2013-06-07
钢铁策略周报要点:静观其变
钢铁中泰证券2015-07-03
策略研究周报:逢高减半,静观其变
万和证券2016-04-18