猜你想问
这份研报的核心内容是什么?
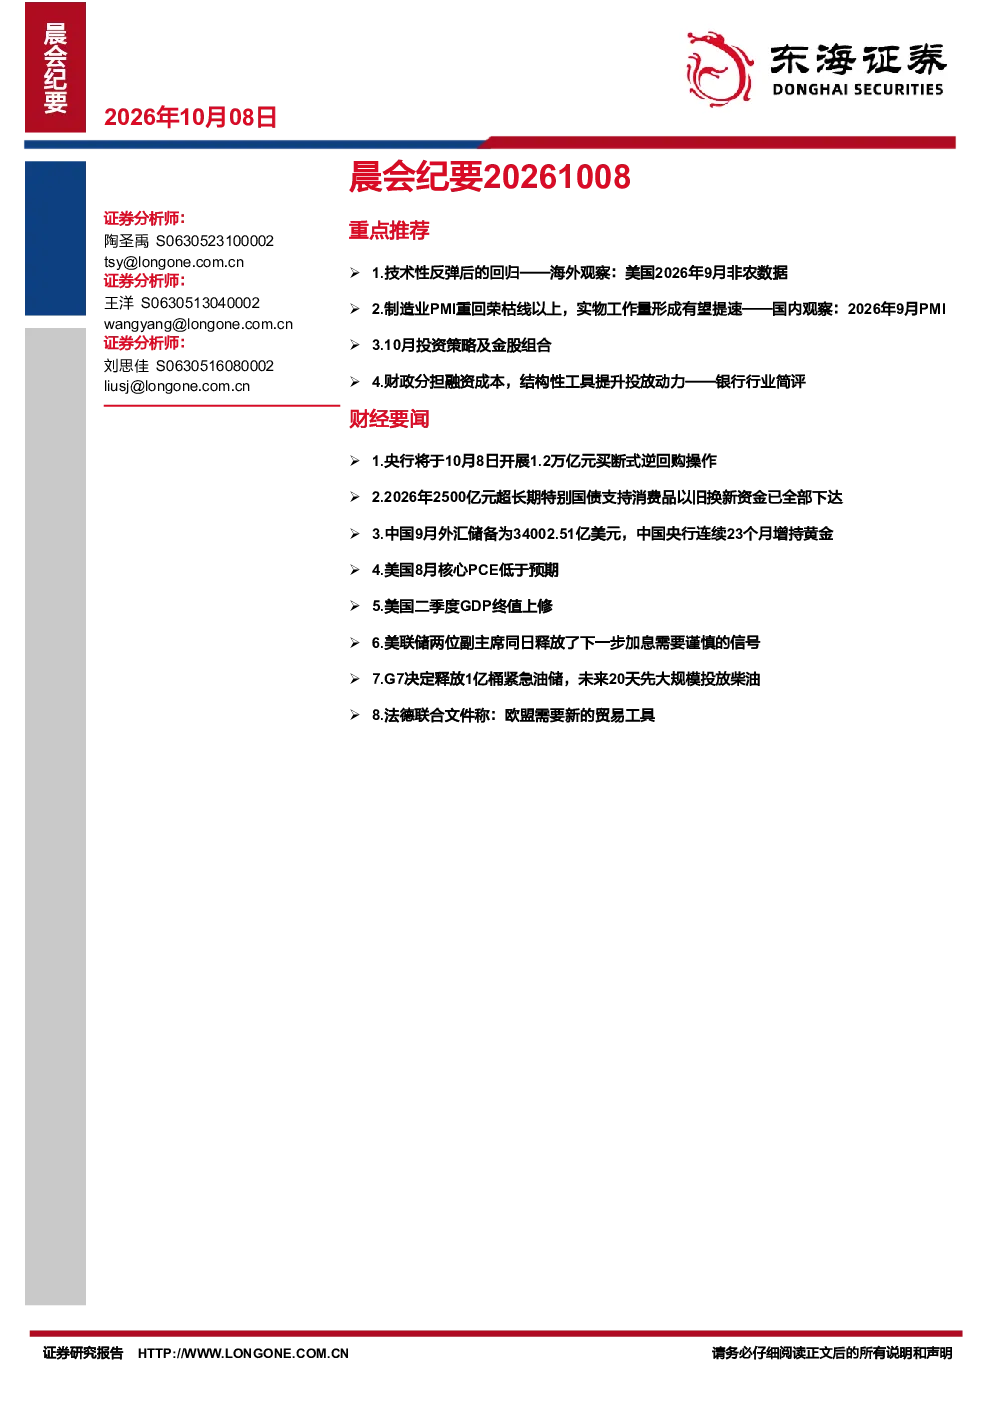
这份研报主要分析了美国9月非农就业数据、中国9月PMI数据、10月投资策略及金股组合、银行行业政策调整以及近期财经新闻和A股市场动态。报告指出美国非农数据低于预期,中国制造业PMI重回荣枯线以上,10月投资策略建议关注AI、海外炼油资源、农业和有色金属等赛道,银行政策调整支持信贷投放。
研报中提到的赛道/行业发展趋势有哪些?
研报建议关注AI算力投入和新的AI应用革命,海外炼油资源和成品油出口受益标的,农业和有色金属等资源属性行业,以及基建和高端制造等相关行业。这些配置主线基于中美关系改善、四季度经济分化收敛以及政策支持等因素。
报告重点分析了哪些方向?
报告重点分析了美国非农就业数据对美联储加息决策的影响,中国PMI数据反映的制造业景气度回升和供给修复,10月A股市场投资策略及金股组合配置方向,以及央行货币政策工具调整对银行经营的影响。
当前市场现状如何判断?
报告指出,A股市场在节前最后交易日呈现小幅震荡,主要指数分化,生物制品、医疗服务等板块活跃。美国非农数据低于预期,美联储加息步伐存在不确定性。中国9月PMI数据超季节性回升,显示经济活动有所改善。
研报中有哪些风险提示?
报告提示,美国就业市场虽不支持连续加息,但通胀压力仍是核心矛盾,10月CPI数据可能影响FOMC决策。美联储是否开启连续性加息仍存不确定性。A股市场技术条件尚未明显好转,需关注经济复苏的可持续性和政策效果。
你可能感兴趣
南华期货碳酸锂2026年四季度展望:弱预期先行,等待强现实验证20261008
南华期货2026-10-08
能源化工日报20261008(1)
广发期货2026-10-08
格林大华期市早班车-贵金属(20261008)
格林大华期货2026-10-08
【每日研报20261008】通胀压力仍处高位,美联储鹰派预期强化
瑞达国际金融2026-10-08
有色日报20261008(1)
广发期货2026-10-08
调研日历 20261008
未知机构2026-10-08
黑色日报20261008(1)
广发期货2026-10-08
螺纹热卷早报20261008
宏源期货2026-10-08
格林大华期市早班车-国债(20261008)
格林大华期货2026-10-08
每日精选研报-20261008
综合发现报告2026-10-08