猜你想问
这份研报的核心内容是什么?
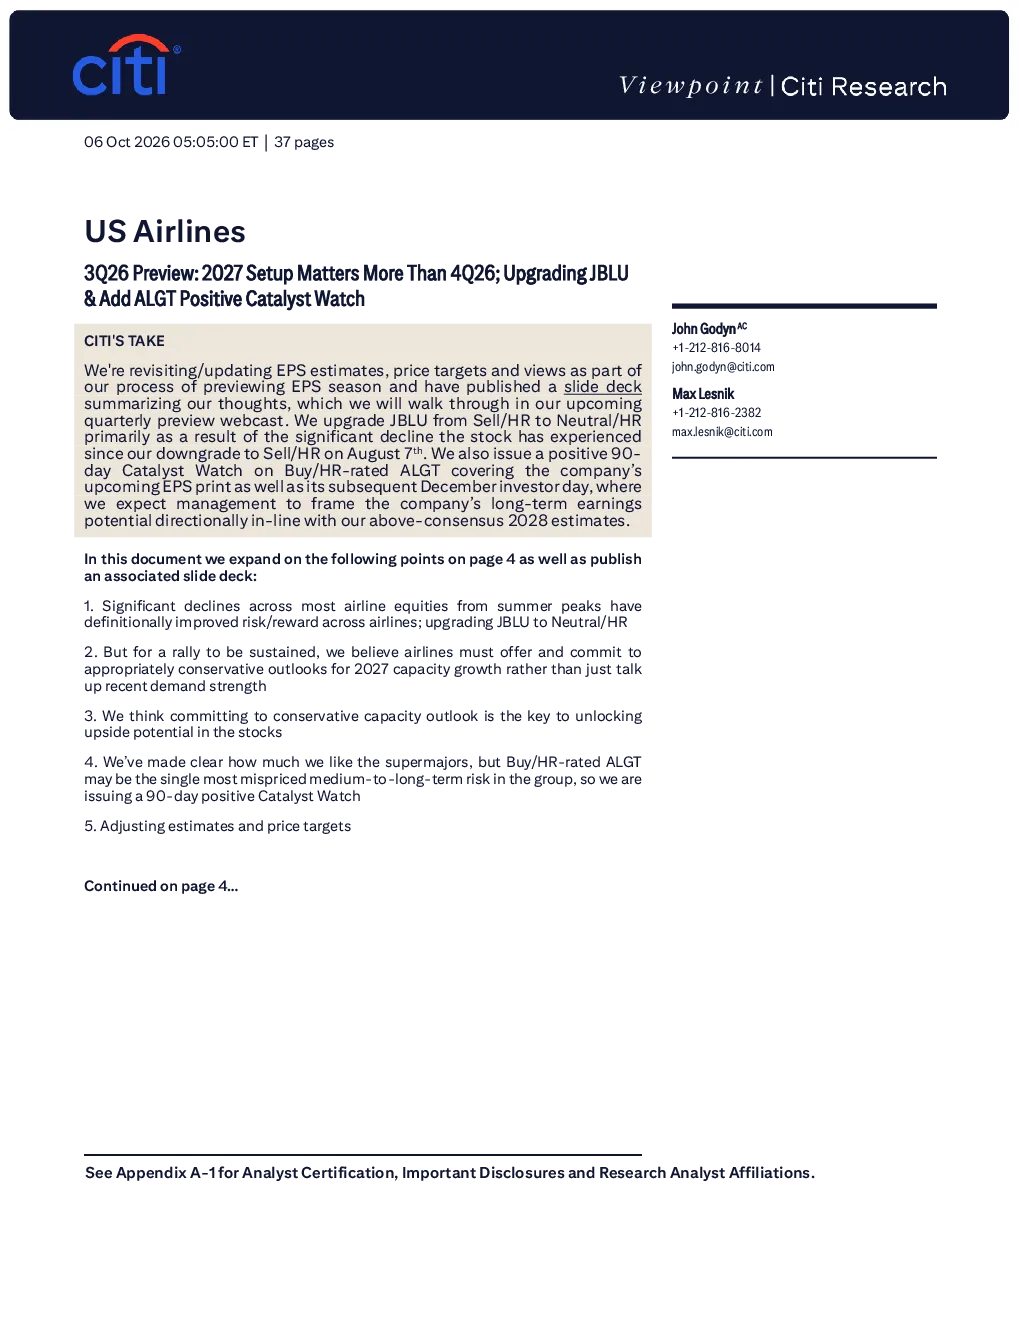
这份研报的核心内容是分析美国航空业在2026年第三季度的前瞻展望,特别强调2027年的容量增长预期比2026年更为重要。报告指出,夏季峰值后航空公司股票显著下跌改善了风险回报,并上调了捷蓝航空和新增忠诚航空的评级。报告还强调了超级巨头的结构性优势,以及ALGT/SNCY合并的协同效应潜力。
美国航空业未来的发展趋势如何?
美国航空业未来的发展趋势聚焦于2027年的容量增长预期。航空公司需要提供并承诺长期的良好预期,而不仅仅是夸大短期需求强度。报告认为,承诺保守的容量预期是解锁股票上行潜力的关键,超级巨头在行业危机中更有可能成为赢家。此外,油价、需求信号和公司评论的调整也影响了估值预测。
研报重点分析了哪些方向?
研报重点分析了航空公司股票的风险回报改善、2027年容量增长预期、超级巨头的结构性优势以及ALGT/SNCY合并的协同效应潜力。报告上调了捷蓝航空评级并新增忠诚航空评级,同时持续看好ALGT的长期潜力。此外,报告还关注了2027年EPS预测低于市场预期,但2028年EPS预测高于市场预期的情况。
当前航空市场现状如何判断?
当前航空市场现状表现为大多数航空公司股票在夏季峰值后显著下跌,从而改善了风险回报。超级巨头在行业中具有结构性优势,每个行业危机都扩大了相对赢家和输家之间的差距。报告指出,航空公司需要提供并承诺2027年容量增长的良好预期,才能实现可持续的反弹。此外,油价、需求信号和公司评论的调整也影响了市场估值。
这份研报有哪些风险提示?
这份研报的风险提示主要集中在航空公司能否兑现2027年容量增长预期上。如果航空公司无法提供并承诺长期的良好预期,可能会影响其股票的上行潜力。此外,行业危机可能进一步扩大超级巨头与其他航空公司之间的差距,导致部分航空公司面临更大的经营压力。投资者需要关注这些风险因素,以做出更明智的投资决策。
你可能感兴趣
2027年布局比2026年第四季度更重要 2026年第三季度美国航空业季度前瞻
交通运输花旗2026-10-06
美国百位参议员的政见分析、2020美国大选系列四:比总统更重要的人
华创证券2020-10-09
宏观快评:美国9月CPI数据点评:通胀“宽度”比通胀“高度”更重要
华创证券2023-10-13
招商宏观张静静王泺宾比议息会议更重要的两个信息美国寻求与中国缓和关税特
未知机构2025-05-08