猜你想问
这份研报的核心内容是什么?
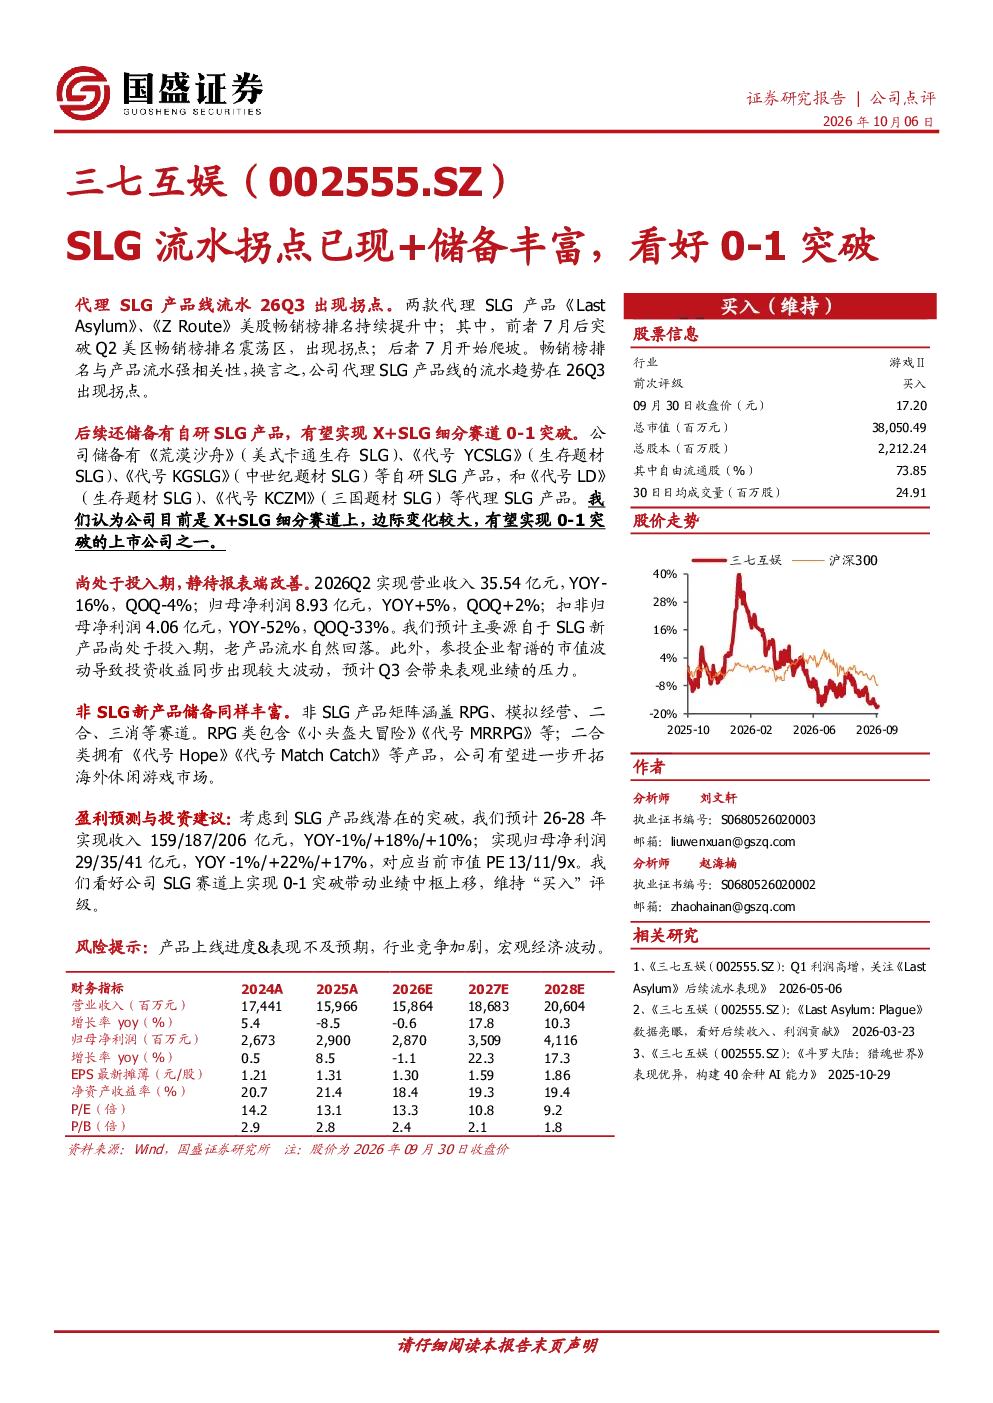
研报指出公司代理SLG产品线流水在2026年第三季度出现拐点,两款产品《LastAsylum》和《Z Route》在美股畅销榜排名持续提升,其中《LastAsylum》7月后突破排名震荡区,表明流水趋势向好。公司储备有《荒漠沙舟》、《代号YCSLG》等多款自研SLG产品,有望实现X+SLG细分赛道的0-1突破。同时,2026年第二季度公司营业收入35.54亿元,同比降16%,环比降4%;归母净利润8.93亿元,同比增5%,环比增2%;扣非归母净利润4.06亿元,同比降52%,环比降33%。预计2026-2028年收入分别为159/187/206亿元,同比变动-1%/+18%/+10%;归母净利润分别为29/35/41亿元,同比变动-1%/+22%/+17%。
SLG赛道未来发展趋势如何?
SLG赛道未来发展趋势向好,公司代理SLG产品线流水拐点已现,表明市场接受度提升。公司储备的多款自研SLG产品如《荒漠沙舟》、《代号YCSLG》等,有望实现X+SLG细分赛道的0-1突破,进一步拓展市场空间。从行业整体来看,SLG游戏因其高用户粘性和付费能力,已成为游戏市场的重要增长点,未来有望持续受益于技术升级和用户需求变化。
研报重点分析了哪些方向?
研报重点分析了公司SLG产品线的流水拐点及未来增长潜力,详细介绍了《LastAsylum》和《Z Route》的市场表现及储备自研产品的竞争力。同时,报告也关注了公司整体财务状况,包括2026年第二季度的营收、净利润数据及未来几年的业绩预测。此外,研报还探讨了公司非SLG产品的储备情况,涵盖RPG、模拟经营、二合、三消等赛道,以及其在海外市场的拓展计划。
当前市场对该公司有何判断?
当前市场对该公司判断积极,主要基于其SLG产品线流水的拐点出现和储备丰富。公司代理的SLG产品在美股畅销榜排名持续提升,表明产品竞争力增强,未来有望带动业绩中枢上移。同时,公司非SLG产品储备丰富,涵盖多个赛道,进一步增强了市场对其长期发展的信心。综合来看,该公司在SLG赛道和非SLG赛道的布局均较为完善,具备较强的市场发展潜力。
研报提示了哪些风险?
研报提示了以下风险:产品上线进度及表现不及预期,可能导致流水增长不及预期;行业竞争加剧,SLG赛道竞争激烈,可能影响公司市场份额;宏观经济波动,经济下行可能影响用户付费意愿,进而影响公司业绩。此外,公司扣非归母净利润同比大幅下降,也需关注其成本控制和盈利能力的变化。