猜你想问
这份研报主要分析了哪些财经热点?
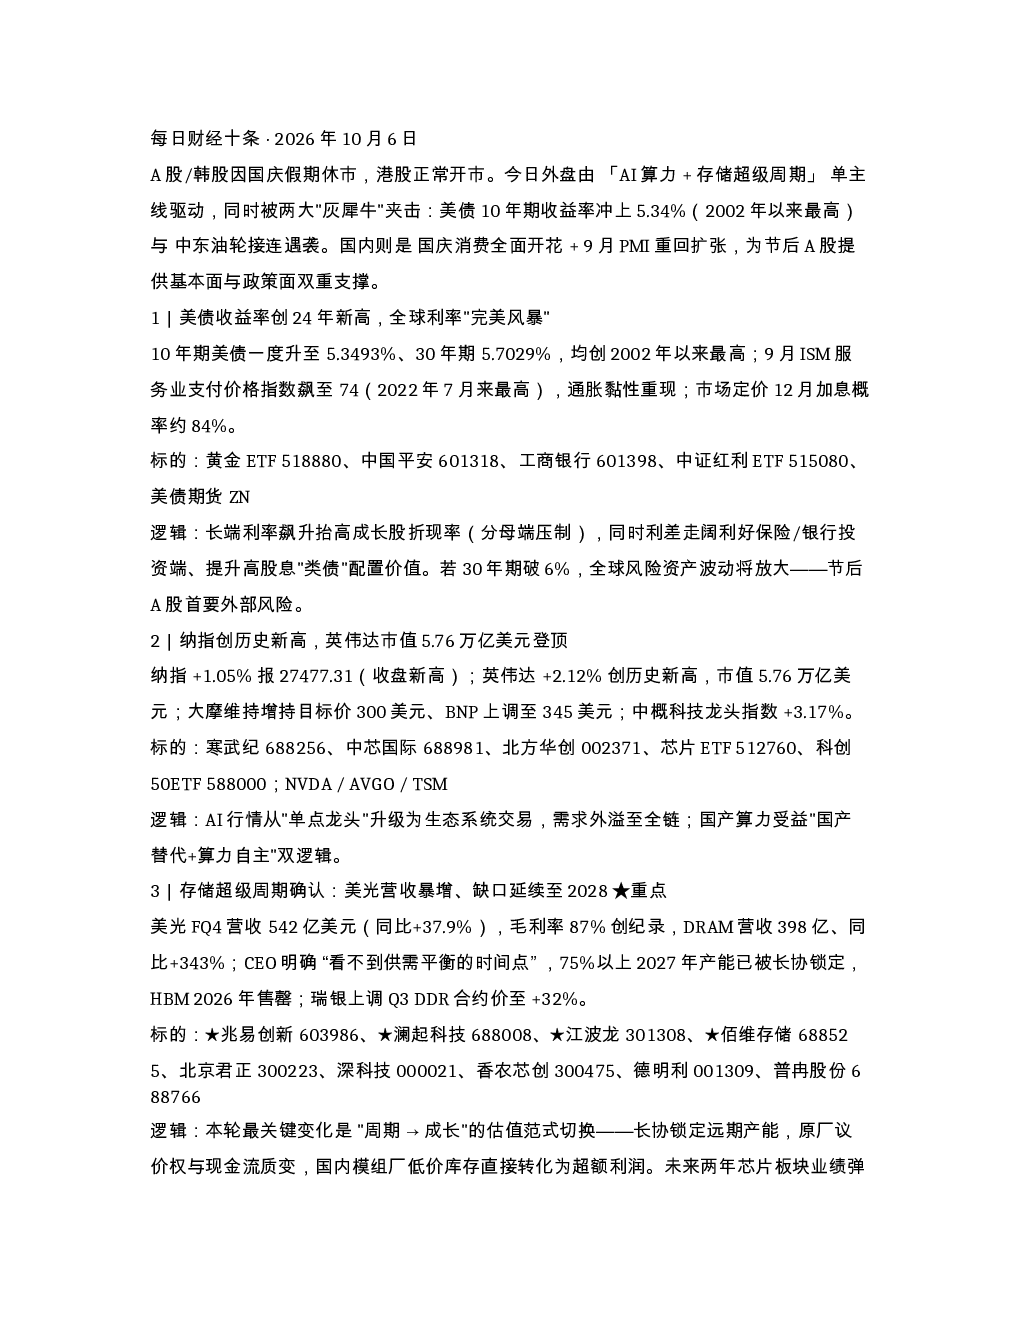
本报告聚焦全球利率、AI生态、存储周期、PCB供应链、中东局势、贵金属与工业金属、国庆消费、PMI数据及AI独角兽IPO等10大财经热点,深入剖析各领域最新动态与投资逻辑。
报告对AI行业的发展趋势有何见解?
报告指出AI行情已升级为生态系统交易,需求外溢至全链,国产算力受益于国产替代与算力自主逻辑,建议关注寒武纪、中芯国际等国产算力相关标的。
报告中重点分析了哪些行业方向?
报告重点分析了存储、PCB、有色、可选消费、顺周期化工等赛道,认为存储周期确认、PCB供应链紧张、铜供需结构更优,未来两年芯片板块弹性最高。
当前市场整体呈现怎样的状态?
市场呈现多领域分化,美债长端利率飙升压制成长股估值,而服务消费、大宗消费受政策驱动表现较好,但PMI数据显示生产强于需求剪刀差扩大,需关注经济复苏持续性。
研报提示了哪些潜在风险?
报告提示需关注美债30年期破6%可能加剧全球风险资产波动、中东地缘政治不确定性、三季报业绩兑现压力以及生产强于需求持续可能带来的经济下行风险。
你可能感兴趣
2026年10月6日综合类核心会议纪要
未知机构2026-10-06
2026年7月6日每日市场动态
上海国际货币经纪2026-07-06
2026年8月6日金融市场每日动态
金融上海国际货币经纪2026-08-06
陆家嘴财经早餐26年8月6日
未知机构2026-08-06
10月新开户数据揭晓685万户为历史单月第三水平财联社11月6日电据上交
未知机构2024-11-06
2016年10月6日星期四
文化传媒德意志银行2016-10-06
新能源汽车行业信息周报(2025年10月6日-10月12日)
交运设备乘联分合2025-10-14
中国零售及电商周讯(2023年10月6日-10月12日)
商贸零售冯氏集团2023-10-17
688377 迪威尔 迪威尔2026年7月6日投资者关系活动记录表
未知机构2026-07-07
一、动力煤:宝城期货品种套利数据日报(2026年7月6日)
宝城期货2026-07-06