猜你想问
奕斯伟计算研报核心内容是什么?
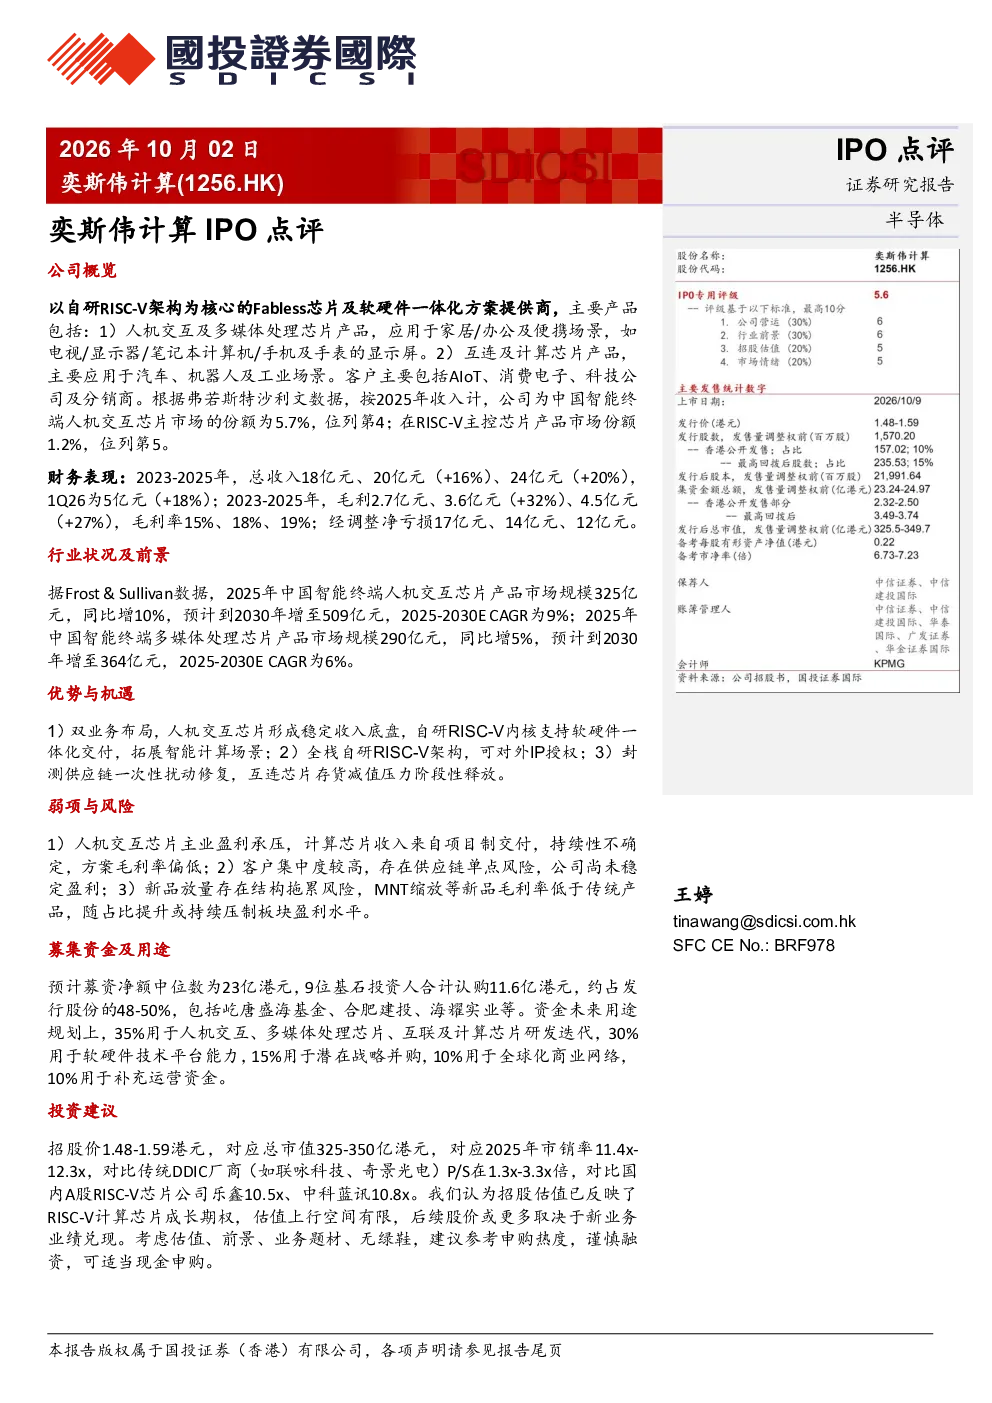
奕斯伟计算是一家以自研RISC-V架构为核心的Fabless芯片及软硬件一体化方案提供商,主要产品包括人机交互及多媒体处理芯片和互连及计算芯片。报告分析了公司在中国智能终端人机交互芯片市场份额及RISC-V主控芯片市场份额,并探讨了其双业务布局、全栈自研RISC-V架构等优势。
报告如何分析RISC-V芯片赛道发展趋势?
报告指出,根据Frost & Sullivan数据,2025年中国智能终端人机交互芯片市场规模为325亿元,预计2030年增至509亿元,CAGR为9%;多媒体处理芯片市场规模为290亿元,预计2030年增至364亿元,CAGR为6%。这表明RISC-V芯片赛道具有广阔的市场前景和发展潜力。
研报重点分析了哪些方面?
研报重点分析了奕斯伟计算的公司概览、财务表现、行业状况及前景、优势与机遇、弱项与风险、募资资金及用途、投资建议等七个方面。其中,对公司双业务布局、全栈自研RISC-V架构、供应链修复等优势进行了详细阐述,同时也指出了盈利压力、客户集中度、新品放量风险等潜在问题。
报告对市场现状有何判断?
报告显示,奕斯伟计算2023-2025年总收入分别为18亿元、20亿元、24亿元,毛利分别为2.7亿元、3.6亿元、4.5亿元,毛利率分别为15%、18%、19%。但经调整净亏损分别为17亿元、14亿元、12亿元。这表明公司虽然收入和毛利率有所提升,但仍处于亏损状态,市场现状仍需持续观察。
研报提示了哪些风险?
研报提示了奕斯伟计算存在盈利压力、客户集中度、新品放量风险等潜在问题。具体而言,人机交互芯片主业盈利承压,计算芯片收入持续性不确定,方案毛利率偏低;存在供应链单点风险,公司尚未稳定盈利;MNT缩放等新品毛利率低于传统产品,随占比提升或持续压制盈利水平。
你可能感兴趣
奕斯伟计算招股说明书
港股招股说明书2026-09-28
产业观察37期:【科技制造周报】奕斯伟完成近40亿元人民币C轮融资,投资于半导体硅片的产线建设
国泰君安证券2022-12-16
北京奕斯伟计算技术招股说明书(申请版本)
港股招股说明书2025-05-30
新股预览:奕斯伟
中国光大证券国际2026-09-28
西安奕斯伟材料科技股份有限公司招股说明书(注册稿)
招股说明书2025-08-15
西安奕斯伟材料科技股份有限公司招股说明书(申报稿)
招股说明书2025-04-02
北京奕斯伟计算技术招股说明书(申请版本)
港股招股说明书2026-01-30
西安奕斯伟材料科技股份有限公司招股说明书(上会稿)
招股说明书2025-08-07
西安奕斯伟材料科技股份有限公司招股说明书(申报稿)
招股说明书2024-11-29
北京奕斯伟计算技术股份有限公司招股书
招股说明书2026-01-30