猜你想问
泰和小贷2024年业绩报告主要有哪些财务数据?
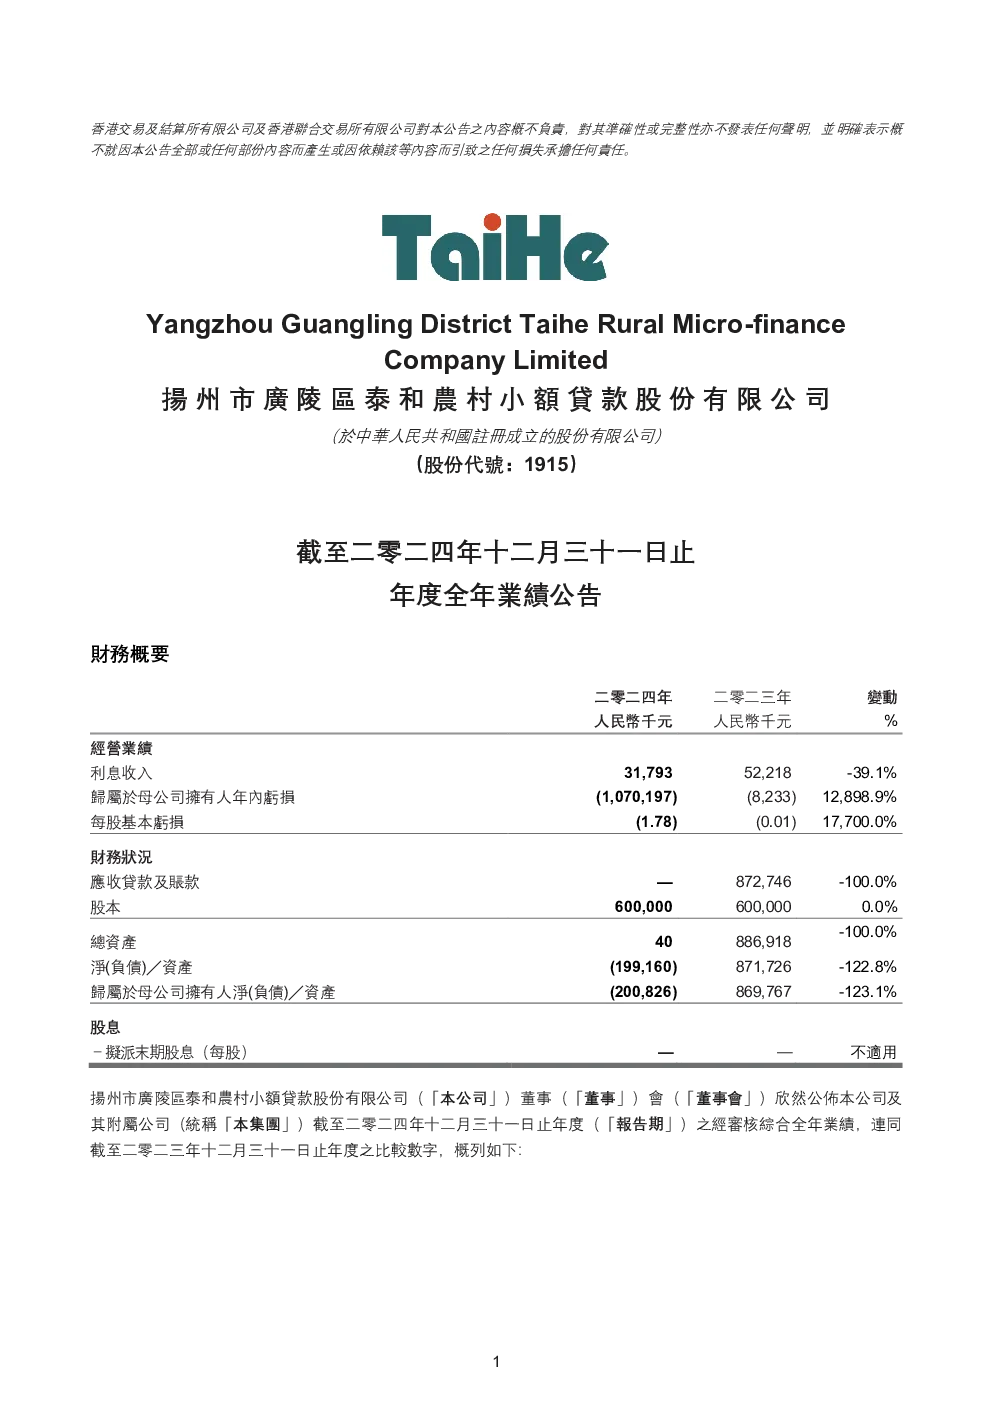
泰和小贷2024年业绩报告显示,公司利息收入约31.8万元,同比减少39.1%;税后亏损约1.1亿元,同比大幅增加。主要原因是贷款及其他应收款项减值损失和担保损失增加。此外,公司未偿贷款(减值准备前)余额约0元,总资产约3.95亿元,负债净额约199.2万元,较2023年显著减少。这些数据反映了公司在资产质量和盈利能力方面面临的严峻挑战。
泰和小贷业务主要集中在哪些领域?
泰和小贷主要业务为向“三农”提供贷款、融资担保服务及代理汽车服务。公司客户主要为扬州市个体工商户,2024年向191名客户提供贷款。公司采用五级分类法管理贷款组合,2024年不良贷款率及拨备覆盖率有所上升,显示出公司在资产风险管理方面面临压力。
泰和小贷面临的主要风险有哪些?
泰和小贷面临的主要风险包括财务风险、经营风险和持续经营风险。财务风险主要源于高额的减值损失和税后亏损,经营风险则与不良贷款率上升和客户集中度有关。此外,由于主要股东柏泰集团及联泰广场的破产清算,公司存在多宗涉及前董事会成员的审计事项,以及为这些股东提供的未授权担保导致的减值损失。这些因素共同导致公司持续经营能力存在重大不确定性。
泰和小贷未来发展战略是什么?
泰和小贷未来发展战略是成为领先的区域性小额贷款公司,专注满足微企业及个体工商户的短期业务融资需求。公司计划持续执行严格的风险控制措施,降低开支,把握新机遇,扩大业务规模。同时,公司正通过追收贷款、对前董事提起诉讼、与债权人达成重组协议、拓展香港业务及获得新融资安排等措施改善现金流。但这些措施能否成功仍存在不确定性。
泰和小贷研报有哪些值得关注的点?
泰和小贷研报值得关注的点包括:公司2024年财务状况显著恶化,利息收入大幅减少,税后亏损激增;公司未偿贷款余额接近于零,但不良贷款率上升;由于主要股东破产清算,公司面临多起审计事项和未授权担保减值损失;公司采取多项措施改善现金流,但持续经营能力存在重大不确定性;公司首次采用多项修订的国际财务报告准则,对财务报表产生影响。这些信息揭示了公司在当前面临的复杂经营环境和潜在风险。