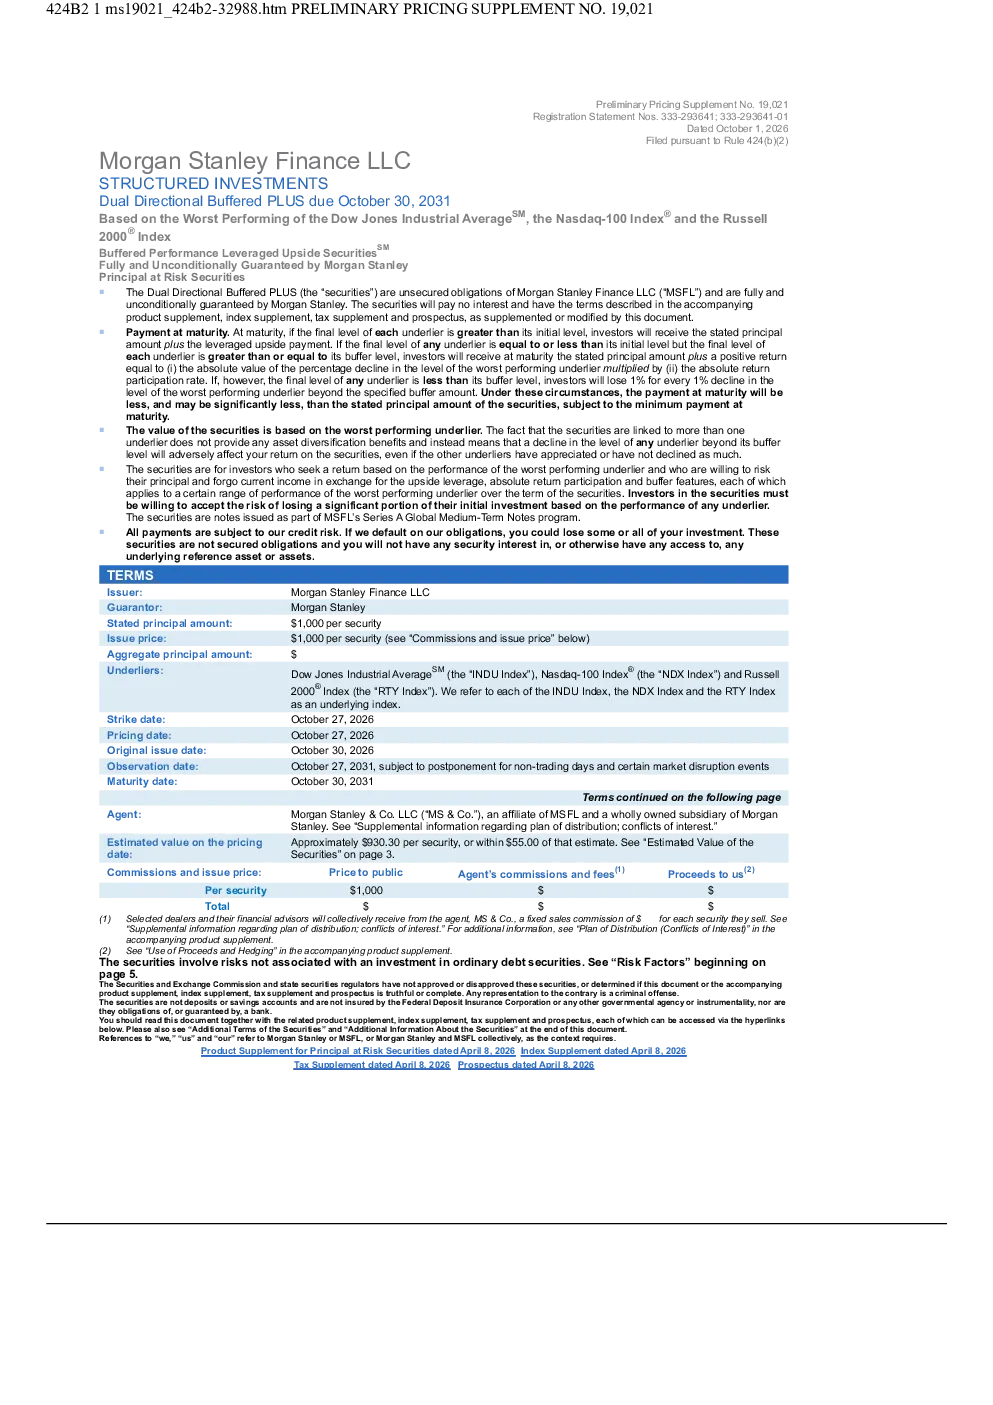
核心观点与产品介绍
该研报介绍了一种由摩根士丹利财务有限公司(MSFL)发行的、由摩根士丹利完全担保的缓冲表现杠杆PLUS证券。该证券不支付利息,其收益与道琼斯工业平均指数(DJIA)、纳斯达克100指数(NDX)和罗素2000指数(RTY)中最表现不佳的标的指数挂钩,提供杠杆上行收益、绝对回报参与和缓冲保护功能。
证券结构与收益机制
-
到期收益:
- 上行情景:若最表现不佳的标的指数最终水平高于初始水平,投资者将获得名义本金加上最表现不佳标的指数涨幅的139%。
- 绝对回报参与情景:若最表现不佳的标的指数最终水平介于初始水平与缓冲水平之间,投资者将获得名义本金加上一定比例的正面回报(绝对回报参与率乘以最表现不佳标的指数的绝对跌幅)。
- 下行情景:若最表现不佳的标的指数最终水平低于缓冲水平,投资者将损失1%的每1%的跌幅超出缓冲部分的损失,最低收益可能显著低于名义本金。
-
关键数据:
- 名义发行价:1000美元。
- 缓冲水平:各标的指数的初始水平。
- 绝对回报参与率:20%(示例)。
风险因素
-
证券风险:
- 仅提供最低到期支付,无利息。
- 正面回报受缓冲水平限制,跌破缓冲水平将产生损失。
- 到期收益基于观察日收盘水平,而非期间任何时点。
- 市场价格受多种因素影响(波动率、利率、相关性、地缘政治等)。
- 信用风险:若摩根士丹利违约,投资者可能损失部分或全部投资。
- 二级市场交易受限,价格可能显著低于发行价。
- 估值模型非市场标准,可能高于其他机构估值。
- 不上市交易,流动性低,需持有至到期。
-
标的指数风险:
- 价格风险:与单一标的挂钩风险更高。
- 小盘股风险:罗素2000指数包含小盘股,具有更高波动性、更低流动性,易受业务和经济风险影响。
-
利益冲突风险:
- 计算代理机构(摩根士丹利子公司)可能做出不利决定。
- 附属机构的对冲和交易活动可能影响证券价值。
税收与估值
- 美国联邦所得税影响不确定,需咨询税务顾问。
- 估值基于摩根士丹利内部模型,可能高于市场其他估值。
历史信息
- 提供了DJIA、NDX和RTY在2026年9月29日的收盘水平及历史走势图,强调历史表现不代表未来。
结论
该证券适合寻求基于最表现不佳标的指数的回报并愿意承担本金损失风险的投资者,其收益结构包含杠杆上行、绝对回报和缓冲保护,但需注意信用风险、二级市场流动性限制及小盘股波动性等风险。