猜你想问
多尼斯2026年报告核心内容有哪些?
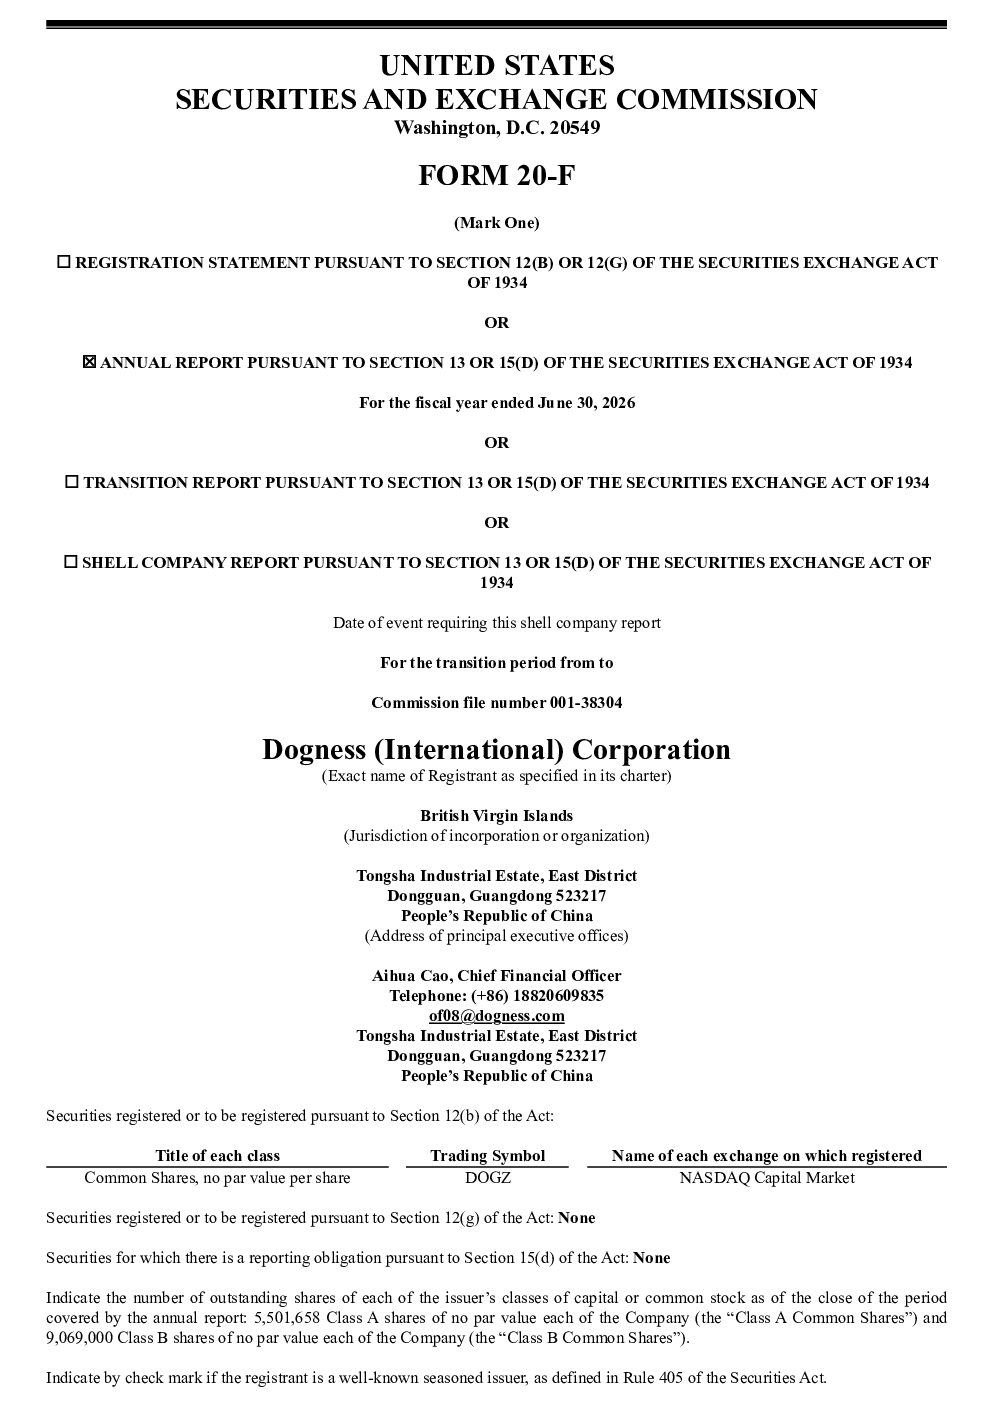
报告显示,多尼斯主要业务为中国宠物产品市场,涵盖传统及智能宠物用品,主要客户为零售宠物专卖店和大型零售商。2026年总收入1.59亿美元,出口销售占68.4%,净利润改善至-2.27亿美元。公司拥有129项专利和174项商标,但部分近期到期,面临竞争风险。报告强调公司在美国纳斯达克上市,却面临中国监管和地缘政治风险,包括税收政策变化、外汇管制等。
中国宠物产品赛道发展趋势如何?
中国宠物产品市场增长迅速,但竞争加剧。多尼斯作为主要参与者,受益于市场扩张,但需应对智能宠物产品市场消费者偏好变化及宏观经济不确定性。报告指出,智能宠物产品市场增长快,但宏观经济环境波动对公司业务构成挑战。公司需持续创新以满足消费者需求,保持市场竞争力。
报告重点分析了哪些方向?
报告重点分析多尼斯的业务结构、收入来源及风险因素。公司收入主要来自中国和海外市场,美国市场存在竞争压力。报告强调供应链中断、利率汇率波动、原材料价格上升等风险。同时,公司财务状况波动大,面临流动性压力,需持续融资支持业务发展。
多尼斯当前市场状况如何?
多尼斯在中国宠物产品市场具竞争优势,但面临多重挑战。报告显示,公司收入主要依赖出口,美国市场竞争激烈。公司财务表现波动,2026年净利润仍为负,但较2025年有所改善。公司拥有专利商标,但部分即将到期,存在被模仿风险。管理团队经验丰富,但依赖关键人员,存在人员流失风险。
报告提示了哪些风险?
报告提示多尼斯面临多重风险。首先是中国政府监管和地缘政治风险,包括税收政策变化、外汇管制、国家安全审查等。其次,市场竞争激烈,特别是美国市场。此外,供应链中断、利率汇率波动、原材料价格上升、知识产权侵权、劳动力成本增加等经营风险也不容忽视。公司财务状况波动大,流动性压力大,需持续融资。
你可能感兴趣
多尼斯 2025年年度报告和过渡报告
美股财报2025-10-17
能多洁 2026年年度报告和过渡报告
美股财报2026-03-25
喀里多尼亚矿业 2026年年度报告和过渡报告
美股财报2026-04-23
骇维金属加工 2026年年度报告和过渡报告
美股财报2026-07-14
英国国家电网公司 2026年年度报告和过渡报告
美股财报2026-06-03
罗科仕 2026年年度报告和过渡报告
美股财报2026-04-20
Banco Macro SA ADR 2026年年度报告和过渡报告
美股财报2026-04-20
太平洋航空 2026年年度报告和过渡报告
美股财报2026-04-17
能链智电 2026年年度报告和过渡报告
美股财报2026-04-17
Costamare Bulkers Holdings Ltd 2026年年度报告和过渡报告
美股财报2026-03-30