猜你想问
该报告主要讲什么内容?
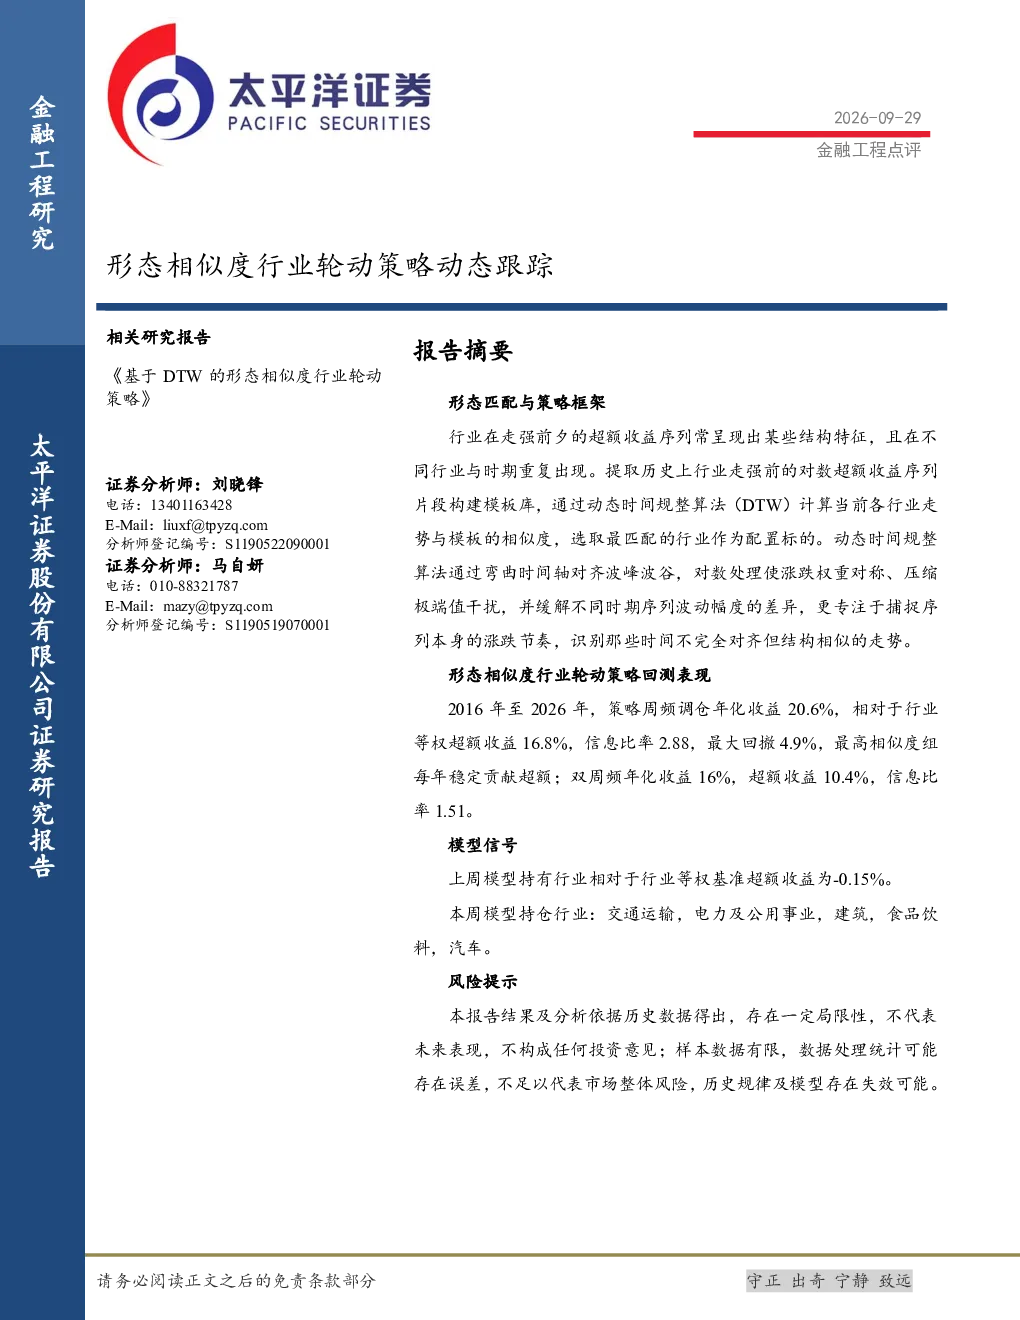
该报告介绍了一种基于价格形态识别和动态时间规整算法(DTW)的行业轮动策略。通过构建行业超额收益序列模板库,计算当前行业走势与模板的相似度,筛选未来超额收益上行概率更高的行业进行投资配置。报告详细阐述了模板库构建、形态相似度计算及组合构建的具体方法,并展示了周频和双周频调仓策略的历史回测效果。
报告关注的赛道或行业发展趋势如何?
报告聚焦于中信一级行业轮动机会,通过分析历史数据发现行业走强前常呈现重复的结构特征。报告构建了涵盖28个行业的模板库(剔除综合、综合金融),利用DTW算法捕捉早期轮动信号。历史回测显示,该策略能有效识别超额收益上行概率更高的行业,如交通运输、电力及公用事业等,为行业轮动投资提供分析框架。
报告重点分析了哪些方向?
报告重点分析了行业形态相似度计算方法及其在投资策略中的应用。核心内容包括:1)基于2009-2026年数据的模板库构建,采用对数超额收益率序列并设置阈值筛选有效模板;2)利用DTW算法计算行业走势与模板的相似度,经Z-Score标准化后用于投资决策;3)构建相似度最高的前N个行业等权组合。报告还对比了周频和双周频调仓策略的回测表现。
当前市场对这类策略的判断是什么?
当前市场可通过该报告了解行业轮动策略的运作逻辑。报告历史回测显示,周频调仓策略年化收益20.6%、超额收益16.8%,双周频调仓年化收益16%、超额收益10.4%。模型能捕捉到行业轮动的早期信号,如交通运输、电力及公用事业等行业的形态特征。但需注意,历史数据不代表未来表现,策略有效性受市场环境变化影响。
报告有哪些需要注意的风险提示?
报告提示的主要风险包括:1)历史数据不代表未来收益,行业轮动规律可能因市场结构变化而失效;2)样本区间有限可能存在统计偏差,模板库构建的阈值设置影响策略效果;3)模型依赖形态相似度,极端市场事件可能导致信号失真。此外,动态时间规整算法的参数选择也会影响相似度计算结果,需谨慎评估策略适用性。