猜你想问
这份研报主要分析了哪些内容?
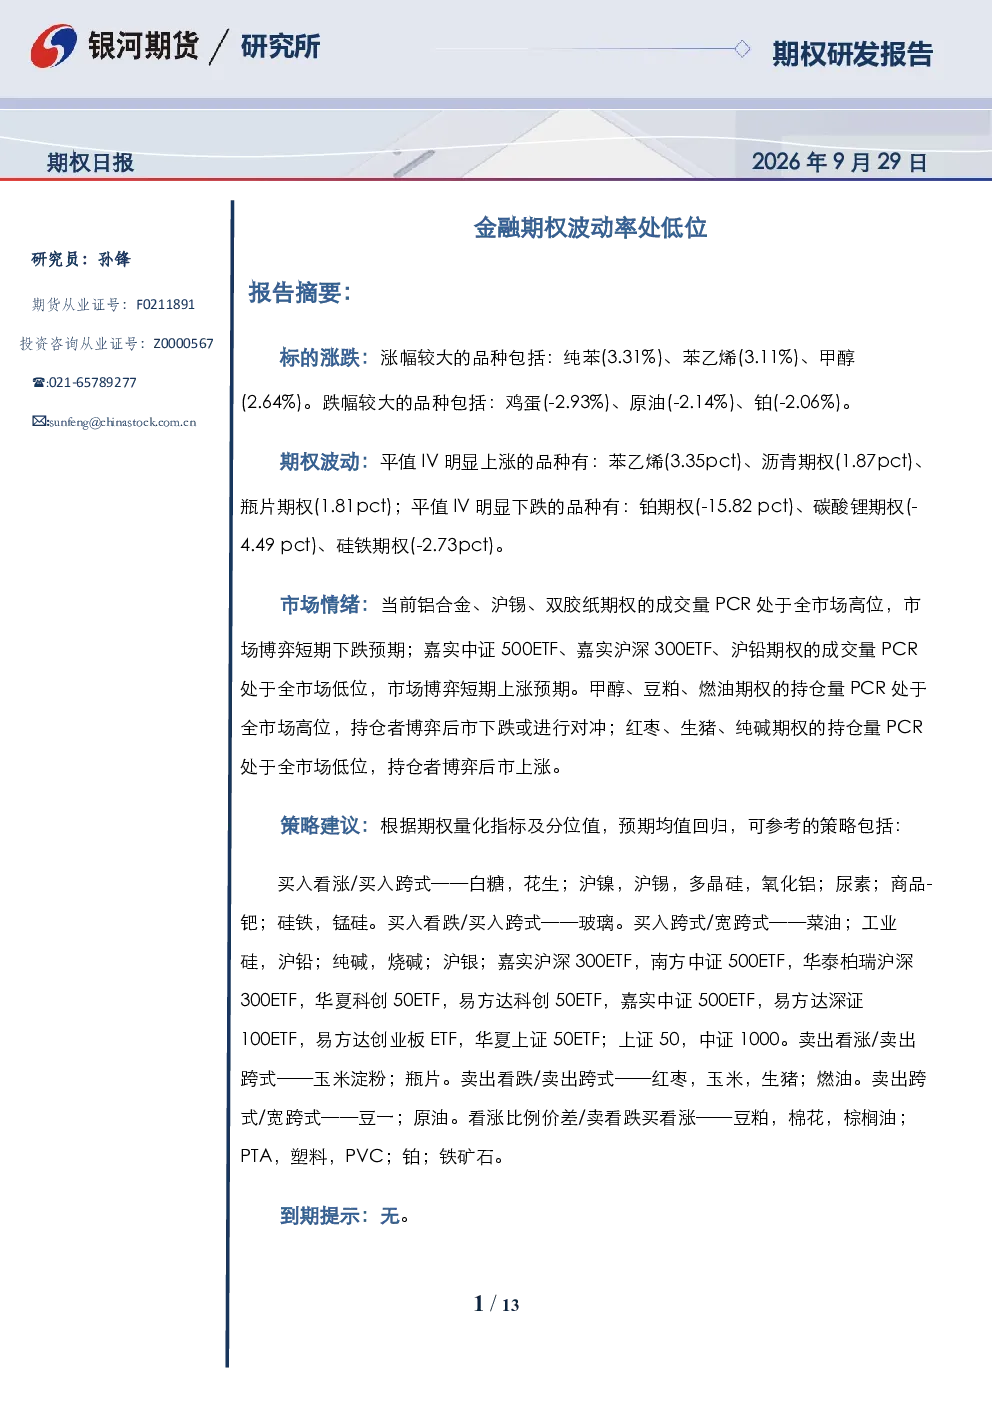
这份研报主要分析了金融期权波动率的现状,特别是平值波动率(IV)在不同品种上的表现。报告指出苯乙烯、沥青期权等品种平值IV明显上涨,而铂期权、碳酸锂期权等品种平值IV明显下跌。同时,铝合金、沪锡等品种看跌期权成交和持仓占优。报告还特别关注了沪镍、工业硅等品种平值IV处于近期低位的情况,并指出沪镍期权偏度处高位,看跌期权相对较贵。此外,报告分析了多个板块如农产品、化工品、金属等板块的期权成交和持仓情况,并基于期权量化指标及分位值,预期市场可能出现均值回归。
报告对哪些行业或赛道的发展趋势进行了分析?
报告分析了金融板块和农产品板块的期权市场表现。金融板块成交下降,而农产品板块持仓下降。在具体品种上,报告关注了多个行业的期权波动率变化,如化工品的苯乙烯、沥青、PTA等,金属品的沪镍、沪锡、铝合金等,以及农产品中的豆粕、菜油、苹果等。报告指出部分品种如沪镍、工业硅等平值IV处于近期低位,而玉米淀粉、生猪等品种平值IV处于高位,这些变化反映了不同行业或赛道在期权市场中的表现差异和潜在趋势。
报告中重点分析了哪些方向或品种?
报告重点分析了多个品种的平值波动率(IV)变化,包括苯乙烯、沥青、铂、碳酸锂、硅铁、铝合金、沪锡、沪铜、沪铝、沪镍、工业硅、沪锡、多晶硅、氧化铝、沪铅、双胶纸、原油、短纤、LPG、乙二醇、聚丙烯、锰硅、铁矿石、豆粕、苹果、菜油、鸡蛋、菜油、白糖、花生、玉米淀粉、生猪、红枣、豆一、玻璃、菜油、工业硅、沪铅、纯碱、烧碱、沪银、嘉实沪深300ETF、南方中证500ETF、华泰柏瑞沪深300ETF、华夏科创50ETF、易方达科创50ETF、嘉实中证500ETF、易方达深证100ETF、易方达创业板ETF、华夏上证50ETF、上证50、中证1000、玉米淀粉、瓶片、红枣、玉米、生猪、燃油、豆一、原油等。此外,报告还重点分析了不同品种的期权成交和持仓情况,以及期权平值IV和偏度的高低分布。
报告对当前市场现状有何判断?
报告对当前市场现状的判断主要集中在期权波动率的变化和不同品种的期权成交持仓情况。报告指出金融板块成交下降,农产品板块持仓下降,部分品种如沪镍、工业硅等平值IV处于近期低位,而玉米淀粉、生猪等品种平值IV处于高位。此外,报告观察到铝合金、沪锡等品种看跌期权成交和持仓占优,而沪银看跌期权成交占优。这些变化反映了市场在不同行业和品种上的风险偏好和波动率预期。报告基于期权量化指标及分位值,预期市场可能出现均值回归。
报告有哪些需要关注的风险提示?
报告提示投资者关注期权市场中的波动率变化和不同品种的期权成交持仓情况。例如,报告指出部分品种如沪镍期权偏度处高位,看跌期权相对较贵,这可能意味着市场对某些品种的下行风险预期较高。此外,报告提示投资者关注期权平值IV和偏度的高低分布,因为这些指标可能反映了市场对不同方向的风险偏好。报告还建议投资者根据期权量化指标及分位值,考虑均值回归的可能性,并参考报告中提到的多种期权策略,如买入看涨/买入跨式、买入看跌/买入跨式、卖出看涨/卖出跨式、卖出看跌/卖出跨式、看涨比例价差/卖看跌买看涨等,以应对市场变化。