猜你想问
这份市场日报的核心内容是什么?
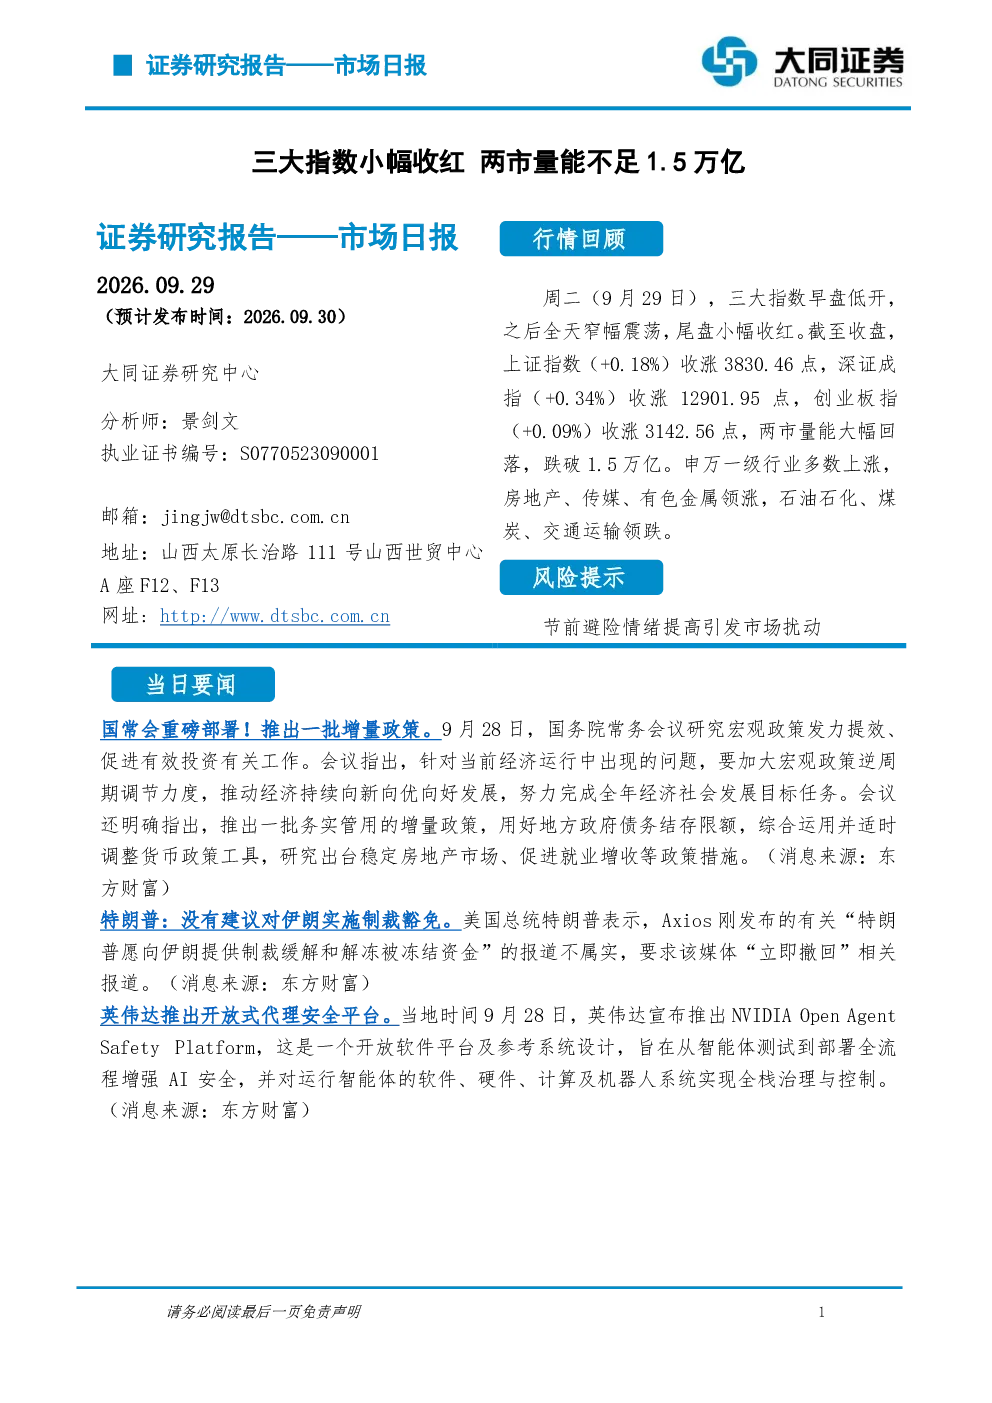
周二(9月29日),三大指数低开窄幅震荡,尾盘收红。上证指数涨0.18%,深证成指涨0.34%,创业板指涨0.09%,两市成交额14,091.98亿元,量能跌破1.5万亿。申万一级行业多数上涨,房地产、传媒、有色金属领涨,石油石化、煤炭、交通运输领跌。国务院常务会议提出加大逆周期调节力度,推出一批增量政策,包括用好地方政府债务结存限额、综合运用货币政策工具、稳定房地产市场和促进就业增收等措施。英伟达宣布推出NVIDIA Open Agent Safety Platform,旨在增强AI安全,实现全栈治理与控制。
房地产板块近期发展趋势如何?
从市场表现看,房地产板块领涨,涨4.06%。这可能与近期政策支持有关,如国常会提出用好地方政府债务结存限额、稳定房地产市场等措施。同时,资金流向显示房地产板块主力资金净流入,表明市场对行业政策预期积极。但需关注宏观经济环境变化及行业自身风险,长期发展需结合供需关系、政策持续性及市场情绪综合判断。
本报告重点分析了哪些方面?
本报告重点分析了市场整体表现、行业板块走势及政策要闻影响。具体包括三大指数涨跌情况、两市成交额变化、申万一级行业涨跌幅及领涨领跌板块,同时梳理了国常会关于宏观政策的部署、特朗普对伊朗制裁的表态以及英伟达AI安全平台的发布等要闻。此外,还考察了各板块资金流向情况,为投资者提供全面的市场参考。
当前市场整体处于什么状态?
当前市场整体呈现小幅震荡上行态势,三大指数低开收红,但量能不足1.5万亿,显示市场活跃度有待提升。行业方面,多数板块上涨,但石油石化、煤炭、交通运输等板块领跌,反映市场内部存在结构性分化。资金流向方面,电力设备、电子等科技板块及房地产板块获资金关注,而银行、机械设备等板块资金流出。整体来看,市场处于政策预期与经济基本面的交织影响中。
本报告有哪些需要投资者注意的风险?
市场存在不确定性,投资者需谨慎决策。首先,宏观政策效果存在时滞,短期内市场可能受政策预期波动影响。其次,行业板块表现分化,部分领涨板块可能面临获利回吐压力,而领跌板块或持续承压。再次,国际局势变化可能对市场情绪产生影响,如特朗普对伊朗制裁的表态虽被否认,但仍需关注地缘政治风险。最后,AI安全等新兴领域政策走向尚不明朗,相关投资需关注技术迭代与监管动态。