猜你想问
怡球资源2026年半年度业绩说明会核心内容是什么?
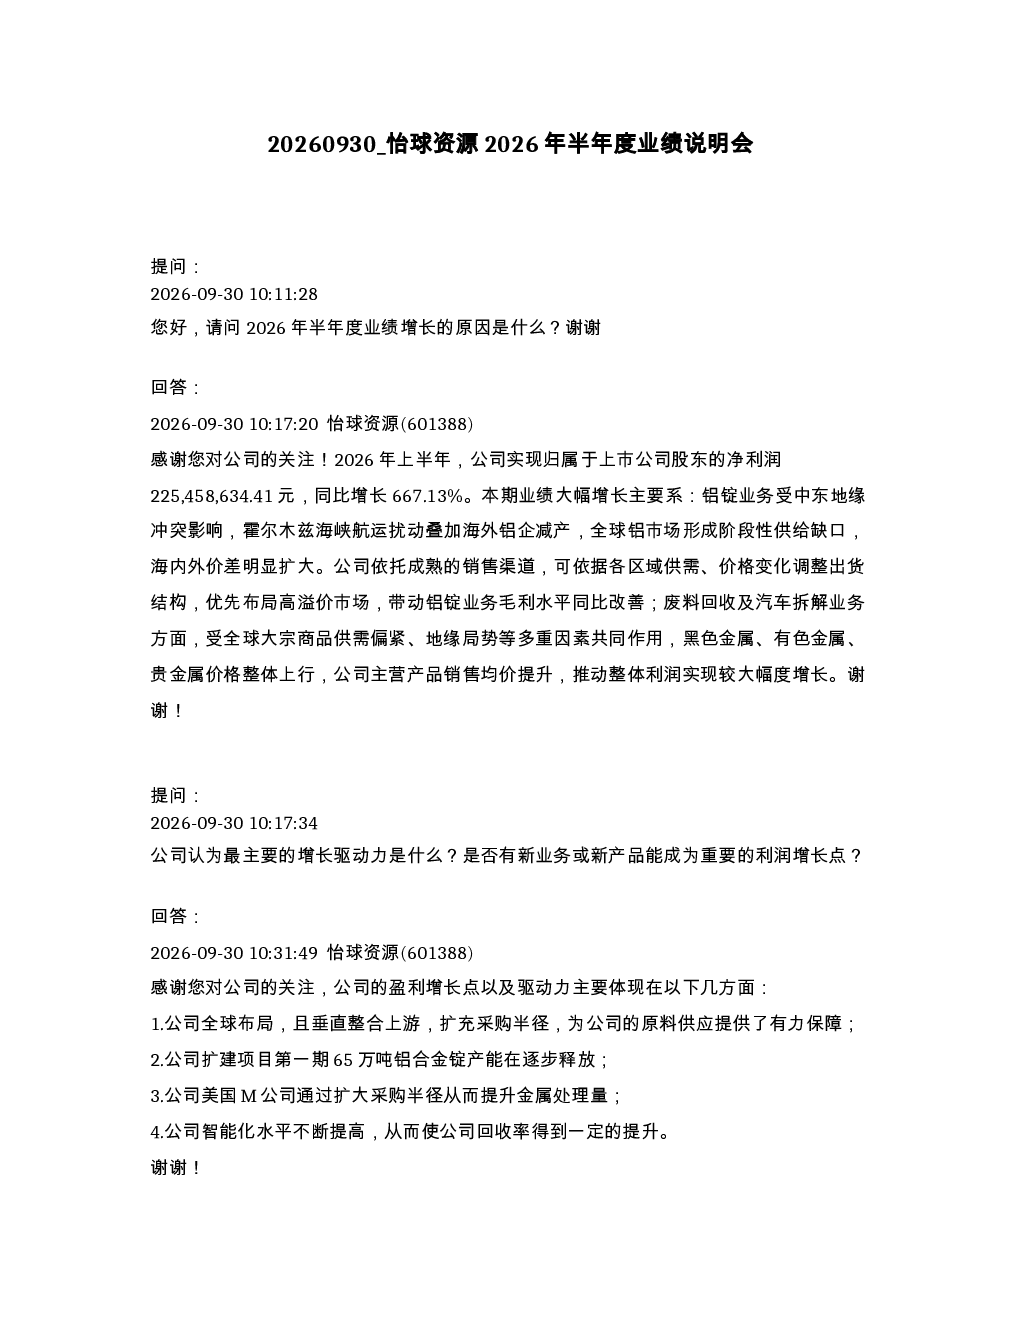
怡球资源2026年上半年实现归属于上市公司股东的净利润225,458,634.41元,同比增长667.13%。主要增长因素包括铝锭业务受益于全球供给缺口和价差扩大,以及废料回收及汽车拆解业务受大宗商品价格上涨推动。公司通过全球布局、产能释放、智能化提升和工艺创新等手段优化生产,马来西亚项目产能逐步释放,目前铝锭业绩贡献全部来自该基地。
铝行业发展趋势如何?
2026年上半年铝行业受地缘冲突和海外减产影响,全球形成阶段性供给缺口,海内外价差扩大。怡球资源依托成熟销售渠道布局高溢价市场,铝锭业务毛利改善。同时,全球大宗商品供需偏紧推动黑色金属、有色金属、贵金属价格上行,带动公司废料回收及汽车拆解业务利润增长。行业未来发展趋势仍受国际供需关系、地缘政治及技术创新影响。
怡球资源报告重点分析了哪些方向?
报告重点分析了怡球资源的增长驱动力,包括全球布局保障原料供应、扩建项目产能释放、美国M公司扩大采购提升处理量以及智能化提升回收率。同时关注技术创新和产业升级,通过工艺技术、先进设备和自主研发优化生产流程,提升自动化水平和节能降耗能力。此外,报告还提及马来西亚项目贡献及市值管理策略。
当前铝市场现状如何判断?
当前铝市场受中东地缘冲突和海外减产影响,存在阶段性供给缺口,海内外价差明显扩大。怡球资源依托成熟销售渠道优先布局高溢价市场,铝锭业务毛利水平同比改善。全球大宗商品供需偏紧推动黑色金属、有色金属、贵金属价格整体上行,公司主营产品销售均价提升,推动整体利润增长。市场未来仍需关注供需关系变化和地缘政治风险。
怡球资源研报有哪些风险提示?
报告提示怡球资源面临的主要风险包括国际市场铝价波动风险、地缘政治风险以及大宗商品价格波动风险。公司通过以销定产、自然对冲及上期所铸造铝品牌套期保值等方式降低风险。此外,报告还提及市场竞争加剧、技术创新不及预期以及环保政策变化等潜在风险因素。所有具体信息以证监会及上海证券交易所公告为准。