猜你想问
北元化工2026年半年度业绩说明会核心内容有哪些?
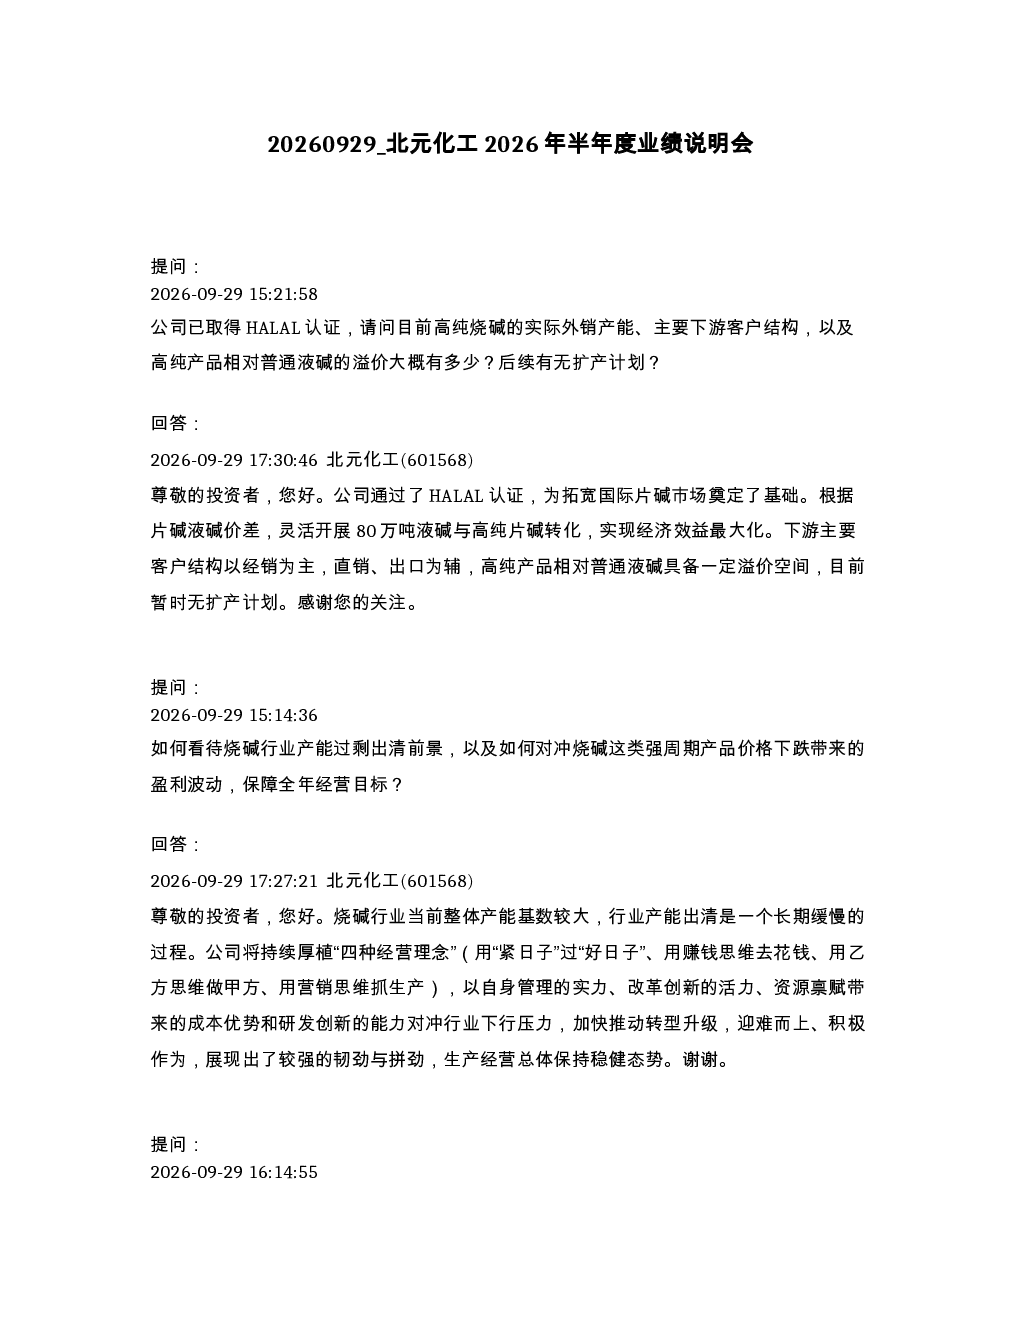
北元化工通过HALAL认证拓宽国际片碱市场,灵活转化液碱与高纯片碱实现经济效益。公司下游客户以经销为主,高纯产品有溢价空间,暂无扩产计划。甘氨酸项目进度40.23%,预计2027年6月投产,毛利率尚不明确。公司推行“四种经营理念”对冲行业下行压力,加快转型升级,生产经营总体稳健。
烧碱行业发展趋势如何?
烧碱行业产能出清是长期缓慢过程,北元化工通过稳健经营、提高信息披露质量、加强与投资者互动等举措提升长期投资价值。公司推行差异化销售策略,主营高附加值产品,暂无产品结构调整计划。下半年PVC、烧碱行业价格预计呈区间震荡运行。
报告重点分析了哪些方向?
报告重点分析了北元化工高附加值树脂占比约61%的应用情况,以及甘氨酸项目延期原因和投产预期。公司推行中层年薪制改革、全员积分考核提升生产效率,主装置长周期稳定运行水平提升,PVC、烧碱产量和优等品率改善。
当前市场现状如何判断?
公司账面货币资金充裕,资产负债率低,存量资金优先保障日常经营、技改升级等生产性投入。经营现金流大幅转正的核心原因是销售货款回收比例高于应收票据比例。公司通过期货套保、点价交易等模式锁定销售价格,降低经营风险。国际地缘冲突影响烧碱国际市场供应链,公司上半年片碱出口量增加约2万吨。
研报有哪些风险提示?
北元化工上市7年股价大幅缩水,公司通过现金红利、资本公积转增股本等方式回报股东,但盈利能力仍需提升。原始股东减持属正常市场化交易行为,后续计划将依规披露。PVC无汞化改造已完成10万吨产能,剩余产能改造时间表、资本开支规模尚未确定。公司管理团队稳定,但人才梯队建设需构建多元有效的人才培养体系。
你可能感兴趣
鲁北化工2026年半年度业绩说明会
未知机构2026-09-08
300016 北陆药业 2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-03
603082 北自科技 北自科技2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-16
北矿科技2026年半年度业绩说明会
未知机构2026-09-18
601089 福元医药 北京福元医药股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-19
688238 和元生物 和元生物投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-04
普元信息2026年半年度业绩说明会
未知机构2026-09-11
福元医药2026年半年度业绩说明会
未知机构2026-08-19
养元饮品2026年半年度业绩说明会
未知机构2026-09-02
福元医药 601089 2026年半年度业绩说明会
未知机构2026-08-19