猜你想问
泛亚微透2026年半年度业绩说明会核心内容有哪些?
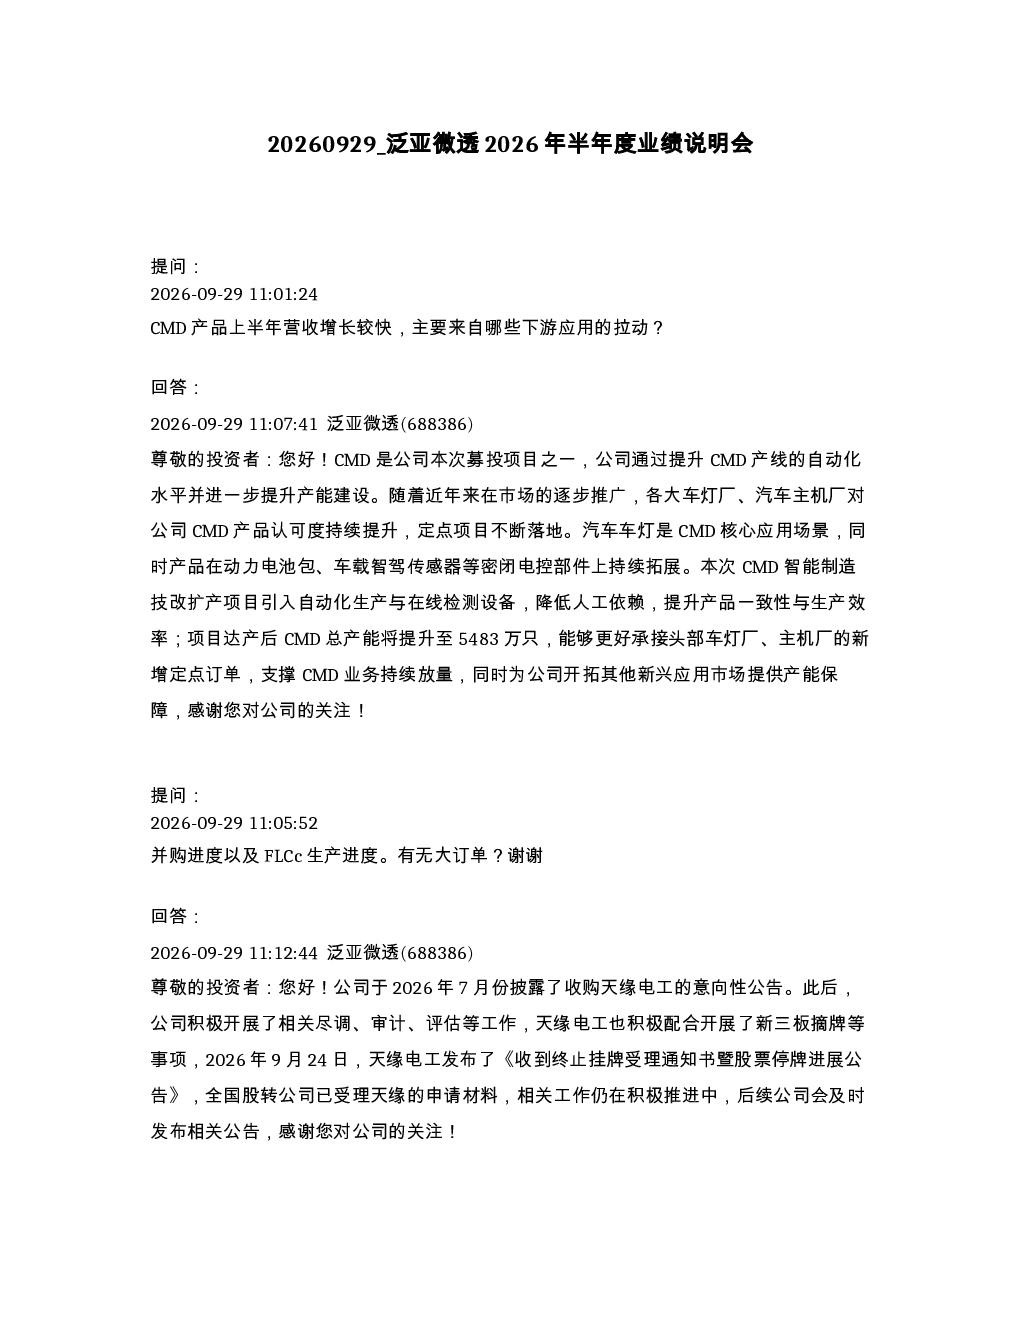
报告显示,泛亚微透的CMD产品营收增长较快,主要得益于下游汽车车灯厂、汽车主机厂的认可度提升及定点项目落地,同时产品在动力电池包、车载智驾传感器等领域的拓展。公司通过提升CMD产线自动化水平并扩大产能,以承接新增订单并支持业务持续放量。收购天缘电工的意向性公告已披露,尽调、审计等工作正在进行中。下半年收入增长动力主要来自已量产项目的交付、已定点项目的量产爬坡,以及CMD自动化产线落地带来的产能提升。研发费用同比增长90.23%,主要由于新增研发人员成本及多个新研发项目的启动。定增募集资金已到位,包含CMD智能制造技改扩产项目、低介电损耗FCCL挠性覆铜板项目、研发中心建设项目及补充流动资金四项。控股股东、实控人兼董事长已实施增持计划,计划增持金额500万元至1000万元,目前已完成下限金额增持。
泛亚微透所在赛道/行业发展趋势如何?
泛亚微透所在赛道主要涉及材料领域,特别是汽车电子材料、新能源材料等。报告显示,公司高毛利产品(CMD、气体管理产品、ePTFE微透产品等)赛道存在竞争,但细分领域壁垒较高。公司以ePTFE多孔材料、气凝胶为技术底座,对标美国戈尔,走差异化路线,发挥本土化优势实现国产替代。公司正积极推进第二代CMD在车载毫米波雷达、智驾摄像头、消费电子等领域的定点项目进入量产。高性能线束业务稳定增长,ePTFE微透产品维持稳健出货,气凝胶在舰船及新能源领域稳步增长。这些发展表明行业对高性能材料的需求持续增长,国产替代趋势明显。
泛亚微透报告重点分析了哪些方向?
报告重点分析了泛亚微透的核心产品CMD的营收增长情况、并购天缘电工的进度、下半年收入增长动力、研发投入情况、募投项目进度、高毛利产品竞争态势、增持股份计划、市值管理举措、后续并购计划、国产替代进展、新增大客户情况、产品应用领域与功能、海外业务占比以及净利润下滑原因。报告显示,公司通过提升CMD产品产能和自动化水平,积极拓展下游应用,推动收入增长。并购天缘电工进展顺利,未来可能存在其他并购计划。公司加大研发投入,聚焦主业,并通过控股股东增持、提升经营质量、完善投资者关系等措施进行市值管理。
泛亚微透市场现状如何判断?
泛亚微透市场现状表现为公司核心产品CMD营收增长较快,下游客户认可度提升,产品应用领域不断拓展。公司在汽车电子材料、新能源材料等领域具有一定竞争优势,特别是在细分领域壁垒较高。公司通过提升自动化水平、扩大产能、加大研发投入等措施,积极应对市场竞争。同时,公司面临汽车行业结构性分化导致中游零部件承受压力,以及持续加大研发投入使得经营利润承受阶段性压力等挑战。整体来看,公司市场地位稳固,发展前景值得期待。
泛亚微透研报有哪些风险提示?
报告提示,泛亚微透面临汽车行业结构性分化导致中游零部件承受压力的风险,这可能影响公司下游客户的订单需求。公司持续加大研发投入,使得经营利润承受阶段性压力。此外,高毛利产品赛道存在竞争,虽然细分领域壁垒较高,但公司仍需保持技术领先和成本控制能力。公司在研多个新研发项目,研发投入较大,存在研发失败或不及预期的风险。同时,公司募投项目进度受多种因素影响,可能存在延期或不及预期的风险。此外,公司海外业务占比相对较低,未来可能面临国际市场开拓的风险。