猜你想问
豆一期货近期走势如何?
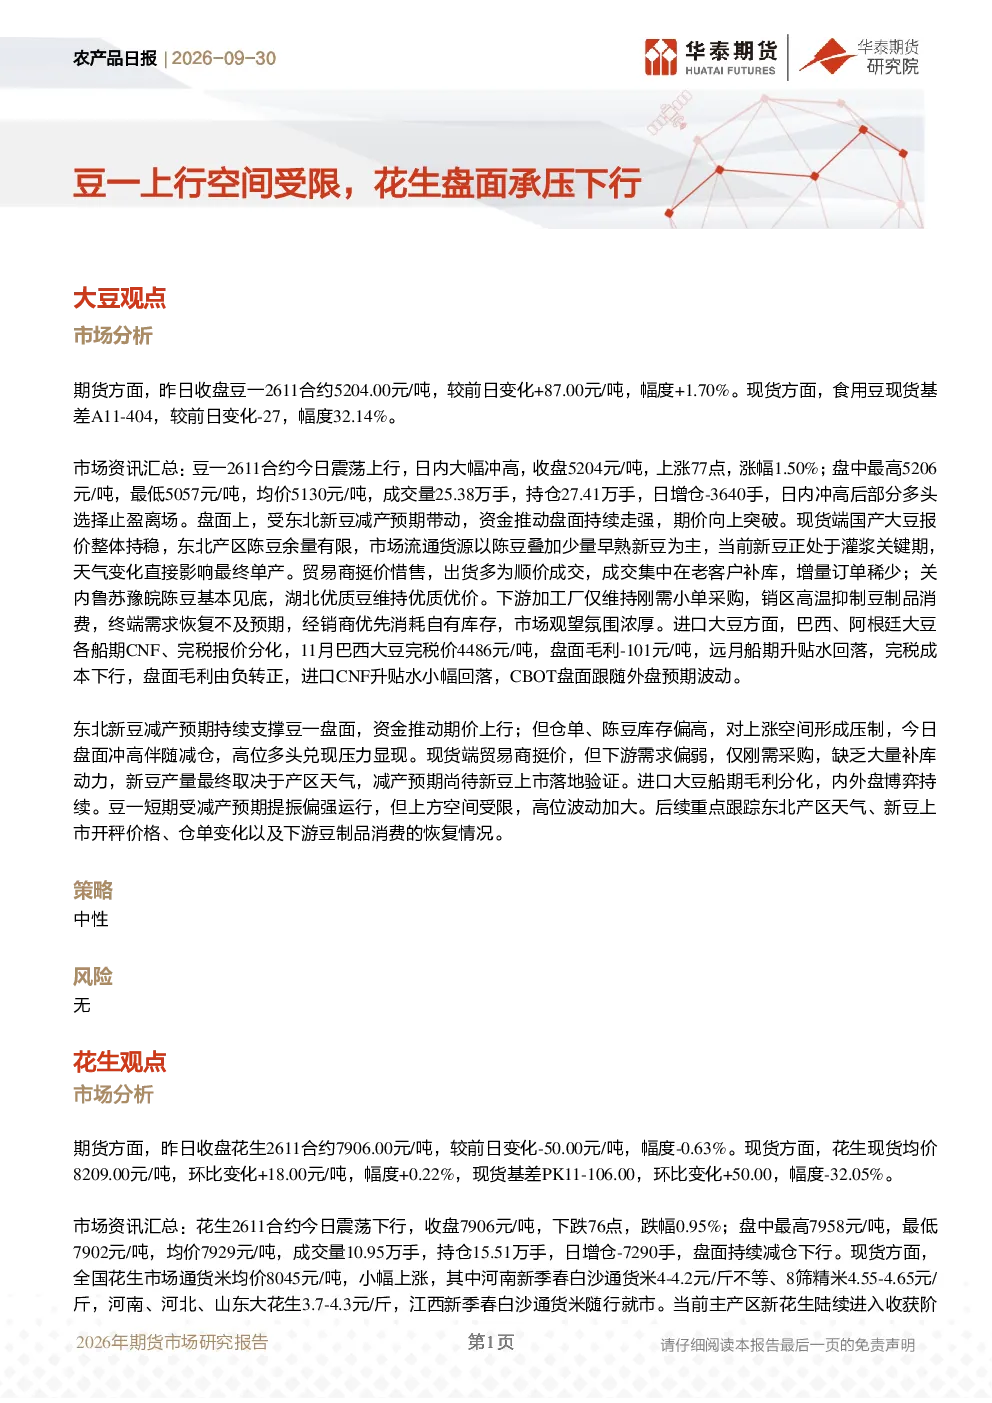
豆一2611合约近期震荡上行,收盘5204元/吨,上涨1.70%,成交量25.38万手,持仓27.41万手,日增仓-3640手。资金推动期价上行,但仓单、陈豆库存偏高压制上涨空间,高位多头兑现压力显现。
东北产区大豆当前市场情况怎样?
东北产区国产大豆报价持稳,陈豆余量有限,新豆灌浆期天气影响产量,贸易商挺价惜售,下游刚需采购。基差A11-404下跌32.14%,市场观望氛围浓厚。新豆产量最终取决于产区天气,减产预期待验证。
花生期货和现货市场有何差异?
花生2611合约持续减仓下行,收盘7906元/吨,下跌0.63%,成交量10.95万手,持仓15.51万手,日增仓-7290手。现货均价8209元/吨,环比上涨0.22%,基差PK11-106.00。主产区新花生陆续收获,现货以质论价,下游采购偏谨慎,期现出现分化。
当前农产品市场整体趋势分析?
豆一期货受新豆减产预期支撑,但仓单、陈豆库存偏高压制上涨空间;花生期货受新粮上市供给预期压制,现货优质货源报价有支撑。进口大豆船期毛利分化,内外盘博弈持续。整体市场观望氛围浓厚,下游需求未见明显回暖。
本报告提示的主要风险点?
本报告未提示明确风险。但需关注产区天气对新豆产量的影响,以及新花生上市对现货市场的供给压力。此外,进口大豆船期毛利分化可能加剧内外盘博弈,需持续跟踪市场变化。
你可能感兴趣
油料日报:豆一涨跌受限,花生行情承压
华泰期货2026-04-29
油料日报:豆一供给承压下行,花生供需博弈震荡
华泰期货2026-07-31
油料日报:豆一博弈尚存上行空间,花生交投平淡震荡运行
华泰期货2026-03-19
油料日报:天气炒作趋缓叠加需求疲弱,豆一花生承压
华泰期货2025-08-20
油料日报:豆一仓单承压,花生需求疲软
华泰期货2026-05-08
油料日报:豆一高位承压,花生行情走弱
华泰期货2026-04-17
油料日报:豆一承压震荡,花生重心下移
华泰期货2026-07-16
油料日报:豆一区间整理,花生承压运行
华泰期货2026-07-07
油料日报:豆一价格高位承压,花生延续弱稳震荡
华泰期货2026-01-16
油料日报:豆一行情承压,花生交投平淡
华泰期货2026-08-28