猜你想问
禾荣科研报核心内容是什么?
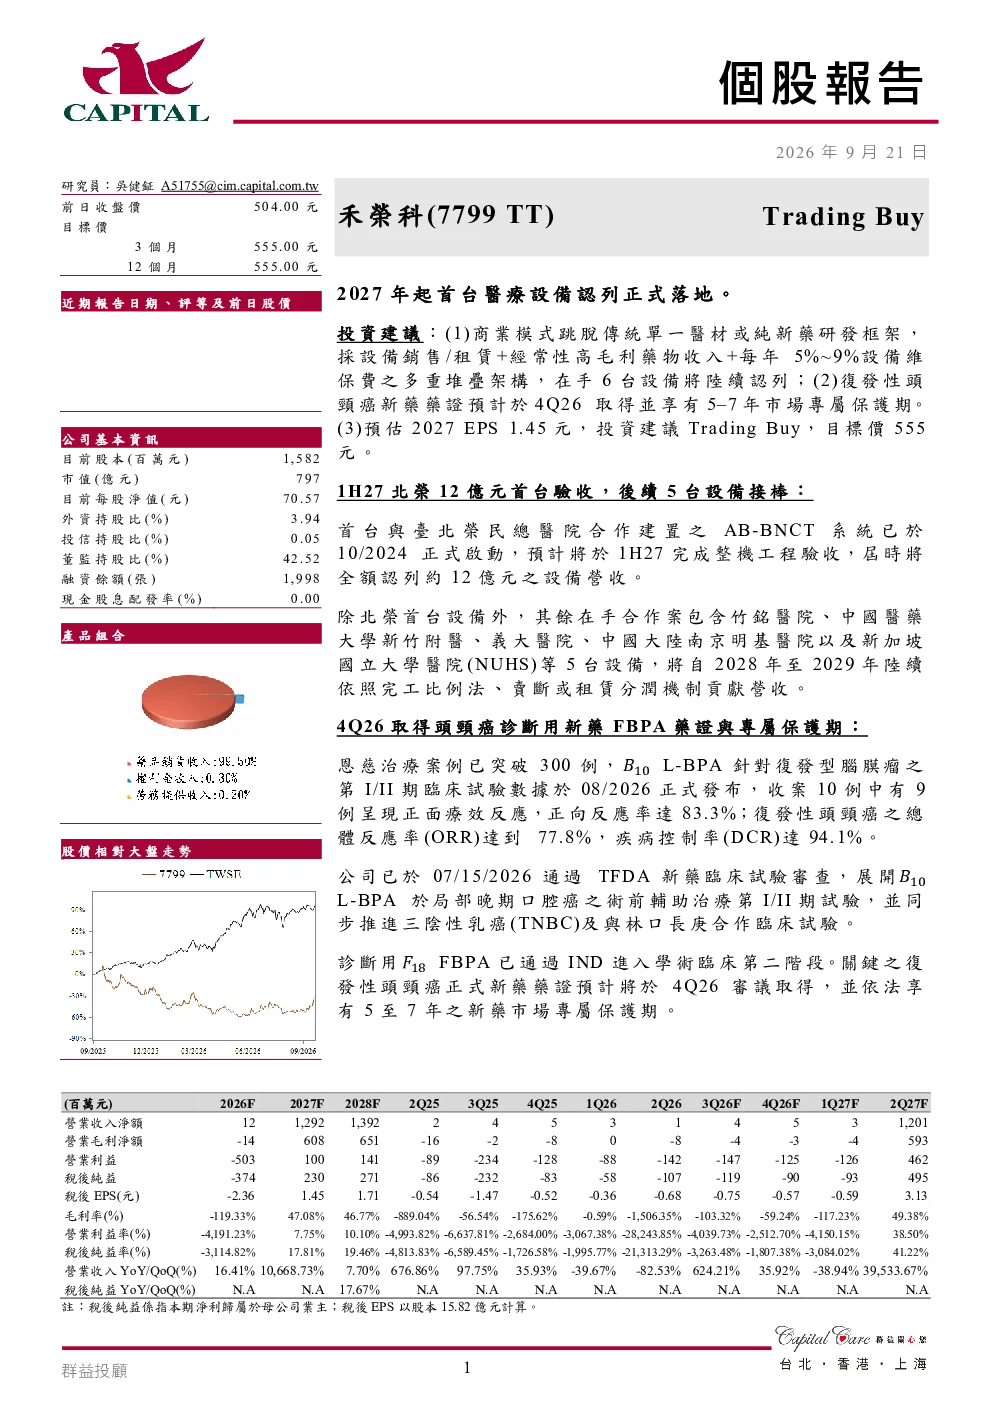
禾荣科技采用「设备销售/租赁+经常性高毛利药物收入+每年5%~9%设备维保费」的多重堆叠架构。核心业务包括AB-BNCT系统设备、恩慈治疗药物(已超300例多国实案例,脑膜瘤有效率超80%)、专利药物FBPA(诊断用,已进入IND第二阶段)。
该报告涉及哪些赛道或行业发展趋势?
报告聚焦于BNCT(硼中子俘获疗法)医疗设备与药物研发赛道。技术优势包括90度BSA减速技术与鈹靶工程,中子产生效率是竞品7倍。与西门子合作提升治疗计划精准度,与沛尔生医探索BNCT结合细胞免疫疗法。
报告重点分析了哪些方向?
报告重点分析了禾荣科技的三重商业模式:设备销售/租赁、高毛利药物收入、设备维保费。详细介绍了AB-BNCT系统设备(首台预计2027年认列12亿,后续5台2028-2029年)、恩慈治疗药物(超300例案例,脑膜瘤有效率超80%)及专利药物FBPA(诊断用,预计2026年Q4取得头颈癌药证)。
当前市场对禾荣科所处行业现状如何判断?
禾荣科技所处的BNCT赛道,其设备建置成本约是重粒子疗法的三分之一,疗程仅需1-2次,单次自费约100万,具有极高设备产出比与医院财务可行性。公司已与台北大荣医院合作,首台设备预计2027年完成验收。海外扩张计划中,新加坡约18个月,日本约2年,中国大陆约30个月,长期海外需求或达数百台规模。
该研报是否存在风险提示?
报告未明确指出具体风险,但可从行业竞争与技术迭代角度分析潜在风险。BNCT技术虽具优势,但需关注技术迭代速度与竞品跟进情况。同时,药物研发存在临床试验不确定性,需关注FBPA等新药IND及后续审批进展。海外市场拓展也面临不同地区的法规与市场准入挑战。
你可能感兴趣
荣科科技:2022年三季度报告
财报2022-10-28
荣科科技:2025年三季度报告
财报2025-10-28
荣科科技:2026年一季度报告
财报2026-04-27
荣科科技:2018年第一季度报告披露提示性公告
财报2018-04-26
荣科科技:2021年第一季度报告全文
财报2021-04-29
荣科科技:2017年第一季度报告披露提示性公告
财报2017-04-26
荣科科技:2018年第一季度报告全文
财报2018-04-26
荣科科技:2020年第一季度报告全文
财报2020-04-29
荣科科技:2019年第三季度报告全文
财报2019-10-29
荣科科技:2012年第三季度报告全文
财报2012-10-24