猜你想问
这份报告主要分析了什么内容?
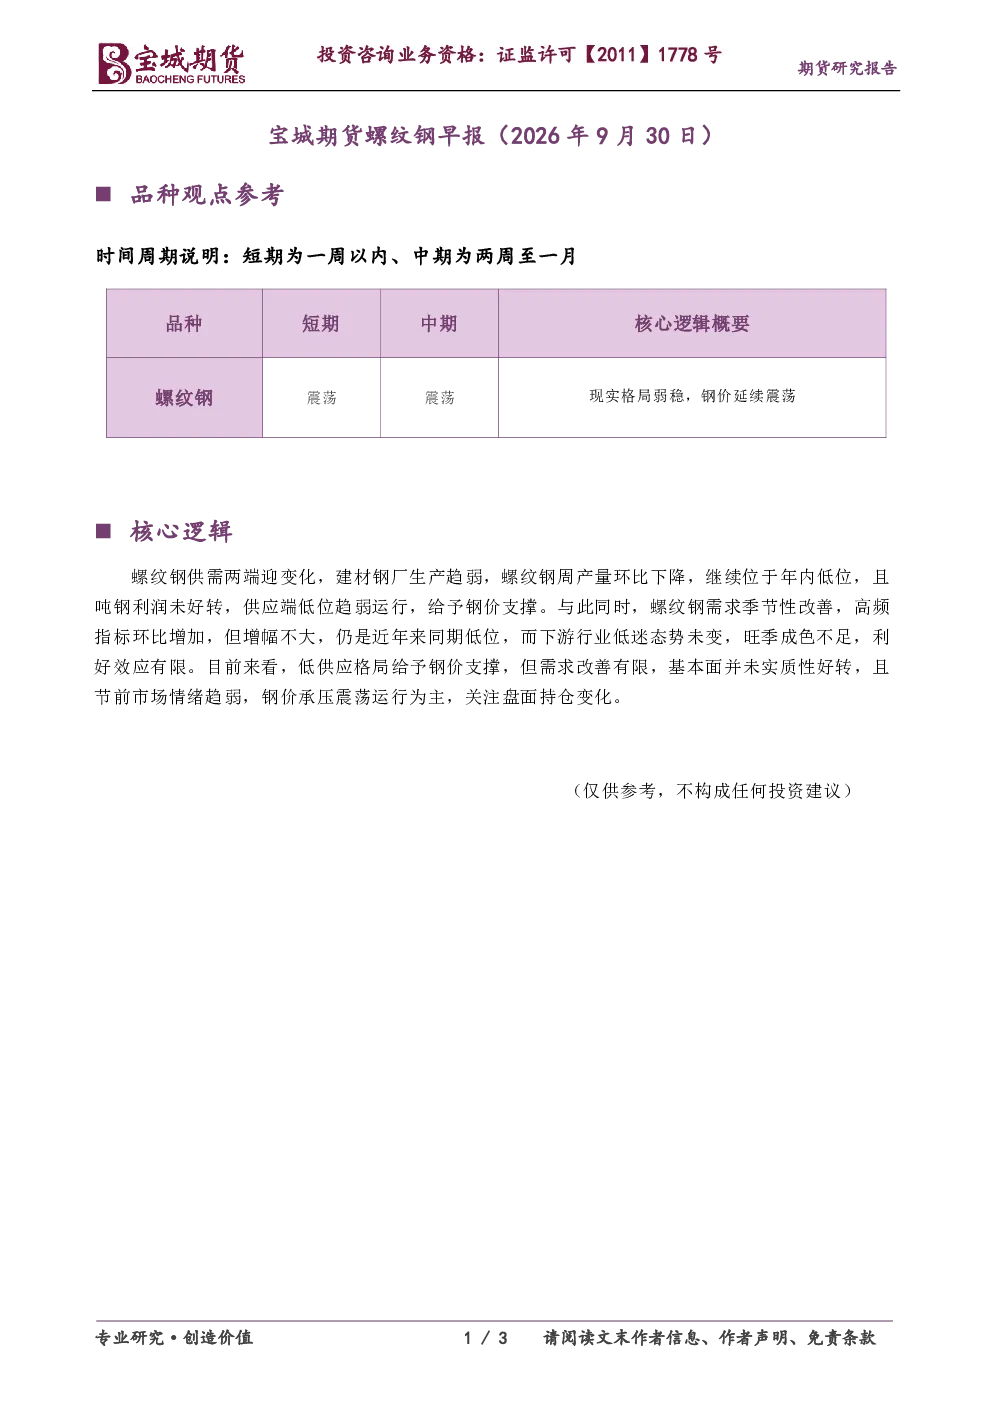
本报告主要分析了螺纹钢的供需变化。供应端显示建材钢厂生产趋弱,周产量环比下降并处于年内低位,吨钢利润未好转,显示供应端低位趋弱运行,对钢价形成支撑。需求端虽然季节性有所改善,高频指标环比增加,但增幅不大,仍处于近年来同期的低位,下游行业低迷态势未变,旺季成色不足,利好效应有限。目前来看,低供应格局对钢价形成支撑,但需求改善有限,基本面并未实质性好转。
螺纹钢行业未来发展趋势如何?
螺纹钢行业未来发展趋势需关注供需两端变化。供应端可能继续维持低位运行,钢厂生产动力不足,吨钢利润未好转将限制增产意愿。需求端则受季节性因素影响,短期内改善空间有限,下游行业低迷可能持续,旺季成色有待观察。整体来看,行业需等待需求实质性好转或供应进一步收缩才能出现明显变化。
报告重点分析了螺纹钢的哪些方面?
报告重点分析了螺纹钢的供应和需求两端情况。供应端关注了建材钢厂的生产状态、周产量变化及吨钢利润水平,指出供应端低位趋弱运行对钢价形成支撑。需求端则分析了季节性改善情况、高频指标变化以及下游行业景气度,指出需求改善有限且下游低迷态势未变。此外,还关注了市场情绪和盘面持仓变化对价格的影响。
当前螺纹钢市场处于什么状态?
当前螺纹钢市场处于供需两端变化下的承压震荡状态。供应端低位运行对价格形成支撑,但需求端改善有限,季节性因素影响下下游行业仍显低迷,旺季成色不足限制了需求的实质性好转。市场情绪趋弱,节前行情承压,价格波动主要受供需平衡变化和资金流向影响,需关注盘面持仓变化以判断市场态度。
阅读这份报告需要注意哪些风险?
阅读这份报告需注意以下风险:首先,供需变化可能不及预期,钢厂增产意愿增强或下游需求突然放量可能改变当前平衡状态。其次,宏观经济波动可能影响下游行业景气度,进而影响螺纹钢需求。再次,政策调控如环保限产或金融政策变化可能对供需两端产生意外影响。最后,市场情绪和资金流向短期波动较大,需关注盘面持仓变化以识别潜在风险。
你可能感兴趣
宝城期货螺纹钢早报(2026年3月12日)
钢铁宝城期货2026-03-12
螺纹钢早报
宝城期货2026-03-16
螺纹钢早报
宝城期货2026-04-09
螺纹钢早报
宝城期货2026-03-26
螺纹钢早报
宝城期货2026-04-14
螺纹钢早报
宝城期货2026-04-17
宝城期货螺纹钢早报(2025年9月2日)
钢铁宝城期货2025-09-02
螺纹钢早报
钢铁宝城期货2025-09-19
螺纹钢早报
宝城期货2025-10-09
宝城期货螺纹钢早报
宝城期货2025-10-16