猜你想问
Nymox Pharmaceutical Corp 2026年年度报告核心内容是什么?
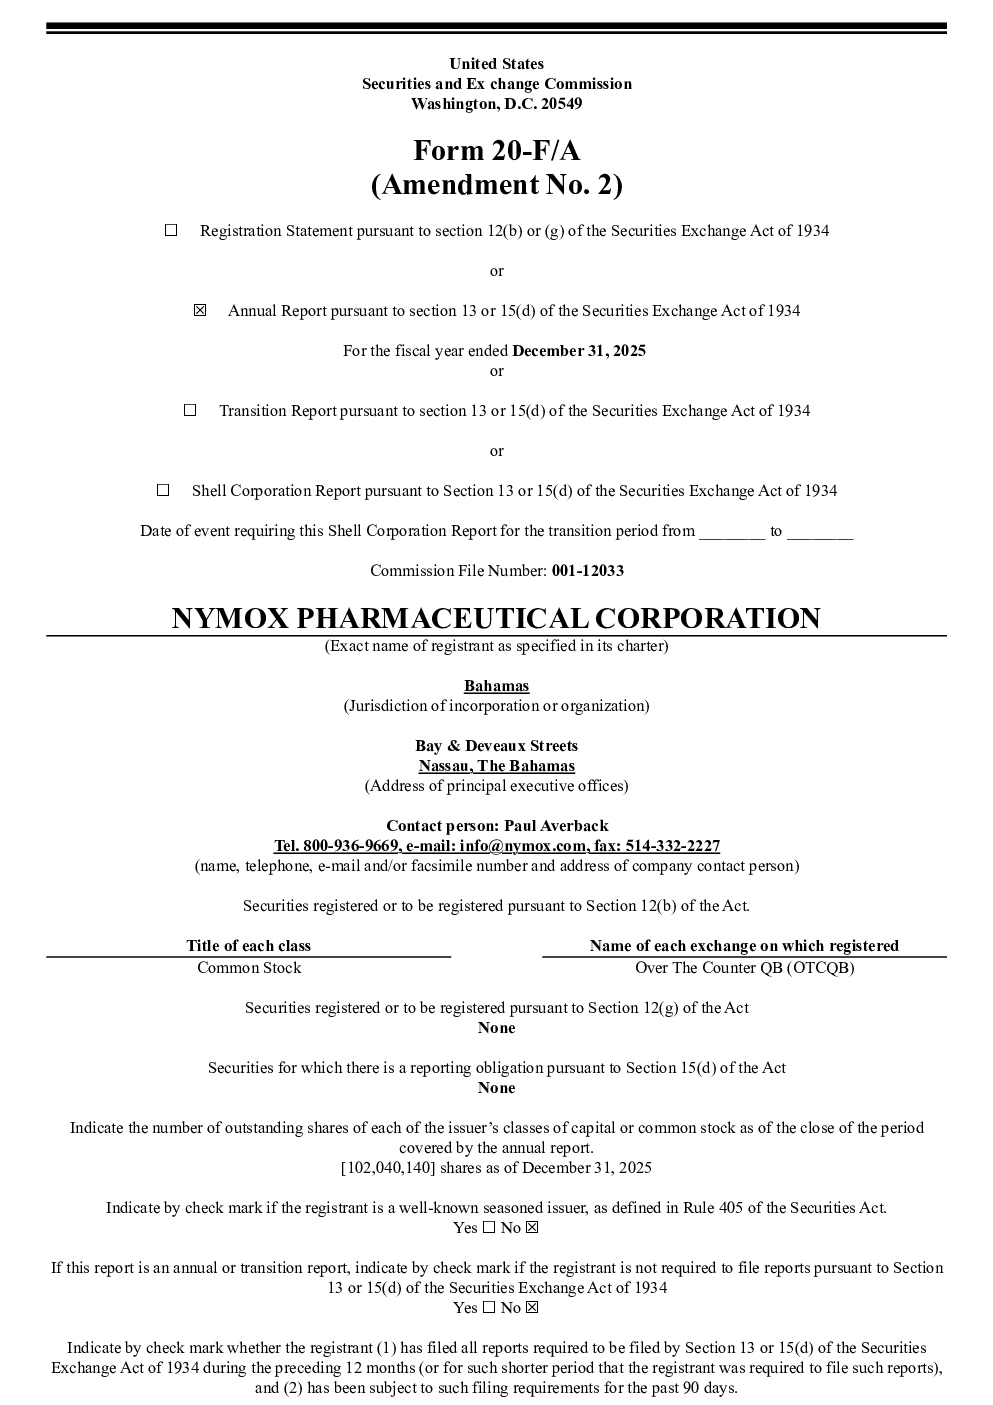
Nymox Pharmaceutical Corporation 是一家专注于治疗良性前列腺增生 (BPH) 和低级别局部前列腺癌的生物制药公司,其核心药物候选物为 NX-1207。公司拥有广泛的专利组合,但自成立以来一直处于亏损状态,截至 2025 年 12 月 31 日累计亏损约 2.167 亿美元,现金流为负。研发支出主要用于 NX-1207 的开发和临床试验,累计约 1.052 亿美元。尽管 NX-1207 在美国 3 期临床试验中未达主要终点,公司仍继续进行长期扩展试验并向丹麦和英国提交上市许可申请。
生物制药赛道BPH治疗发展趋势如何?
生物制药领域在 BPH 治疗方面正朝着靶向治疗和新型药物开发的方向发展。传统药物如 5α-还原酶抑制剂仍占主导,但创新疗法如 NX-1207 的靶向药物候选物代表了行业前沿探索。然而,新药研发面临高失败率和长周期挑战,监管审批不确定性大,商业化进程需长期投入。Nymox Pharmaceutical 的 NX-1207 未能达标的案例反映了该赛道的技术门槛和竞争压力。
该报告重点分析了Nymox Pharmaceutical Corp的哪些方面?
报告重点分析了 Nymox Pharmaceutical Corp 的药物研发进展、财务状况及市场前景。核心药物 NX-1207 的临床试验结果、专利组合价值、研发投入与亏损情况均被详细评估。此外,报告还考察了公司在美国的 BPH 治疗市场布局,以及向丹麦和英国提交上市许可的战略意义。整体评估显示公司在研发方面持续投入,但商业化路径面临严峻考验。
当前Nymox Pharmaceutical Corp的市场现状如何?
Nymox Pharmaceutical Corp 目前面临持续亏损和现金流紧张的困境,2025 年净亏损 4,275,475 美元,累计亏损约 2.167 亿美元。其核心药物 NX-1207 在关键临床试验中未达预期,但公司仍通过长期扩展试验和海外市场申请维持研发动力。由于从未支付股息且融资困难,公司短期生存依赖外部投资。市场对其能否成功商业化 NX-1207 存在广泛疑虑。
投资Nymox Pharmaceutical Corp面临哪些风险?
投资 Nymox Pharmaceutical Corp 的主要风险包括:监管审批不确定性,NX-1207 未能达标可能影响后续药物开发;商业化进程受阻,BPH 治疗市场竞争激烈且患者支付意愿有限;持续亏损和现金流为负,公司财务状况脆弱;融资困难,缺乏外部资金支持可能中断研发;临床试验失败风险,新药研发成功率低。这些因素共同决定了公司未来的发展前景。