猜你想问
这份市场日报的核心内容是什么?
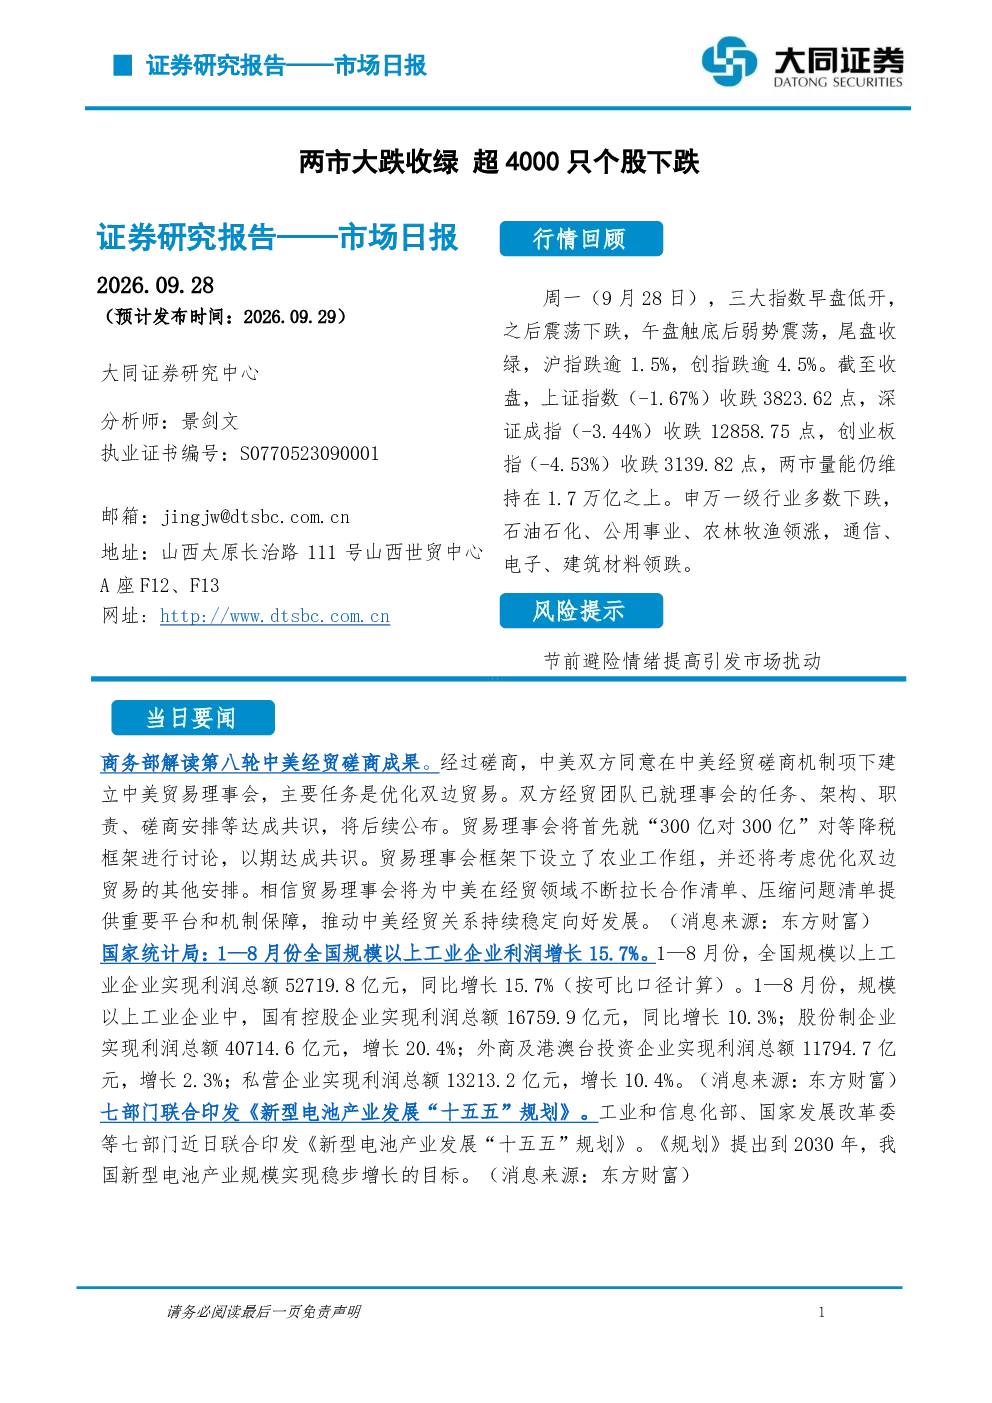
2026年9月28日,三大指数低开震荡下跌,沪指跌逾1.5%,创指跌逾4.5%。两市成交额维持在1.7万亿之上,申万一级行业多数下跌,石油石化、公用事业、农林牧渔领涨,通信、电子、建筑材料领跌。商务部解读第八轮中美经贸磋商成果,双方同意建立中美贸易理事会。1—8月份全国规模以上工业企业利润增长15.7%。七部门联合印发《新型电池产业发展“十五五”规划》,提出到2030年,我国新型电池产业规模实现稳步增长的目标。
通信、电子、建筑材料等板块未来发展趋势如何?
根据《新型电池产业发展“十五五”规划》,我国新型电池产业规模将稳步增长,可能带动相关产业链发展。当前市场表现中,通信、电子、建筑材料板块领跌,反映短期资金流出。需关注中美经贸磋商进展及工业企业利润结构变化对行业的影响。商贸零售、美容护理、交通运输等板块主力资金净流入,或提供行业轮动参考。
报告重点分析了哪些市场表现?
报告重点分析了2026年9月28日市场表现,包括上证指数跌1.67%,深证成指跌3.44%,创业板指跌4.53%,科创50跌4.06%。两市成交额17,027.99亿元,上涨家数898只,下跌家数4,554只。申万一级行业中,石油石化涨0.89%,公用事业涨0.14%,农林牧渔涨0.03%;通信跌7.36%,电子跌4.93%,建筑材料跌4.45%。资金流向显示,商贸零售、美容护理、交通运输等板块主力资金净流入。
当前市场整体处于什么状态?
当前市场整体呈现震荡下跌状态,沪指跌逾1.5%,创指跌逾4.5%,两市成交额维持在1.7万亿之上,显示市场活跃度尚可。申万一级行业多数下跌,但石油石化、公用事业、农林牧渔等板块领涨,反映部分防御性板块受资金青睐。需关注中美经贸磋商、工业企业利润数据及新型电池产业发展规划对市场情绪的影响。
阅读这份研报需要注意哪些风险?
报告采用定性、定量相结合的研究方法,基于公开信息数据,观点和判断仅代表发布日前观点,不保证不会发生变更。报告仅供大同证券签约客户使用,非客户请谨慎参考。需注意市场短期波动风险,特别是通信、电子、建筑材料等板块近期领跌,可能存在持续调整压力。同时,中美经贸磋商成果落地情况及工业企业利润结构变化可能影响行业表现,需持续跟踪相关动态。