猜你想问
丙烯市场最新行情如何?
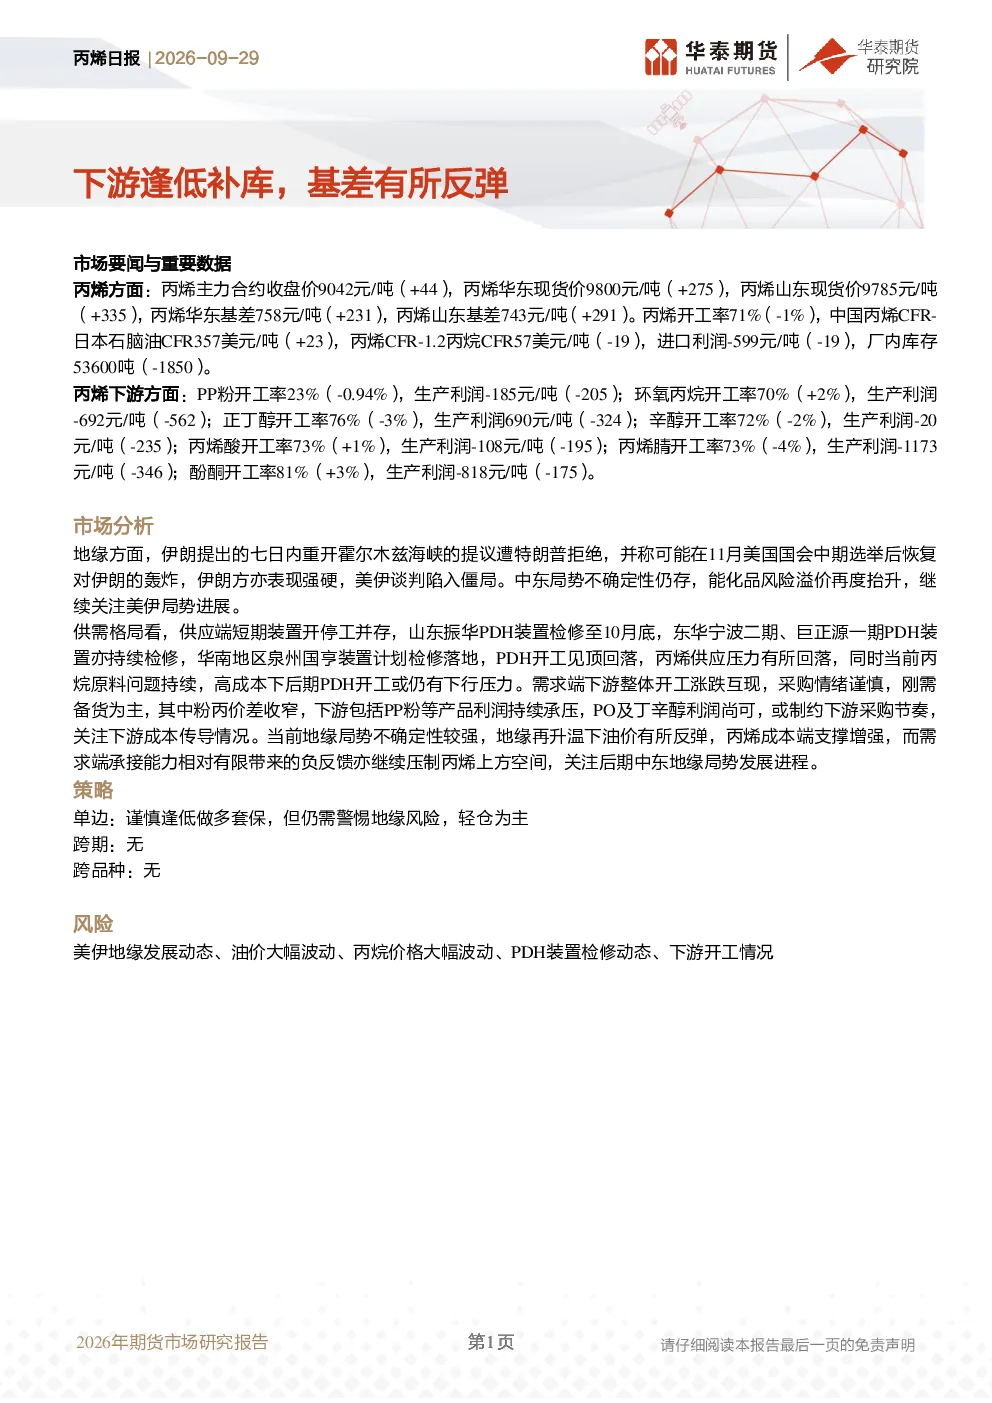
丙烯市场最新行情显示,主力合约收盘价9042元/吨,华东现货价9800元/吨,山东现货价9785元/吨。丙烯开工率为71%,中国丙烯CFR-日本石脑油CFR为357美元/吨,丙烯CFR-1.2丙烷CFR为57美元/吨,进口利润为-599元/吨,厂内库存53600吨。下游产品方面,PP粉开工率23%,生产利润-185元/吨;环氧丙烷开工率70%,生产利润-692元/吨;正丁醇开工率76%,生产利润690元/吨。这些数据反映了当前丙烯市场的供需格局和价格动态。
丙烯下游行业发展趋势如何?
丙烯下游行业发展趋势呈现分化态势。部分产品如正丁醇开工率76%,生产利润690元/吨,表现较好;而PP粉、环氧丙烷等开工率虽高,但利润承压,开工率分别为23%和70%,生产利润分别为-185元/吨和-692元/吨。此外,丙烯酸开工率73%,生产利润-108元/吨;丙烯腈开工率73%,生产利润-1173元/吨;酚酮开工率81%,生产利润-818元/吨。这些数据表明,下游行业对丙烯的需求存在结构性差异,部分产品利润较好,但整体开工率及利润水平仍需关注。
报告重点分析了哪些方面?
报告重点分析了丙烯市场的供需格局、价格动态及下游产品利润情况。在供应端,PDH开工见顶回落,丙烯供应压力有所回落,但丙烷原料问题持续,后期PDH开工或仍有下行压力。需求端,下游开工涨跌互现,采购情绪谨慎,刚需备货为主,其中PP粉等产品利润持续承压,PO及丁辛醇利润尚可。此外,报告还分析了地缘局势对丙烯市场的影响,指出中东局势不确定性仍存,能化品风险溢价再度抬升,对丙烯成本端形成支撑。
当前丙烯市场现状如何判断?
当前丙烯市场现状表现为供应压力有所回落,但需求端承接能力有限。供应端,PDH开工见顶回落,丙烯供应压力有所缓解,但丙烷原料问题持续,后期PDH开工或仍有下行压力。需求端,下游开工率波动较大,采购情绪谨慎,刚需备货为主,部分产品如PP粉、环氧丙烷等利润承压,而PO及丁辛醇利润尚可,制约了下游采购节奏。地缘局势不确定性较强,油价反弹增强丙烯成本端支撑,但需求端压力持续压制价格上方空间。
研报提示哪些风险因素?
研报提示的主要风险因素包括美伊地缘发展动态、油价大幅波动、丙烷价格大幅波动、PDH装置检修动态及下游开工情况。美伊地缘局势的不确定性较强,可能导致能化品风险溢价再度抬升,对丙烯成本端形成支撑。油价大幅波动会影响丙烯的生产成本,丙烷价格大幅波动则直接影响PDH装置的运行成本。PDH装置检修动态将影响丙烯的供应量,而下游开工情况则决定了丙烯的需求强度。这些因素均需密切关注,以评估丙烯市场的未来走势。