猜你想问
这份研报主要分析了什么内容?
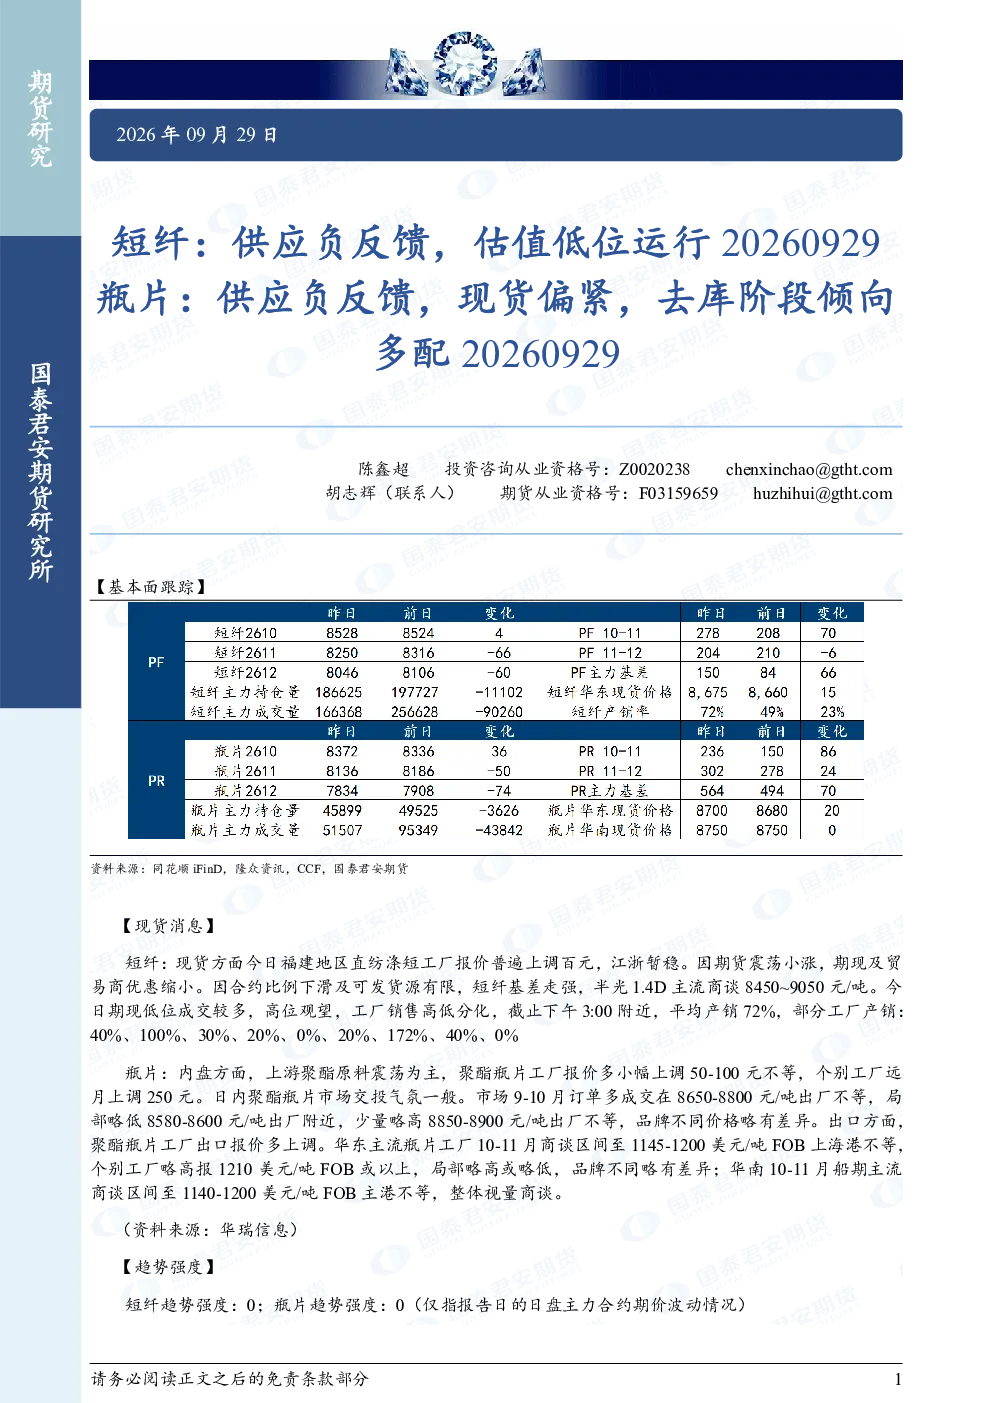
本报告主要分析了瓶片和短纤两个板块的市场动态。瓶片方面,报告指出供应呈现负反馈态势,现货市场偏紧,工厂报价多小幅上调,市场交投气氛一般。出口方面,华东和华南10-11月商谈区间在1140-1200美元/吨FOB主港。短纤方面,供应同样呈现负反馈,期货估值处于低位运行,福建地区直纺涤短工厂报价普遍上调百元,江浙暂稳,期现基差走强,半光1.4D主流商谈8450~9050元/吨。整体来看,两个板块均处于去库阶段,市场情绪较为谨慎。
瓶片和短纤的市场发展趋势如何?
瓶片和短纤的市场发展趋势均呈现供应负反馈的特征。瓶片方面,由于供应减少和现货偏紧,市场报价有所上调,但整体交投气氛一般,9-10月订单主流成交8650-8800元/吨出厂。短纤方面,期货估值低位运行,现货价格有所上涨,但期现基差走强,市场成交主要集中在低位,高位观望情绪较浓。两个板块均处于去库阶段,未来市场走势仍需关注供需关系变化。
报告重点分析了哪些方向?
报告重点分析了瓶片和短纤的现货市场动态和供应情况。瓶片方面,重点关注了内盘报价调整、市场交投气氛以及出口价格商谈区间。短纤方面,则分析了福建和江浙地区的报价变化、期现基差走强情况以及工厂产销数据。此外,报告还提到了两个板块均处于去库阶段,市场情绪较为谨慎的特点。
当前瓶片和短纤的市场现状如何判断?
当前瓶片和短纤的市场现状可以概括为供应负反馈和现货偏紧。瓶片方面,市场报价小幅上调,但交投气氛一般,9-10月订单成交价格在8650-8800元/吨出厂。短纤方面,期货估值低位,现货价格有所上涨,但期现基差走强,市场成交主要集中在低位,高位观望情绪较浓。两个板块均处于去库阶段,市场情绪较为谨慎,未来价格走势仍需关注供需关系变化。
研报中有哪些风险提示需要注意?
本报告提示的风险主要集中在市场供需关系变化和价格波动方面。瓶片和短纤均处于去库阶段,如果未来供应端出现意外增加或需求端恢复不及预期,可能导致价格承压。此外,国际市场波动和宏观环境变化也可能对两个板块的价格产生影响。投资者在关注市场动态的同时,需注意控制风险,谨慎操作。