猜你想问
这份研报主要讲了什么内容?
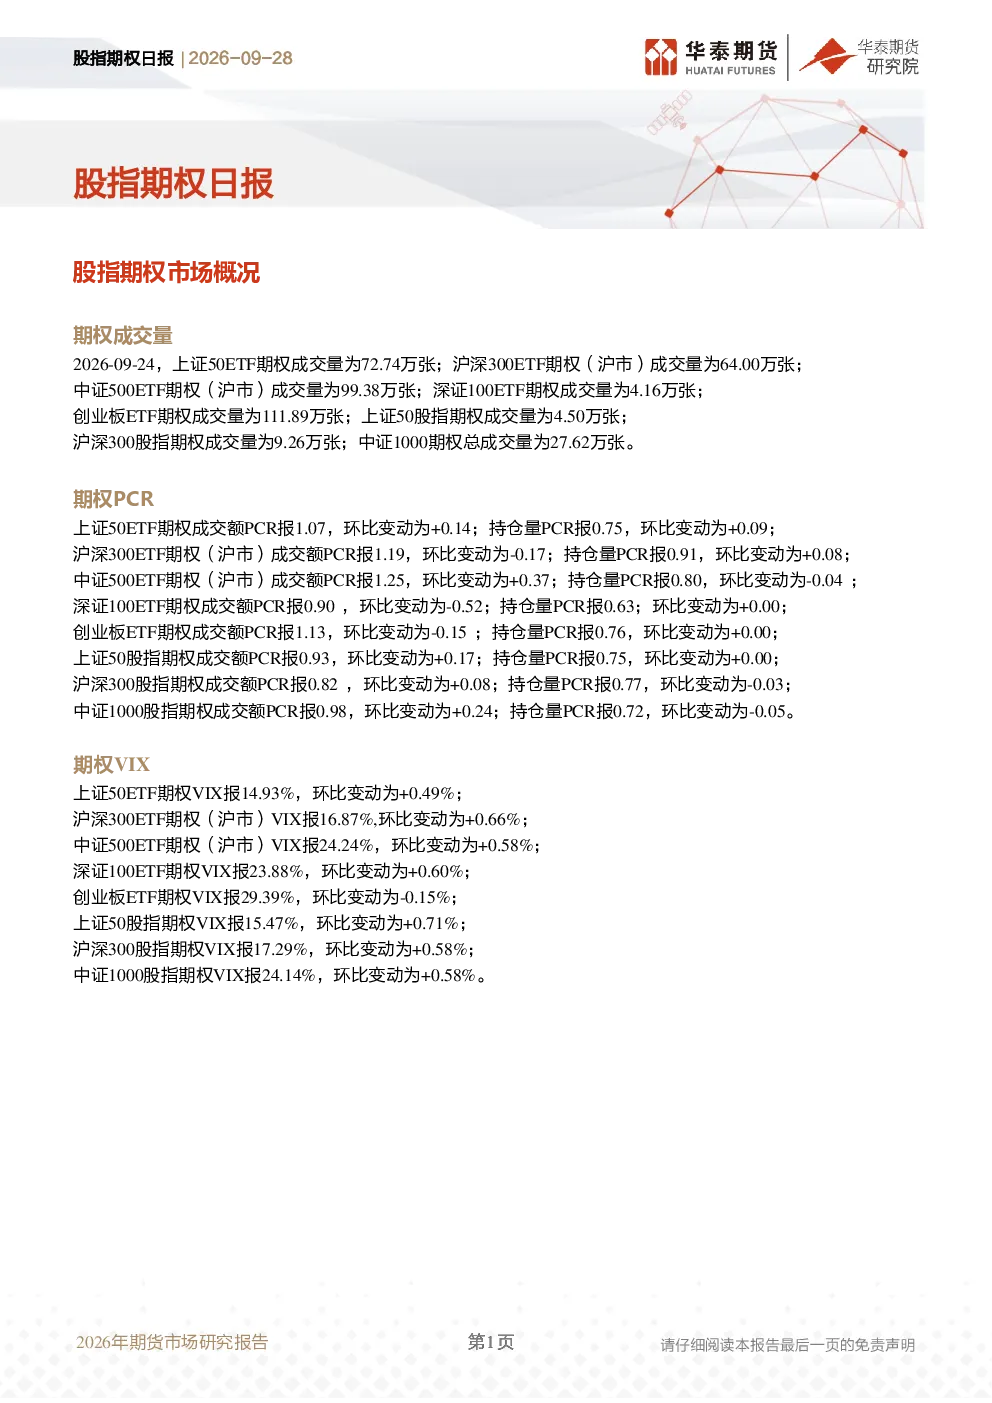
这份研报主要提供了2026年9月24日中国股指期权市场的最新数据和分析。报告详细列出了上证50ETF期权、沪深300ETF期权、中证500ETF期权、深证100ETF期权、创业板ETF期权、上证50股指期权、沪深300股指期权和中证1000股指期权的成交量、成交额PCR和持仓量PCR数据,以及对应的VIX指数变化情况。通过这些数据,投资者可以了解到当前股指期权市场的整体活跃度、投资者情绪以及潜在的市场波动风险。报告内容覆盖了期权成交量的具体数值、成交额与持仓量的PCR指标对比,以及VIX指数反映的市场波动率变化,为投资者提供了全面的市场参考信息。
当前股指期权市场的发展趋势如何?
当前股指期权市场呈现出多元化发展态势。从成交量来看,中证500ETF期权和创业板ETF期权表现较为活跃,成交量分别达到99.38万张和111.89万张,显示出市场对中证500和创业板指数的关注度较高。成交额PCR方面,沪市中证500ETF期权和创业板ETF期权表现突出,分别为1.25和1.13,表明市场情绪较为乐观。VIX指数方面,创业板ETF期权VIX达到29.39%,显示该板块短期波动率较高。总体来看,股指期权市场活跃度有所提升,但不同板块间存在分化,投资者需关注板块间的差异化和市场情绪的变化。
研报重点分析了哪些方向?
研报重点分析了主要股指期权的成交量、成交额PCR和持仓量PCR数据,以及VIX指数变化情况。成交量方面,报告详细列出了上证50ETF期权、沪深300ETF期权、中证500ETF期权等八个主要股指期权的具体数值,帮助投资者了解各期权的市场活跃度。成交额PCR和持仓量PCR数据则反映了投资者对各个期权的情绪和持仓情况,例如沪市中证500ETF期权成交额PCR达到1.25,显示市场对该期权的看涨情绪较为强烈。VIX指数变化则提供了市场整体波动率的参考,例如创业板ETF期权VIX为29.39%,表明该板块短期波动风险较高。通过这些数据的分析,投资者可以更全面地把握股指期权市场的现状和潜在风险。
目前股指期权市场的现状如何判断?
目前股指期权市场的现状呈现出量价齐升与分化并存的特点。成交量方面,整体市场活跃度有所提升,其中创业板ETF期权成交量达到111.89万张,位居前列,显示市场对创业板的关注度较高。成交额PCR方面,沪市中证500ETF期权和创业板ETF期权表现突出,分别为1.25和1.13,表明市场情绪较为乐观,但不同板块间存在明显分化。VIX指数方面,创业板ETF期权VIX达到29.39%,显示该板块短期波动率较高,而深市深证100ETF期权VIX为23.88%,相对较低。总体来看,股指期权市场整体活跃度提升,但板块间分化明显,投资者需关注不同板块的市场情绪和波动风险。
投资股指期权需注意哪些风险?
投资股指期权需注意市场波动风险、流动性风险和策略风险。首先,市场波动风险较为显著,例如创业板ETF期权VIX达到29.39%,显示该板块短期波动率较高,投资者需做好风险管理。其次,流动性风险需关注,例如深市深证100ETF期权成交量为4.16万张,相对较低,可能存在流动性不足的问题。此外,策略风险也需重视,股指期权交易涉及复杂的策略组合,投资者需充分了解自身风险承受能力和交易策略,避免因策略不当导致损失。最后,市场情绪变化也可能影响期权价格,投资者需密切关注市场动态,及时调整交易策略。