猜你想问
豪威集团2026年半年度业绩说明会报告核心内容是什么?
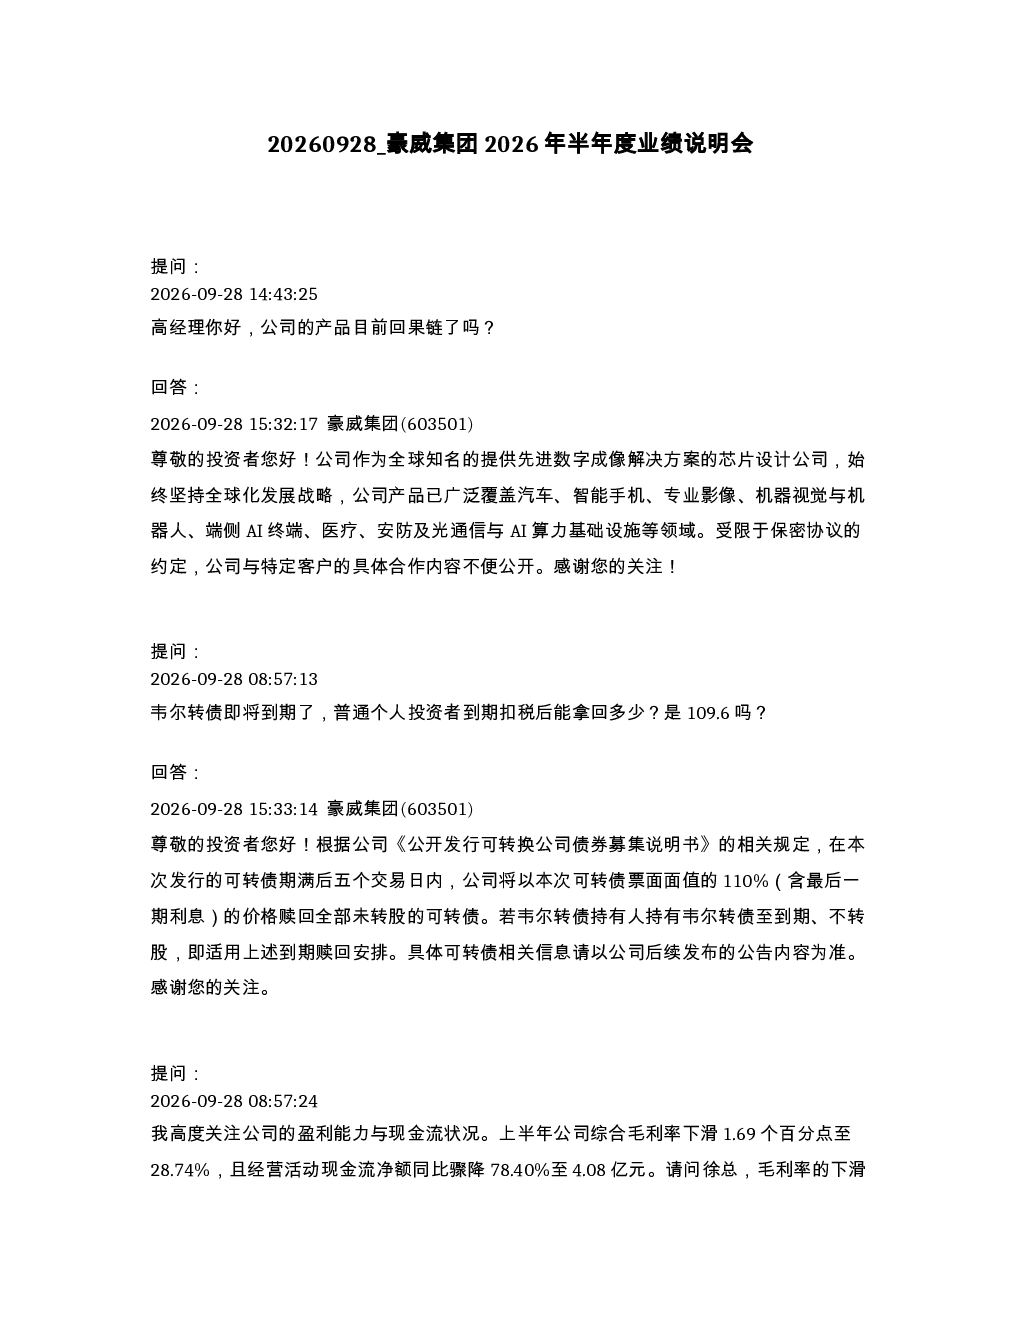
豪威集团2026年半年度业绩说明会报告主要披露了公司在汽车、智能手机、专业影像等多个领域的业务覆盖情况,以及新兴业务如机器视觉与机器人、端侧AI等的发展态势。报告还提及了韦尔转债到期赎回安排,以及公司对第三季度业绩的预期。整体来看,报告展现了公司在传统业务承压下,新兴业务增长较快的发展趋势。
报告显示的赛道/行业发展趋势有哪些?
报告显示,豪威集团在专业影像、机器视觉与机器人、端侧AI等新兴业务领域增长较快,收入同比增长47.12%。同时,公司持续布局光通信模拟电芯片和LCOS空间光调制器,拓展骨干网、城域网及数据中心市场。这些业务布局反映了半导体行业向智能化、高附加值方向发展,以及光通信在AI算力基础设施中的重要性日益提升的行业趋势。
报告重点分析了哪些方向?
报告重点分析了豪威集团传统业务下滑的原因,如消费电子和汽车电子市场下滑,以及新兴业务增长情况,如专业影像、机器视觉与机器人、端侧AI等业务的收入增长和毛利率情况。此外,报告还分析了公司存货问题、现金流状况、研发投入情况以及光通信领域业务的发展潜力,全面展现了公司在不同业务板块的经营状况和发展方向。
报告对市场现状有哪些判断?
报告显示,豪威集团传统图像传感器解决方案业务收入同比下降10.55%,主要受终端需求、客户库存及产品和采购节奏调整等因素影响。同时,新兴业务增长较快,预计2026年第三季度实现营业收入75.78亿元至81.30亿元,毛利率区间为29.35%至30.65%。这些数据表明,虽然公司传统业务面临短期压力,但新兴业务已成为公司利润的重要支撑,市场格局正在发生变化。
研报提示了哪些风险?
报告提示了公司存货规模攀升至91.87亿元,虽然公司表示存货规模、结构均处于健康水平,但仍需关注存货跌价风险。此外,半导体行业周期波动、客户库存调整以及市场竞争加剧等因素也可能对公司经营造成影响。同时,公司部分业务如光通信模拟电芯片和LCOS空间光调制器尚处于发展初期,市场拓展和客户获取仍面临不确定性,这些因素都可能带来一定的经营风险。