猜你想问
银河期货国债期货日报主要分析了什么内容?
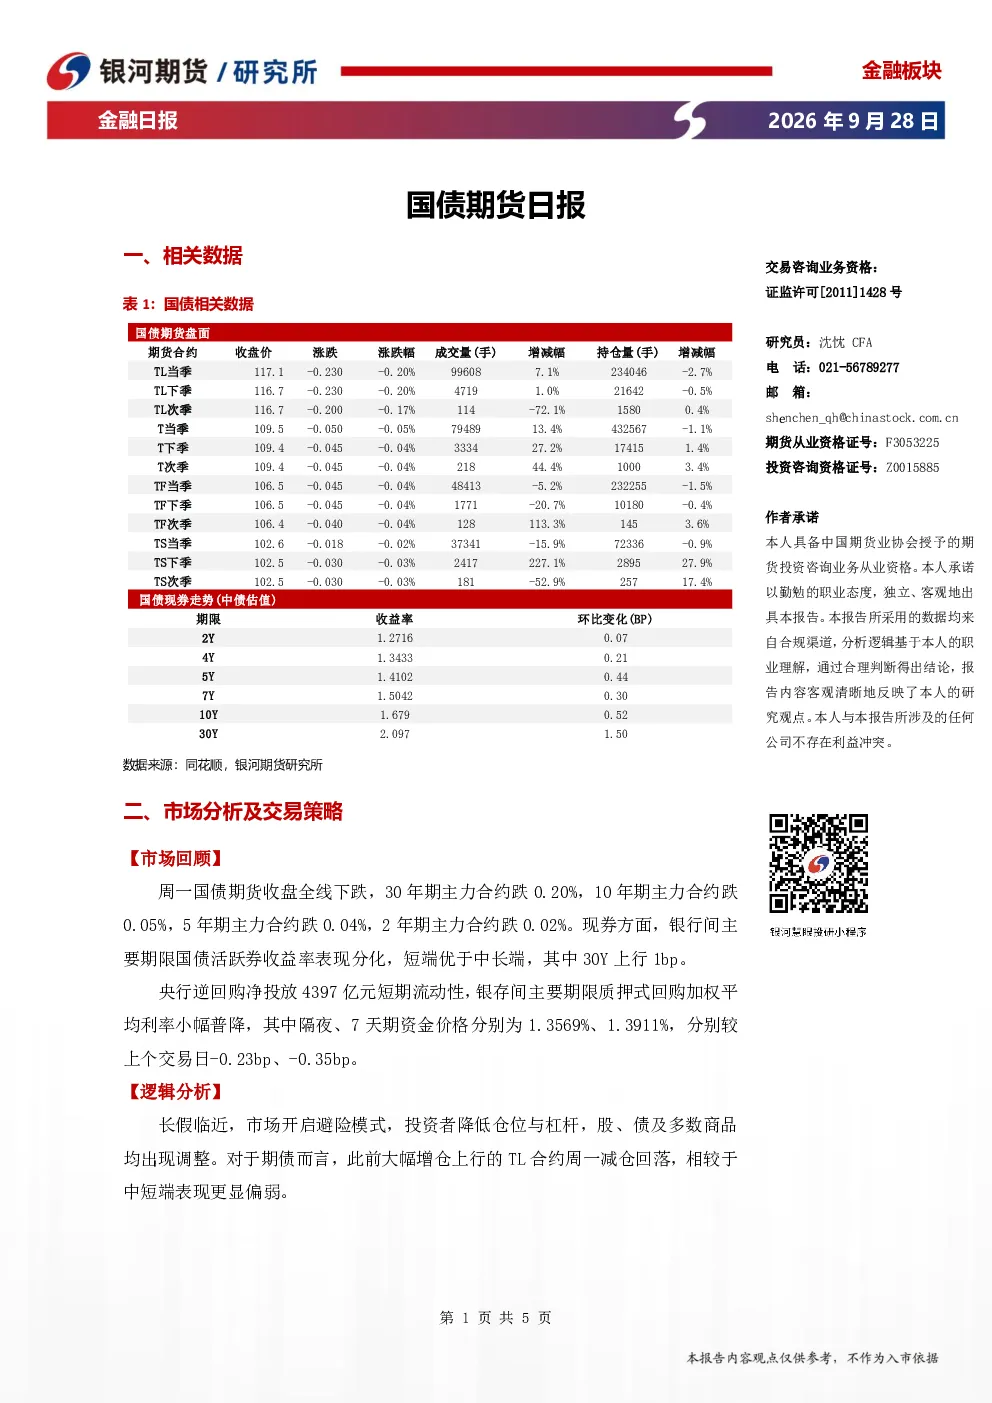
该研报主要分析了国债期货市场的最新动态,包括各期限主力合约的涨跌情况、现券收益率表现、央行流动性操作以及资金价格变化。报告回顾了市场在长假临近背景下的避险情绪表现,探讨了投资者仓位与杠杆调整对期债市场的影响,并对实体部门修复动能和货币政策核心因素进行了分析。此外,还分析了债市当前的无明显利空因素,以及隔夜资金价格对中短端收益率下行的约束作用,以及季末部分机构可能存在的季节性止盈行为。
国债期货赛道未来发展趋势如何?
国债期货赛道的未来发展趋势需关注宏观经济环境、货币政策走向以及市场避险情绪的变化。当前市场在长假背景下呈现避险特征,投资者倾向于降低仓位,这对债市资金流入形成一定利好。未来,实体部门的自发性修复动能和输入性通胀水平将影响货币政策决策,进而影响债市走势。此外,资金价格水平、机构季节性操作等因素也可能对市场产生影响。投资者需持续关注这些因素的变化,以把握国债期货赛道的未来动向。
报告重点分析了哪些方向?
报告重点分析了国债期货市场的短期波动原因,包括长假临近的市场避险情绪、投资者仓位与杠杆调整、资金价格变化以及机构季节性操作等因素。此外,报告还探讨了实体部门修复动能和输入性通胀对货币政策的影响,以及当前债市的无明显利空因素。通过对这些方向的分析,报告为投资者提供了对国债期货市场现状的全面理解。
当前国债期货市场现状如何判断?
当前国债期货市场现状表现为全线下跌,各期限主力合约均出现不同程度的跌幅。现券收益率方面,短端优于中长端,其中30年期国债收益率上行。资金价格方面,央行逆回购净投放短期流动性,银存间主要期限质押式回购加权平均利率小幅普降。市场整体呈现避险特征,投资者降低仓位与杠杆。当前债市无明显利空,但资金价格下限对中短端收益率下行构成约束。
研报提示了哪些风险?
研报提示了内、外政策变化超预期,地缘政治因素,以及通胀超预期等风险。这些因素可能对国债期货市场产生重大影响。政策变化可能导致市场预期发生转变,地缘政治因素可能引发市场避险情绪升温,通胀超预期可能影响货币政策决策,进而影响债市走势。投资者需密切关注这些风险因素的变化,以便及时调整投资策略。