猜你想问
这份研报的核心内容是什么?
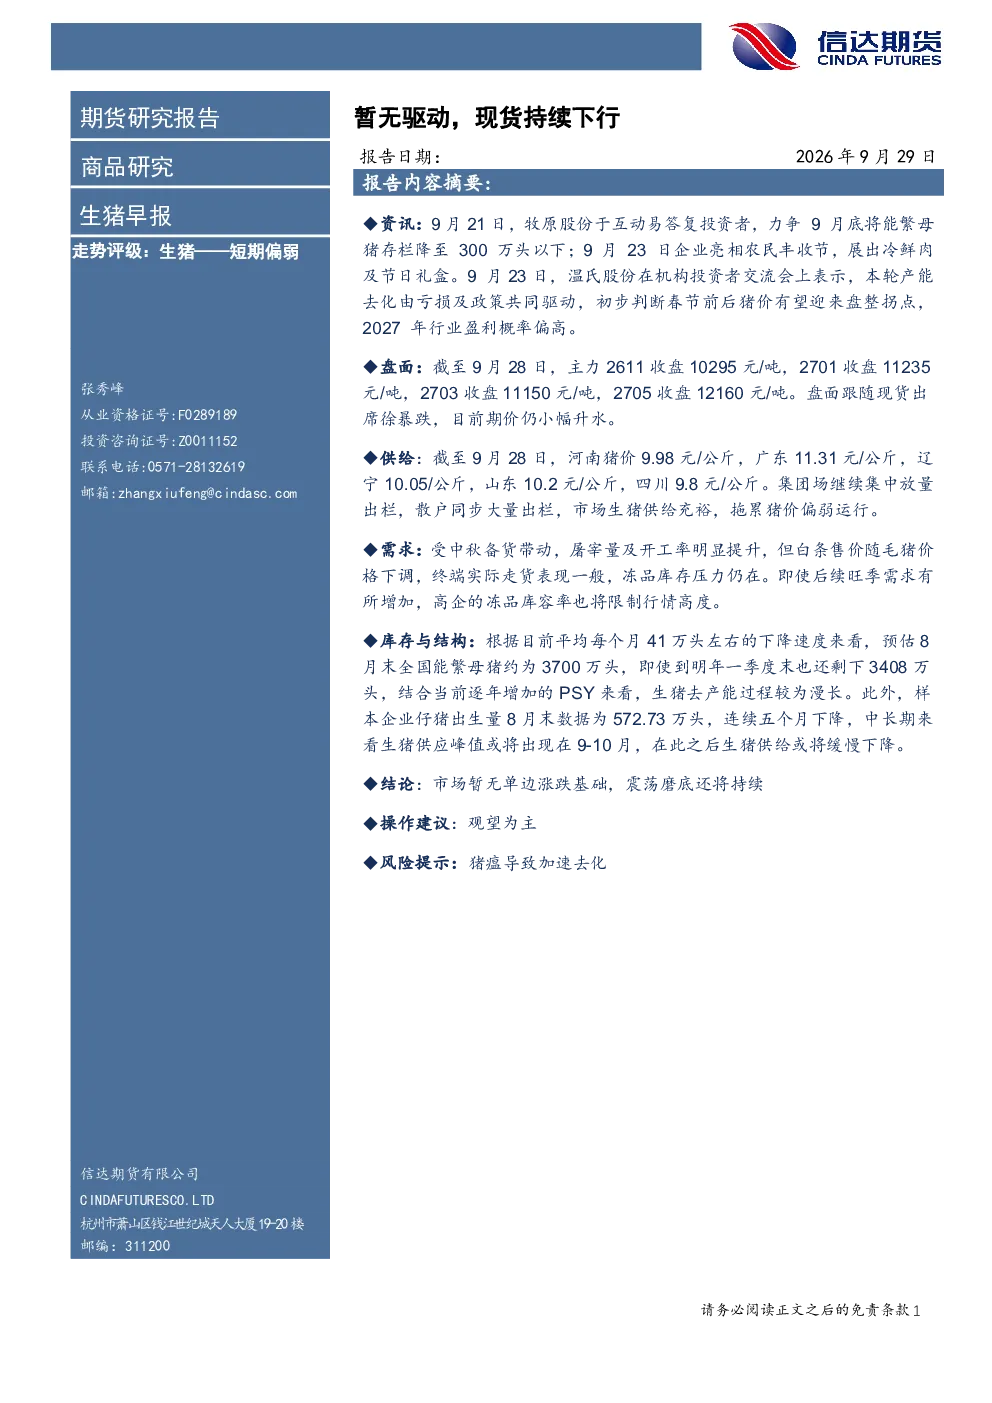
这份研报分析了生猪市场的短期走势,指出市场暂无单边涨跌基础,处于震荡磨底阶段。报告详细解读了现货价格持续下行、供给充裕、需求疲软、冻品库存压力等因素对市场的影响,并评估了母猪产能去化缓慢的现状。整体结论认为市场需继续观察,缺乏明确的驱动因素导致价格短期内难以出现大幅波动。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势呈现周期性波动特征。从供给端看,能繁母猪存栏量仍处于高位,去产能过程漫长,预计供应峰值可能出现在9-10月后缓慢下降。需求端受季节性因素影响,中秋备货后市场进入传统消费淡季,屠宰量和开工率虽短期提升但终端走货一般。高企的冻品库容率限制了价格上行空间,行业整体处于去库存和结构调整阶段。
研报重点分析了哪些方面?
研报重点分析了生猪市场的供需关系、期现货价格走势以及产业链各环节的表现。具体包括:1)现货价格持续下行,河南、广东等主产区价格表现不一,集团场和散户集中出栏导致供给充裕;2)主力期货合约跟随现货下跌但仍小幅升水,反映市场对远期价格预期谨慎;3)中秋备货带动屠宰量提升,但白条售价随毛猪价格下调,终端消费疲软;4)冻品库存压力持续存在,高库容率制约市场反弹力度。
当前生猪市场处于什么状态?
当前生猪市场处于震荡磨底状态,缺乏明确的驱动因素导致价格短期内难以出现单边走势。供给端,集团场和散户集中出栏使得市场供应充足,河南等主产区价格承压;需求端,中秋备货效应消退后,终端消费表现一般,屠宰量虽短期提升但白条售价随毛猪价格下调。期现货价格同步下跌但期货升水现货,市场情绪偏向谨慎。整体看,市场处于多空博弈的胶着期,价格缺乏方向性突破动力。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:1)猪瘟疫情可能导致的加速去化,若出现区域性疫情可能引发养殖户恐慌性出栏,进一步打压市场供应;2)冻品库存持续高企可能引发企业压库行为,通过降价促销加速库存去化,对现货价格形成压制;3)能繁母猪存栏量仍处于历史高位,若去产能进程不及预期,未来供应压力可能再次显现。这些因素均可能对生猪市场短期价格产生扰动。