猜你想问
这份研报的核心内容是什么?
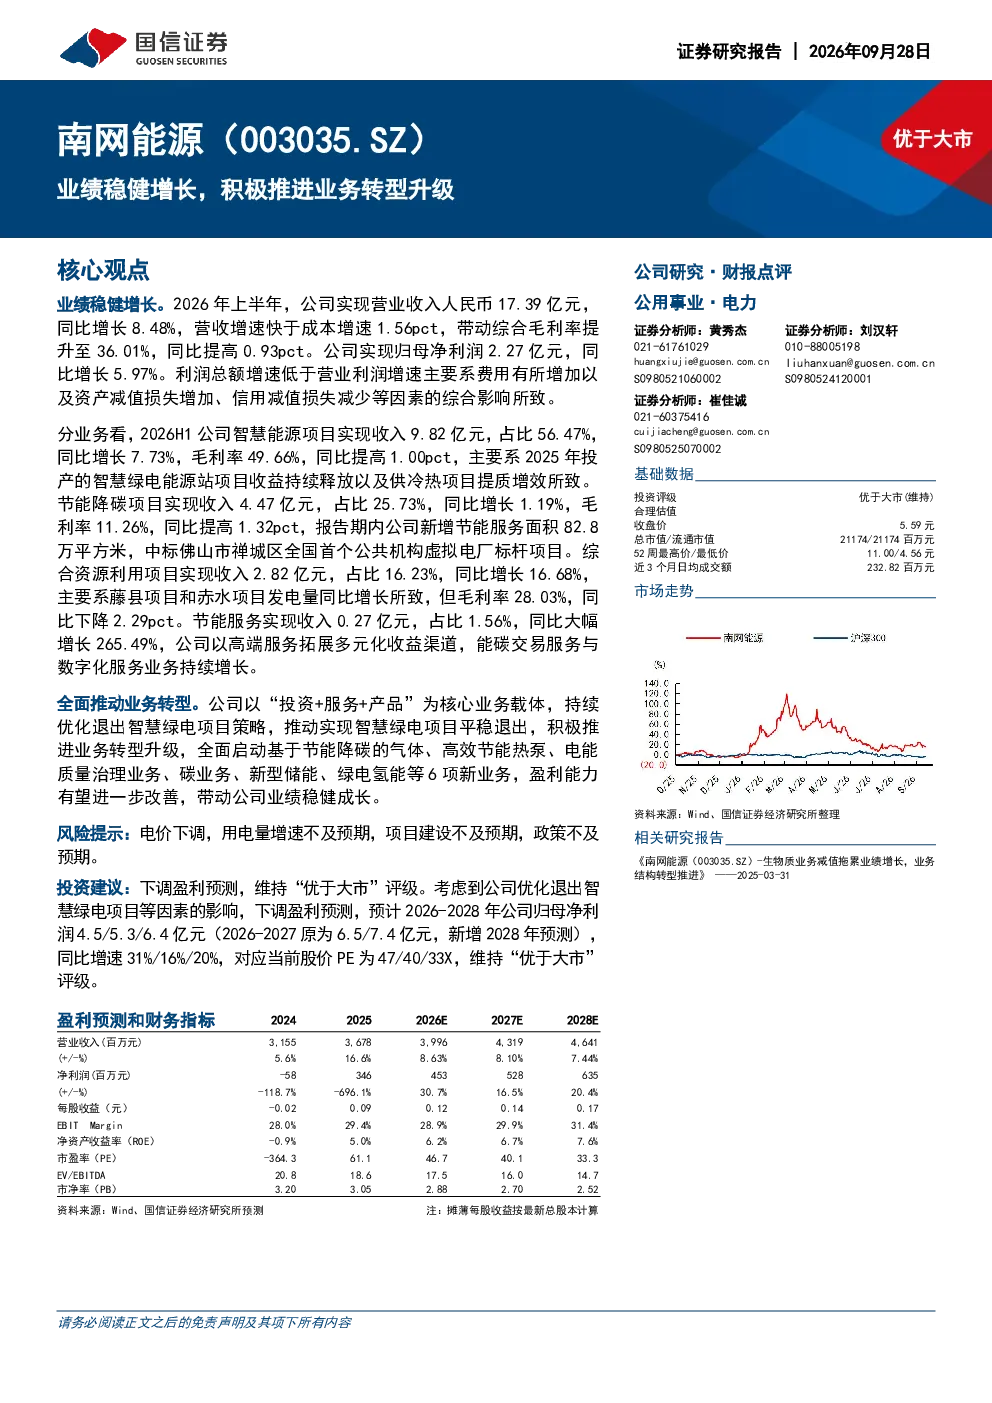
这份研报的核心内容是分析公司业绩稳健增长,积极推进业务转型升级。2026年上半年,公司实现营业收入17.39亿元,同比增长8.48%;归母净利润2.27亿元,同比增长5.97%。综合毛利率提升至36.01%,同比提高0.93pct。利润总额增速低于营业利润增速主要系费用增加、资产减值损失增加、信用减值损失减少等因素影响。
公用事业行业发展趋势如何?
公用事业行业发展趋势表现为智慧能源项目收入占比最高,达到56.47%,同比增长7.73%,毛利率49.66%,同比提高1.00pct。节能降碳项目收入占比25.73%,同比增长1.19%,毛利率11.26%,同比提高1.32pct。综合资源利用项目收入占比16.23%,同比增长16.68%,毛利率28.03%,同比下降2.29pct。节能服务收入占比1.56%,同比大幅增长265.49%,公司以高端服务拓展多元化收益渠道,能碳交易服务与数字化服务业务持续增长。
研报重点分析了哪些方向?
研报重点分析了公司分业务表现,包括智慧能源项目、节能降碳项目、综合资源利用项目和节能服务。其中智慧能源项目是主要收入来源,节能降碳项目稳步增长,综合资源利用项目发电量增长带动收入提升,节能服务业务高速增长。此外,还分析了公司财务指标,如毛利率、净利率、ROE和现金流,以及投资建议与预测。
当前市场现状如何判断?
当前市场现状表现为公司业绩稳健增长,业务转型升级成效显著。公司毛利率提升至36.01%,但净利率为14.87%,同比下降0.62pct,主要系费用增加、资产减值损失增加、信用减值损失减少等因素影响。经营性现金净流入6.43亿元,同比增长19.94%;投资性现金净流出5.96亿元,同比减少71.47%,主要系公司转型不再新增持有智慧绿电项目;融资性现金流转为净流出1.46亿元,主要系新增带息负债同比下降。
研报提示了哪些风险?
研报提示的风险包括费用增加、资产减值损失增加、信用减值损失减少等因素影响利润总额增速。此外,经营期间费用率合计18.28%,同比提高1.70pct,主要系管理费用、财务费用、研发费用增加。投资性现金净流出5.96亿元,同比减少71.47%,主要系公司转型不再新增持有智慧绿电项目。这些因素可能对公司未来业绩产生一定影响。