猜你想问
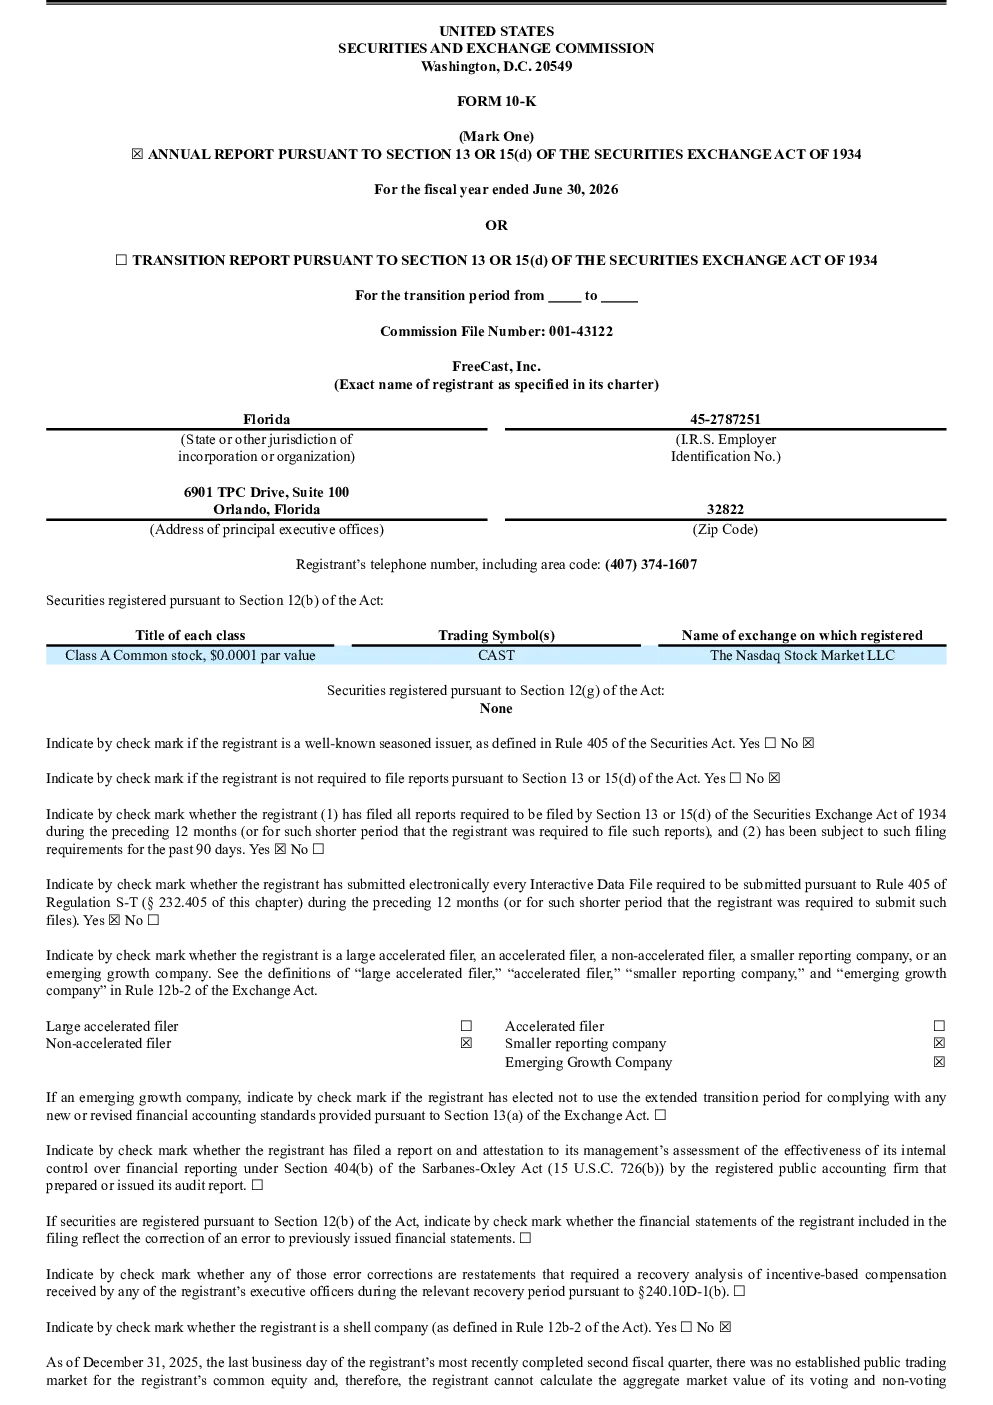
FreeCast Inc-A 2025年度报告主要讲了什么内容?
FreeCast Inc-A 2025年度报告主要分析了FreeCast, Inc.作为一家提供白标平台即服务(PaaS)的公司,其核心业务是通过SmartGuide®数字交互技术整合免费和付费流媒体、电视服务,帮助客户建立品牌娱乐中心。报告重点介绍了其收入来源包括广告、FAST服务和订阅,以及B2B2C的分销策略,通过与电信、移动运营商等合作扩大平台部署。此外,报告还探讨了FreeCast的竞争优势,如内容聚合、广播转流媒体技术、FAST频道运营等,并揭示了其面临的风险,包括持续亏损、客户依赖、人才依赖及市场接受度挑战。
白标平台即服务赛道的发展趋势如何?
白标平台即服务赛道正呈现快速发展趋势,主要得益于多屏化、个性化内容消费需求的增长。随着电信、互联网服务等企业寻求差异化竞争,白标PaaS成为其快速布局媒体业务的重要途径。FreeCast等提供商通过技术整合能力,帮助合作伙伴快速构建品牌化媒体中心,降低内容投资门槛。未来,该赛道将更加注重技术创新(如AI推荐、交互体验优化)和生态构建(如电商、社交功能整合),同时面临内容同质化、技术迭代快等挑战,市场集中度有望提升。
这份报告最值得关注的分析方向是什么?
本报告最值得关注的分析方向是FreeCast独特的B2B2C商业模式及其盈利能力探索。不同于传统流媒体直接面向消费者,FreeCast通过赋能合作伙伴(如电信运营商)间接触达终端用户,既保持了品牌独立性,又拓展了客户基础。报告详细拆解了其收入构成,显示广告、FAST服务和订阅是主要来源,且不依赖昂贵的内容版权采购,这种模式在当前流媒体行业具有创新性。同时,报告也深入分析了其技术优势(内容聚合、FAST频道运营)和潜在增长点(付费点播、电商),为理解PaaS服务商的差异化竞争提供了重要视角。
FreeCast的市场现状如何?
FreeCast目前处于市场拓展和盈利能力验证阶段。从财务数据看,截至2026年6月30日,公司总收入710.88万美元,主要来自广告和FAST服务,但累计亏损已达约2197万美元,显示出典型的互联网平台发展初期特征。其业务模式依赖于与电信等大客户的合作,截至2026年9月25日,已发行约50万股Class A普通股,Class B普通股约139万股,显示其正在进行融资和市场扩张。目前,FreeCast的核心挑战在于如何扩大客户规模并实现收支平衡,其技术能力和合作伙伴网络是关键竞争因素。
投资FreeCast需要注意哪些风险?
投资FreeCast需重点关注四大风险:一是持续亏损风险,报告显示公司目前仍处于投入期,收入规模尚不足以覆盖成本,未来盈利前景存在不确定性;二是客户集中度风险,FreeCast的收入高度依赖少数几个大客户(如电信运营商),一旦合作关系发生变化,将对业绩产生显著影响;三是人才依赖风险,公司业务模式和技术能力对核心管理团队和人才高度依赖,人员流失可能影响业务稳定;四是市场接受度风险,其平台即服务模式、广播启用流媒体电视等创新业务模式的市场接受程度尚待验证,存在推广不及预期的可能。这些风险共同构成了FreeCast当前发展阶段的主要挑战。