猜你想问
这份研报主要分析了哪些国家的经济数据?
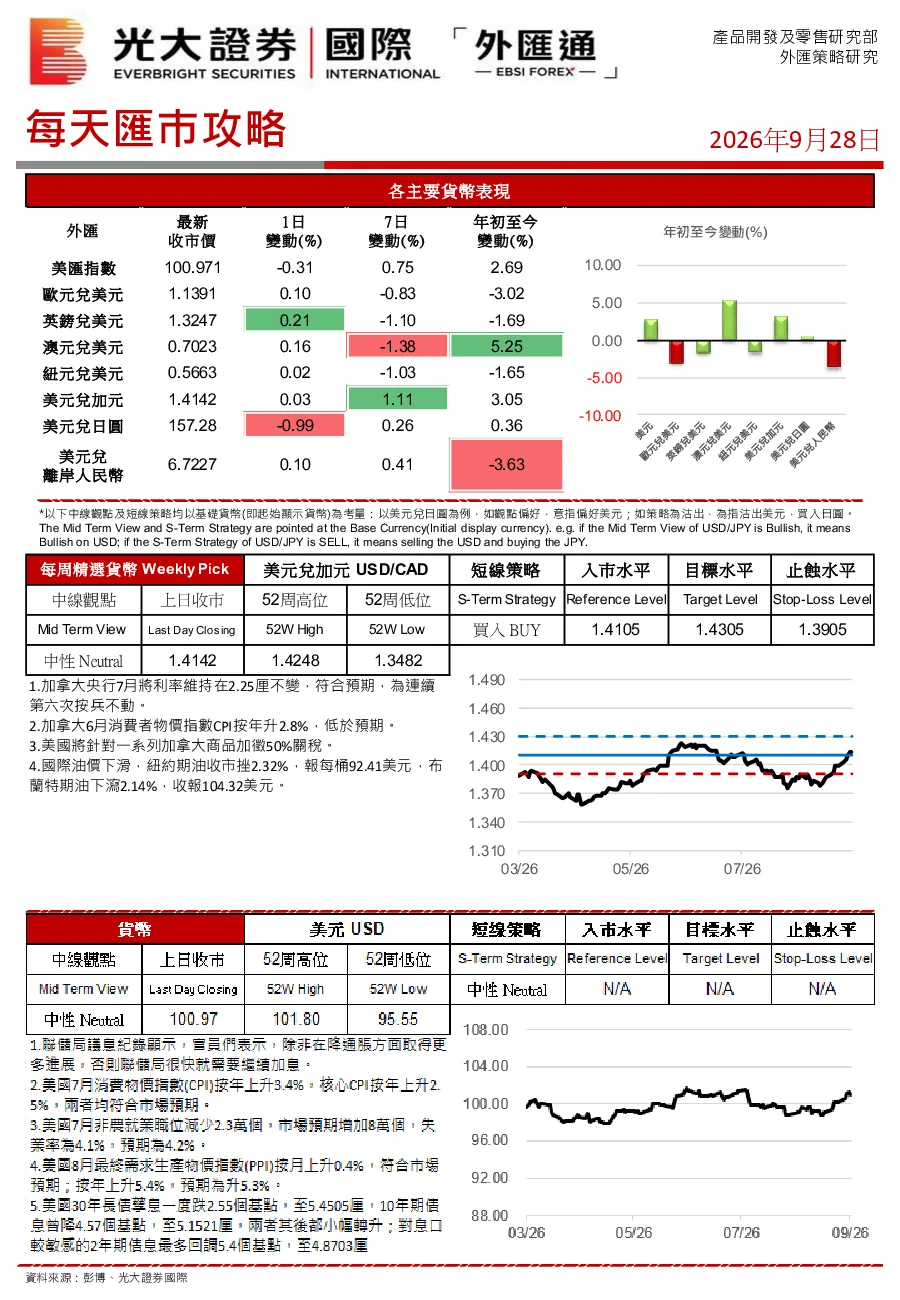
这份研报重点分析了加拿大、新西兰、欧元区、英国等国家的经济数据。其中,加拿大6月CPI同比升2.8%低于预期,美国对加拿大商品加征关税引发贸易紧张;新西兰元因经济复苏和通胀预期走强,但美债收益率上升预期导致NZD/USD预测略调低;欧元区第二季度GDP同比升1.2%高于预期,预计2023年CPI增3%;英国7月CPI同比升2.9%创4个月新高。
国际油价近期有哪些动态?
国际油价近期呈现下跌趋势。纽约期油收市挫2.32%报92.41美元/桶,布伦特期油下泻2.14%报104.32美元/桶。具体原因未在摘要中详细展开,但通常受全球经济形势、供需关系及地缘政治等多重因素影响。
新西兰元未来走势如何?
新西兰元走势受多重因素影响。一方面,市场预期经济复苏和通胀将推动纽元走强,7月加息0.25厘至2.5厘符合预期,第二季CPI同比升4.1%高于预期;另一方面,美债收益率上升预期可能导致美汇指数转强,对NZD/USD形成压力。需关注全球经济复苏进程及货币政策动向。
欧元区经济表现如何?
欧元区经济表现稳健。欧洲央行9月加息至2.5厘符合预期,第二季度GDP同比升1.2%高于预期。预计2023年CPI将增3%,2024年增2.5%,2028年增2.1%;GDP增长预测显示2023年增速为0.9%,2024年将提升至1.4%。整体来看,欧元区经济展现出一定的韧性。
这份研报有哪些风险提示需要注意?
研报提示需关注数据波动及政策变化可能对货币走势的影响。关键风险因素包括美债收益率变动、通胀水平变化以及贸易政策走向。例如,美债收益率上升可能削弱非美货币表现,通胀数据超预期可能引发央行更激进的货币政策调整,而贸易政策的不确定性也可能加剧市场波动。投资者需持续跟踪这些动态。