猜你想问
这份研报主要分析了什么内容?
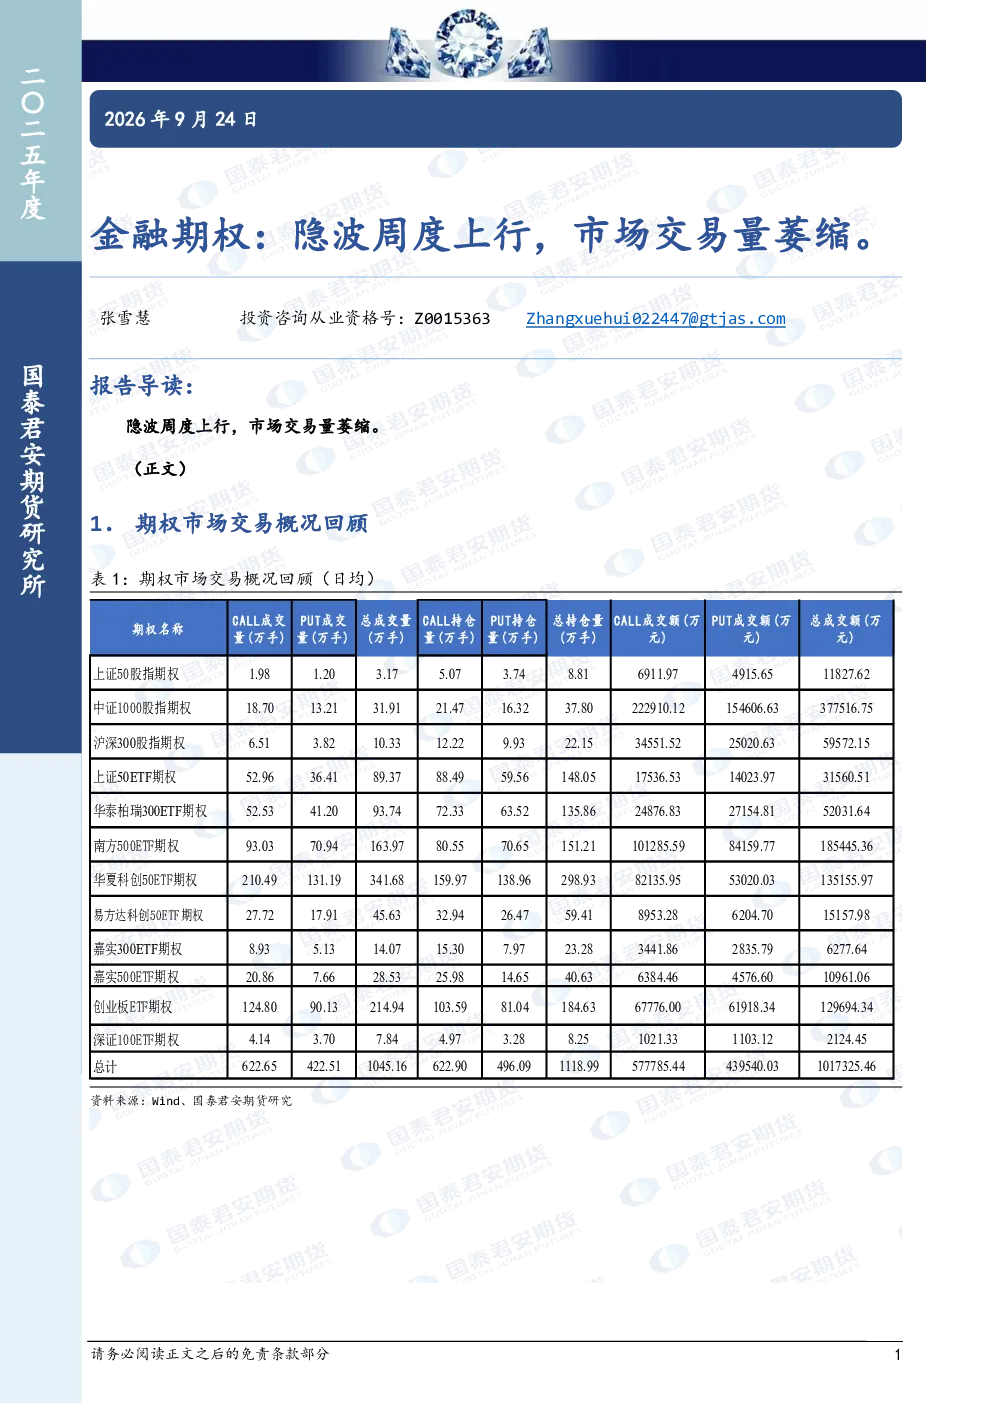
这份研报主要回顾了期权市场的整体交易情况,分析了期权流动性、波动率水平、市场多空情绪以及支撑压力位信息。报告指出期权市场隐波周度上行,但交易量出现萎缩趋势,平值隐波与历史波动率出现扩散,且标的资产与平值隐波呈负相关性。此外,报告还提供了主要股指和ETF的支撑压力位信息,但未给出具体的多空情绪数据,需要结合PCR指标进一步分析。
期权市场未来的发展趋势如何?
根据研报分析,期权市场隐波周度上行,但交易量萎缩,这可能表明市场参与者对波动率的预期有所增加,但参与度有所下降。平值隐波与历史波动率的扩散现象,以及标的资产与平值隐波呈现的负相关性,暗示市场可能存在一定的避险情绪。未来趋势需关注交易量的变化、波动率走势以及多空情绪的演变,这些因素将共同影响期权市场的动态。
研报重点分析了哪些方向?
研报重点分析了期权市场的流动性、波动率水平以及支撑压力位信息。报告详细列举了上周平值隐波的具体数值,并揭示了其与历史波动率的扩散情况。此外,报告还提供了主要股指和ETF的支撑压力位数据,为投资者提供了参考。然而,报告在多空情绪分析方面缺乏具体数据,建议结合其他指标进行综合判断。
当前期权市场处于什么状态?
当前期权市场呈现出隐波周度上行但交易量萎缩的状态。这表明市场对波动率的预期有所增强,但投资者的参与意愿有所减弱。平值隐波与历史波动率的扩散,以及标的资产与平值隐波之间的负相关性,进一步反映了市场可能存在的避险情绪。总体来看,期权市场处于波动率预期增强但交易活跃度下降的复杂状态。
这份研报有哪些风险提示?
研报在多空情绪分析方面缺乏具体数据,仅提及通过Put-Call-Ratio(PCR)指标反映,但未提供实际数值。这可能导致投资者难以准确把握市场的多空方向。此外,报告虽然提供了主要股指和ETF的支撑压力位信息,但这些数据仅为参考,实际市场走势可能受到多种因素影响。投资者在决策时需结合其他信息进行综合判断,并注意市场波动带来的潜在风险。