猜你想问
这个公司最近中标了哪些铁路项目?金额是多少?
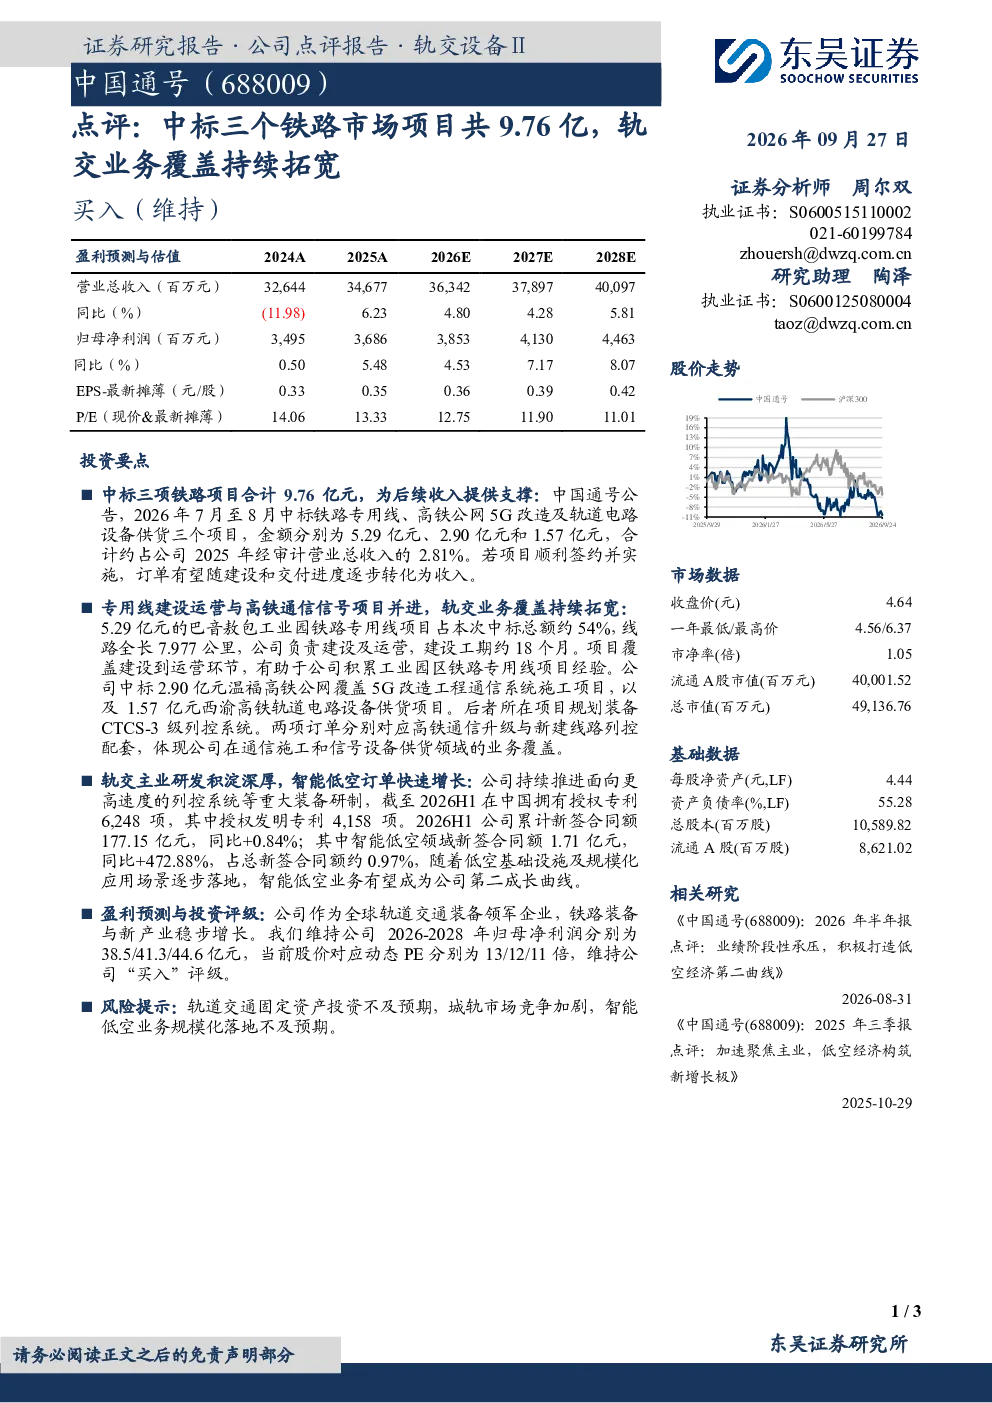
该公司近期中标铁路专用线、高铁公网5G改造及轨道电路设备供货三个项目,合计金额9.76亿元。其中,巴音敖包工业园铁路专用线项目金额最大,达5.29亿元,线路全长7.977公里,公司负责建设及运营。温福高铁公网覆盖5G改造工程通信系统施工项目和西渝高铁轨道电路设备供货项目金额分别为2.90亿元和1.57亿元,分别涉及高铁通信升级和新建线路列控配套。这些项目有助于公司积累经验并拓展业务覆盖。
轨交行业未来发展趋势如何?
轨交行业未来发展趋势向好,随着城市化进程加速和交通需求增长,轨道交通建设将持续扩大。技术方面,更高速度的列控系统、智能化运维等成为发展方向。同时,智能低空业务作为新兴领域,随着低空基础设施建设和规模化应用场景落地,有望成为行业新的增长点。公司通过持续研发和专利积累,在通信施工和信号设备供货领域具备竞争优势。
这份研报主要分析了哪些方面?
这份研报主要分析了公司在铁路市场的新中标项目及其财务影响,包括项目金额、占比及对公司营业收入的贡献。此外,报告还探讨了公司在研发方面的进展,如列控系统研制和专利情况,以及智能低空业务的新签合同额和增长潜力。最后,报告给出了公司未来几年的盈利预测和投资评级,并提示了相关风险因素。
当前铁路设备市场的竞争状况如何?
当前铁路设备市场竞争激烈,主要参与者包括国内外大型企业。公司在通信施工和信号设备供货领域具备一定优势,但面临来自其他企业的竞争压力。随着技术升级和市场需求的多样化,企业需要不断提升技术水平和创新能力以保持竞争力。此外,城轨市场竞争也较为激烈,企业需要关注市场动态和竞争格局变化。
研报中提到了哪些风险因素?
研报中提示了几个主要风险因素。首先,轨道交通固定资产投资可能不及预期,影响市场需求和公司订单。其次,城轨市场竞争加剧可能导致价格压力和市场份额变化。最后,智能低空业务虽然增长潜力巨大,但其规模化落地可能面临技术、政策和市场等多方面挑战,需要公司谨慎应对。这些风险因素可能对公司经营和业绩产生不利影响。