猜你想问
环氧丙烷市场本周价格走势如何?
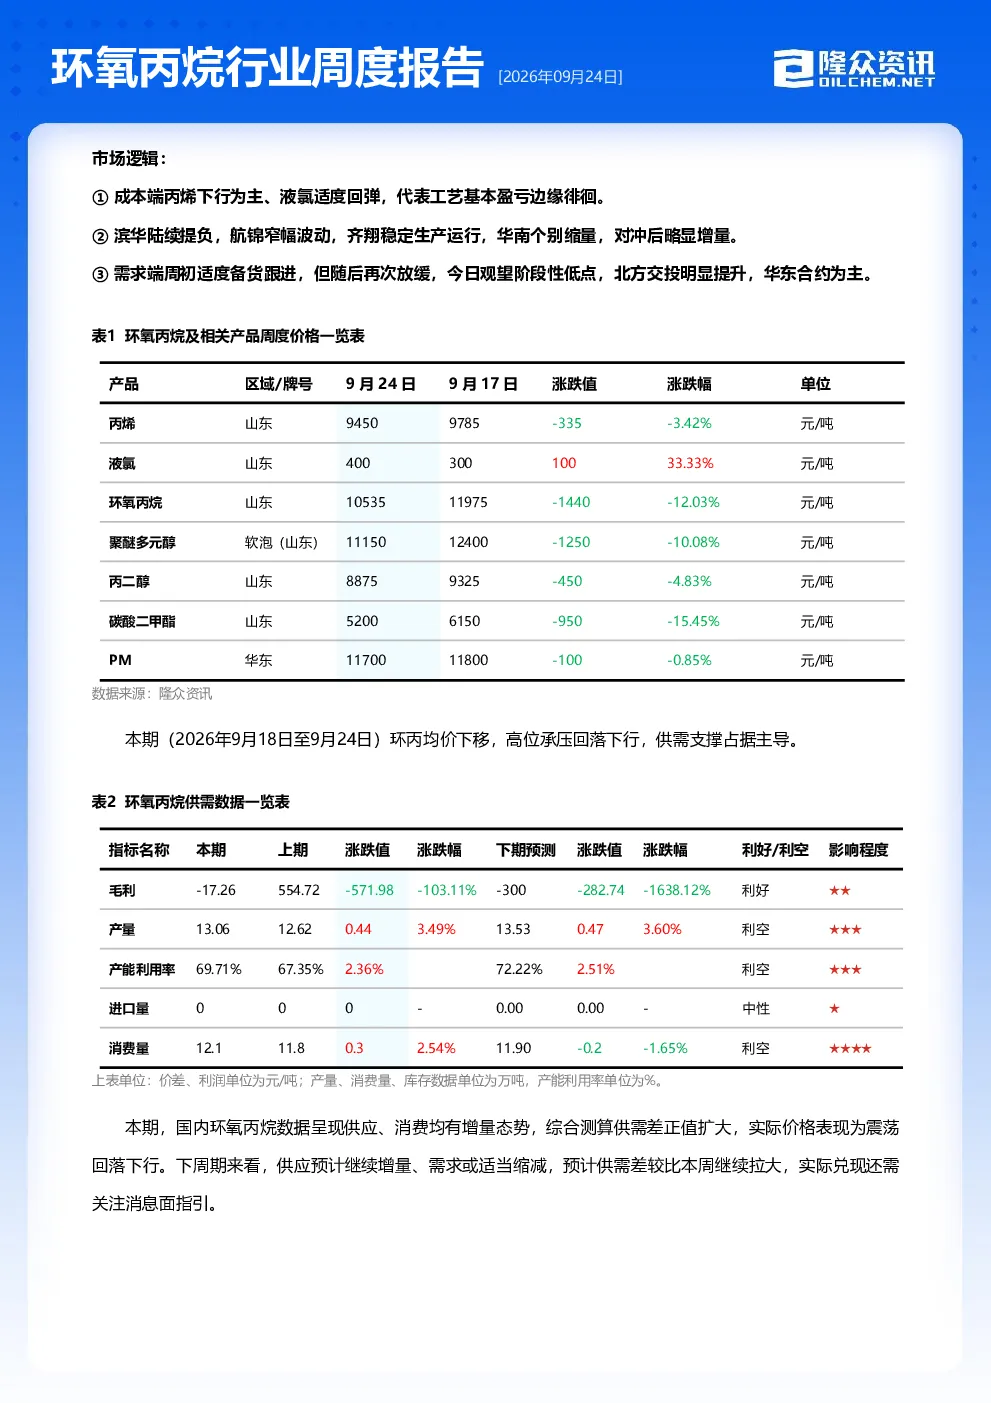
本周环氧丙烷市场价格呈现下移趋势,高位承压回落。主要由于丙烯价格下行为主,液氯适度回弹,导致环丙-丙烯价差缩窄近50%,多数工艺转为亏损。供应端,滨华陆续提负,航锦窄幅波动,齐翔稳定运行,华南个别缩量,整体供应量提升。需求端,周初适度备货后放缓,北方交投明显,华东合约为主,整体需求窄幅增量。供需支撑主导价格走势,但供应、消费均有增量,供需差正值扩大,价格震荡回落。
环氧丙烷行业下周供需情况预测?
下周环氧丙烷市场预计供应将继续增量,需求或缩减。供应端,各生产企业延续近期提负或稳定运行态势,整体供应量或继续上升。需求端,受中秋国庆假期影响,下游企业接单预计有限,主要以平稳交付前期订单为主,整体需求或略有下降。供需差理论拉大,利空市场,但实际供需兑现情况需关注假期期间的具体表现。
环氧丙烷产业链利润状况如何?
环氧丙烷产业链利润本周普遍缩水。环丙-丙烯价差缩窄近50%,各工艺多数亏损。氯醇法周均利润为-17.26元/吨,环比下降571.98元/吨;HPPO平均利润为-484.05元/吨,环比下降499.57元/吨。产业链利润方面,环丙、PG/DMC及各牌号聚醚盈利缩水,仅硬泡聚醚、PM盈利略有提升。预计下期成本或窄幅调整,价格僵持或跟随原料波动,盈利继续缩水,下游需求价格回落。
环氧丙烷市场当前供需格局分析?
当前环氧丙烷市场呈现供大于需的格局。本期供应、需求均窄幅增量,但供应端增长幅度相对更大。主要由于滨华陆续提负,航锦窄幅波动,齐翔稳定运行,华南个别缩量,整体供应量提升。需求端,周初适度备货后放缓,北方交投明显,华东合约为主,整体需求窄幅增量。供需差正值扩大,价格震荡回落,市场处于供强需弱的态势。
环氧丙烷市场需关注哪些风险点?
环氧丙烷市场需关注以下风险点:供应面,现期偏高运行,节中供方库位需关注,部分企业可能延续提负或稳定运行态势,整体供应量或继续上升。需求面,节中接单预计有限,下游企业主要以平稳交付前期订单为主,整体需求或略有下降。成本支撑,原油及丙烯走势影响场内心态表现,若原料价格持续走弱,将进一步压缩环丙利润空间。供需差理论拉大,但实际供需兑现情况需关注假期期间的具体表现。