猜你想问
誉辰智能2026年半年度业绩说明会主要披露了哪些内容?
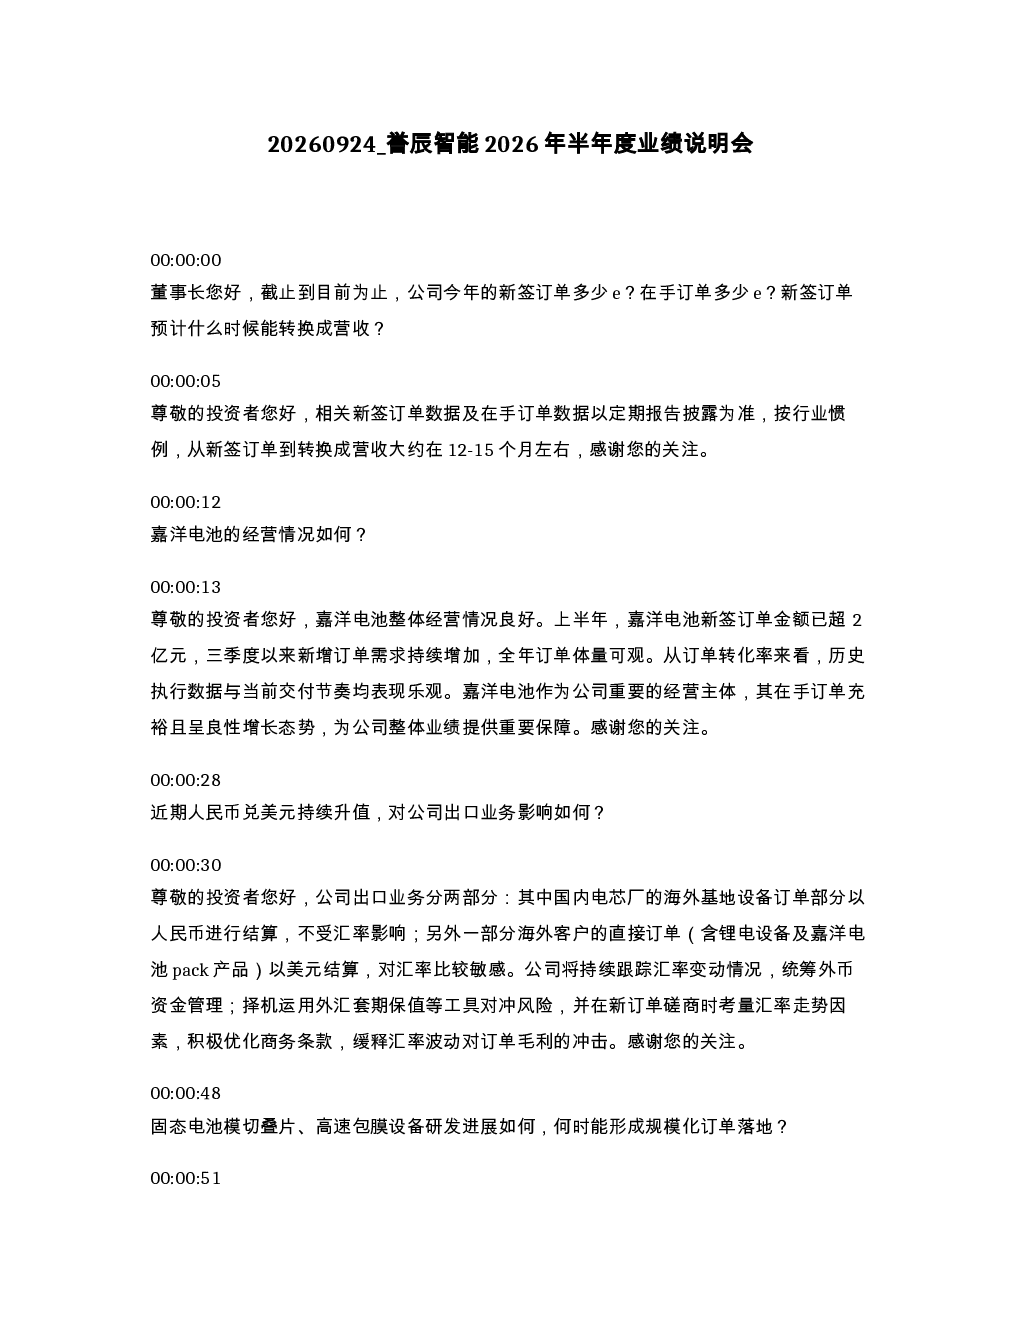
本次业绩说明会主要披露了誉辰智能2026年上半年的经营情况,包括新签订单及在手订单数据。嘉洋电池作为重要经营主体,上半年新签订单超2亿元,在手订单充裕且呈良性增长,预计全年订单体量可观。订单转化率表现乐观,从新签订单到营收转换周期约12-15个月。此外,会议还涉及汇率对出口业务的影响、固态电池设备研发进展、股权激励影响以及业绩改善措施等内容。
当前锂电设备赛道的发展趋势如何?
当前锂电设备赛道正经历快速发展,固态电池技术成为行业焦点。固态电池模切叠片、高速包膜设备研发进展顺利,但规模化订单落地时间以下游客户规模化应用时间为准。行业竞争激烈,技术迭代加速,头部企业通过技术优势巩固市场地位。同时,全球能源转型推动锂电需求持续增长,设备厂商面临机遇与挑战并存的局面。企业需持续加大研发投入,优化生产效率,以适应市场变化。
报告重点分析了誉辰智能的哪些经营方向?
报告重点分析了誉辰智能的订单情况、汇率风险应对、固态电池设备研发、股权激励影响及业绩改善措施。在订单方面,嘉洋电池表现亮眼,上半年新签订单超2亿元,在手订单充裕。汇率风险方面,公司通过外汇套期保值等工具对冲,优化商务条款以缓释影响。固态电池设备研发进展顺利,但商业化落地需等待下游客户应用。股权激励被视为战略性投资,虽短期冲减利润,但中长期将提升公司价值。业绩改善措施包括强化生产交付、推进技术研发、优化组织架构、加强现金流管理等。
从市场现状看,誉辰智能面临哪些挑战?
誉辰智能面临的主要挑战包括汇率波动风险、固态电池商业化落地的不确定性以及盈利能力改善的压力。出口业务中,美元结算订单受汇率影响较大,公司需持续运用外汇工具对冲风险。固态电池设备研发虽进展顺利,但规模化应用时间待定,市场接受度存在不确定性。此外,上半年营收增长但亏损扩大,公司需通过强化生产交付、推进研发转化、优化运营效率等措施改善盈利情况,以应对市场竞争和成本压力。
研报提示了哪些投资风险?
研报提示的主要风险包括订单转化不确定性、汇率波动风险以及研发投入风险。订单转化存在周期性,新签订单到营收的转换周期约12-15个月,期间市场变化可能影响实际营收。出口业务受美元结算影响,汇率波动可能侵蚀利润。固态电池设备研发虽进展顺利,但商业化落地存在不确定性,技术路线和市场接受度可能发生变化。此外,股权激励费用会冲减当期利润,短期可能影响净利润表现。投资者需关注公司订单执行情况、汇率风险管理及研发进展,以评估潜在风险。