猜你想问
AtlasClear Holdings Inc 2025年度报告核心内容是什么?
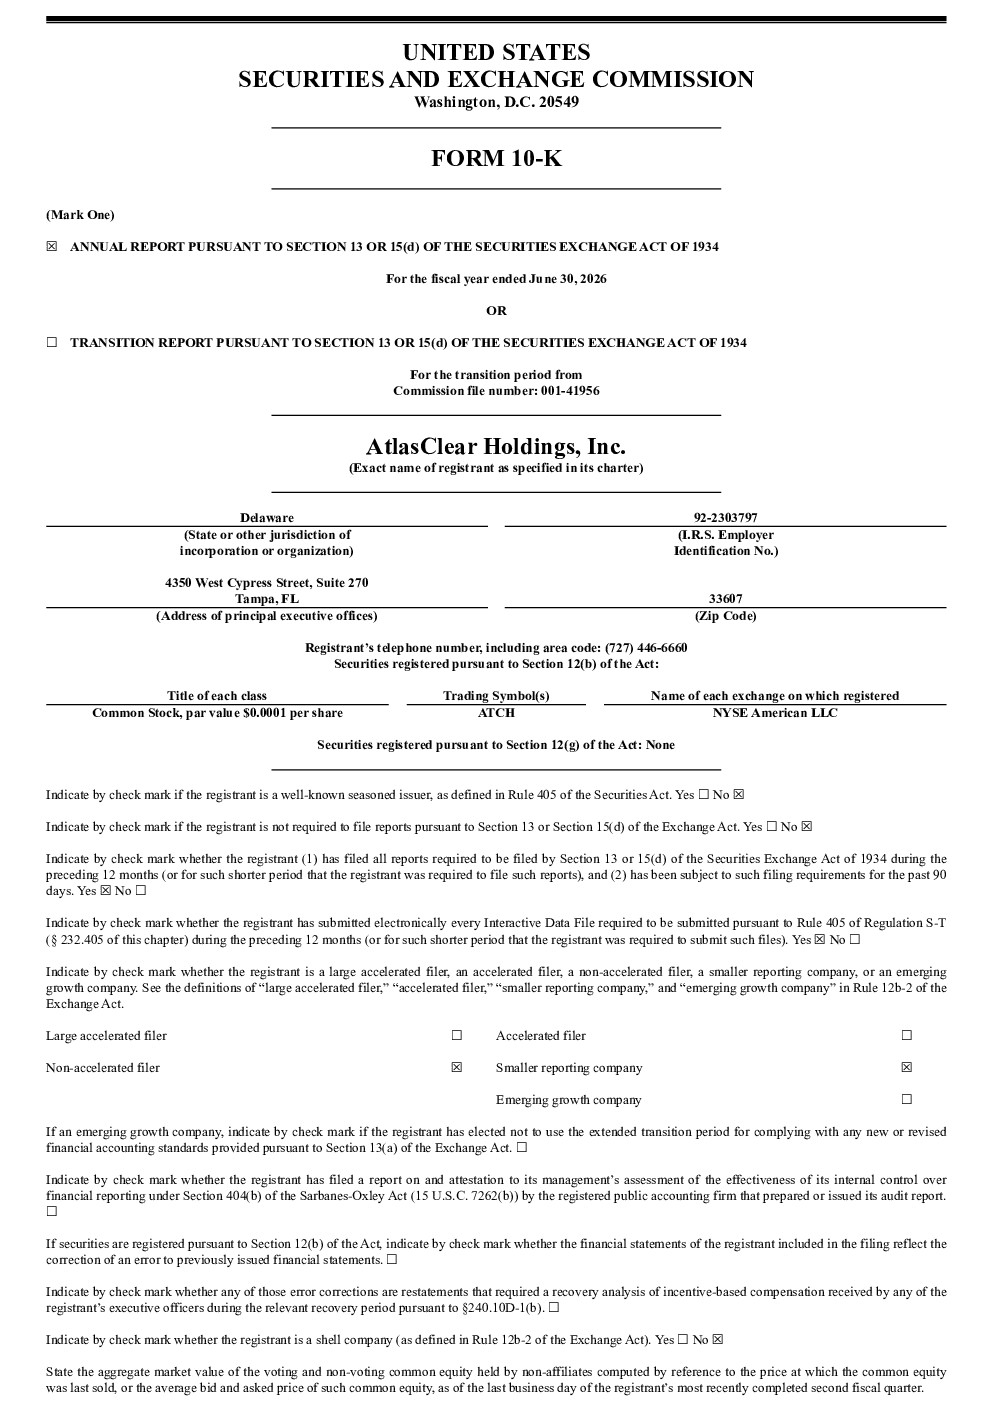
该报告分析了AtlasClear Holdings Inc的核心业务,包括微盘股证券清算、证券执行、银行服务及股票借贷。公司专注于为年收入不超过10亿美元的金融服务业公司提供服务,通过收购Wilson-Davis和Quantum FinTech Acquisition Corporation等实现增长。报告还探讨了公司收入来源,如清算费、执行费和利息收入,以及面临的主要风险,包括融资、宏观经济、关键人员流失和监管风险。
金融科技赛道发展趋势如何?
金融科技赛道正朝着技术驱动型服务发展,AtlasClear Holdings Inc通过收购和整合,致力于为金融服务业提供高效交易、清算和银行服务。加密货币等创新金融产品成为发展重点,目标客户为中小型金融机构。未来趋势将取决于技术整合能力、风险管理和人才培养,以及能否有效应对行业监管变化。
研报重点分析了哪些方向?
研报重点分析了AtlasClear Holdings Inc的业务模式、增长战略和风险因素。业务方面,公司通过微盘股清算和银行服务获取收入;增长战略依赖收购Commercial Bancorp和Ark Financial Services, Inc.;风险因素包括融资、宏观经济、关键人员流失和网络安全。报告强调技术创新和风险管理对实现战略目标的重要性。
当前市场对AtlasClear Holdings Inc的判断是什么?
市场关注AtlasClear Holdings Inc的技术驱动型金融服务模式,特别是其微盘股清算和加密货币业务。公司通过系列收购实现快速扩张,但面临整合挑战和行业竞争。投资者需关注其技术投入效果、客户拓展能力以及风险控制水平。当前市场对公司的判断取决于其能否有效平衡增长与风险。
研报提示了哪些风险?
研报提示的主要风险包括融资风险,因收购扩张可能增加财务压力;宏观经济和政治风险,影响金融服务需求;关键人员流失风险,核心团队变动可能影响业务连续性;收购整合风险,新公司文化和技术整合难度大;网络安全风险,金融数据安全面临威胁;监管风险,政策变化可能影响业务合规性。