猜你想问
绿城水务2026年半年度业绩报告核心内容有哪些?
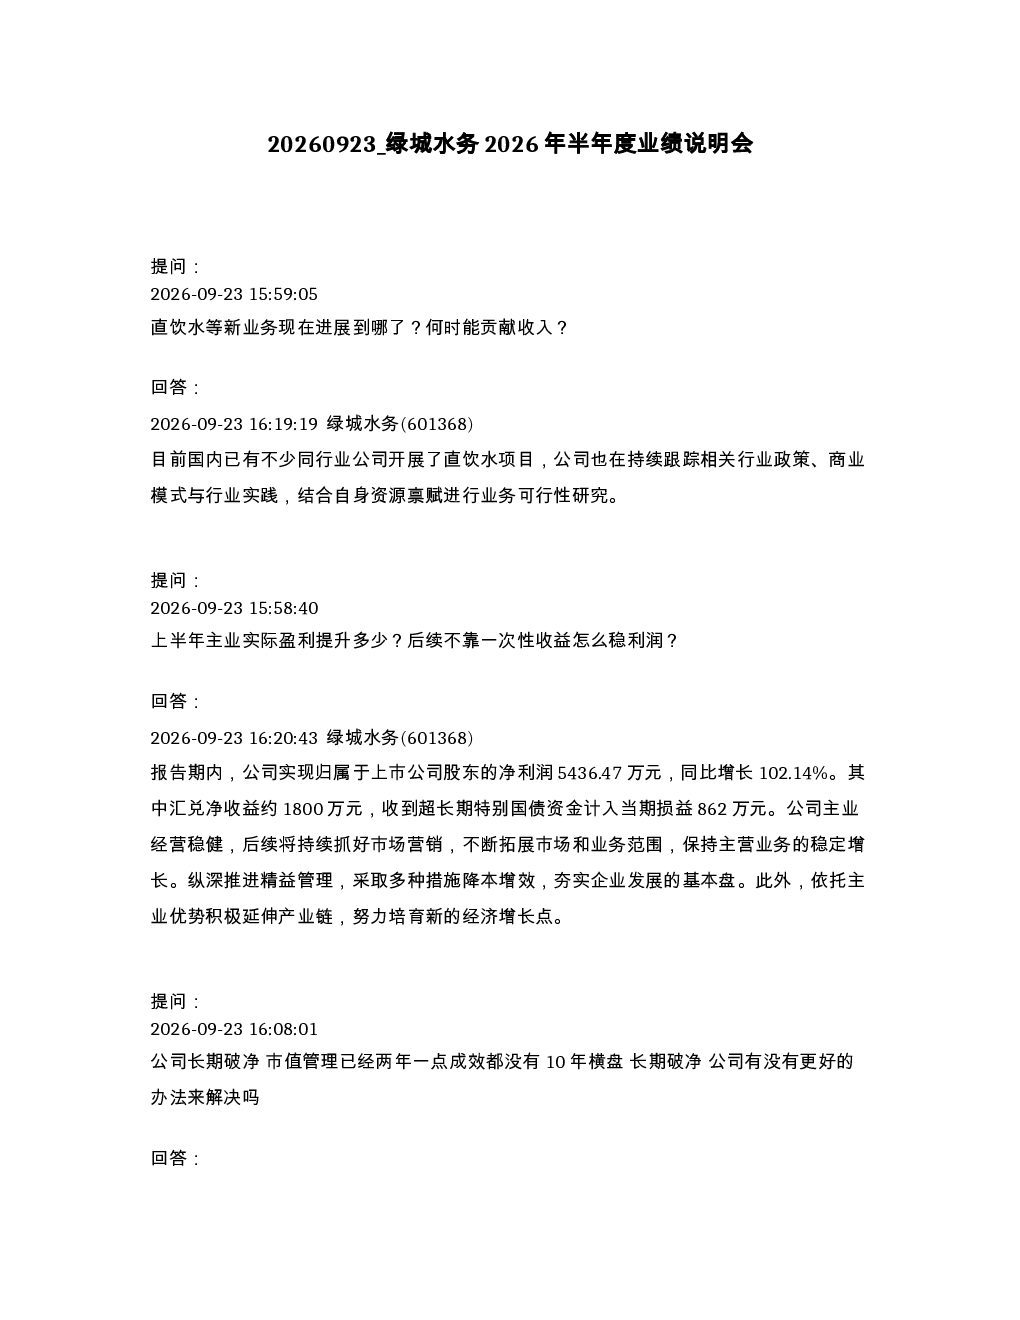
报告显示公司上半年净利润同比增长102.14%,达5436.47万元,其中汇兑净收益约1800万元,超长期特别国债资金贡献862万元。公司强调后续将通过市场营销、拓展业务、精益管理、降本增效及产业链延伸等方式稳定利润。同时,公司正积极探索向产业链上下游延伸布局,并积极抓住国家大力发展地方债“六网”中“水网”排第一的政策机遇,稳健经营,做强做优主业。
直饮水行业发展趋势如何?
公司持续跟踪直饮水行业政策、商业模式及实践,结合自身资源禀赋进行可行性研究,但未明确提及具体进展和收入贡献时间表。这表明直饮水行业尚处于探索阶段,商业模式和政策支持仍在完善中,未来存在较大发展潜力,但具体落地时间需持续关注。
报告重点分析了哪些方向?
报告重点分析了公司主业盈利提升与利润稳定性,市值管理措施与经营策略,产业链延伸与平陆运河影响,以及国家政策利好等方面。公司通过深耕水务主业、推进项目建设、拓展业务增量、强化产销差管控、推进DMA小区建设、优化供水调度、设施更新改造等措施提升经营水平,并通过科技创新和信息化提升精细化管理水平,稳步开展“十五五”发展规划,深化内控体系,优化公司治理,并实施现金分红回馈股东。
当前水务市场现状如何?
公司经营总体平稳向好,净利润大幅增长,但具体市场占有率、竞争格局等信息未在报告中详细披露。不过,报告提及平陆运河开通将加速运河经济带建设,推动南宁城市建设和产业发展,预计将提升供水、污水处理需求,这表明区域水务市场需求存在增长空间,但具体市场表现需结合更广泛的市场数据进行分析。
研报存在哪些风险提示?
报告未明确提及具体风险,但公司在业务拓展和产业链延伸过程中可能面临政策变化、市场竞争加剧、技术更新迭代等风险。此外,宏观经济波动、原材料成本上升等因素也可能对公司经营产生影响。投资者需关注公司如何通过精益管理、降本增效及产业链延伸等方式应对潜在风险,确保长期稳健经营。
你可能感兴趣
新天绿能2026年半年度业绩说明会
未知机构2026-09-03
新天绿能2026年半年度业绩说明会纪要
未知机构2026-09-03
新天绿能 600956 2026年半年度业绩说明会
未知机构2026-09-03
江南水务601199 2026年半年度业绩说明会
未知机构2026-09-10
601199 江南水务 江南水务投资者活动记录表 2026年半年度业绩说明会
未知机构2026-09-10
ST云城2026年半年度业绩说明会
未知机构2026-09-11
绿城水务:2026年半年度报告
财报2026-08-26
603162 海通发展 福建海通发展股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-10
ST柳化2026年半年度业绩说明会
未知机构2026-08-10
嘉环科技2026年半年度业绩说明会
未知机构2026-08-12