猜你想问
罗博特科IPO报告主要分析了什么内容?
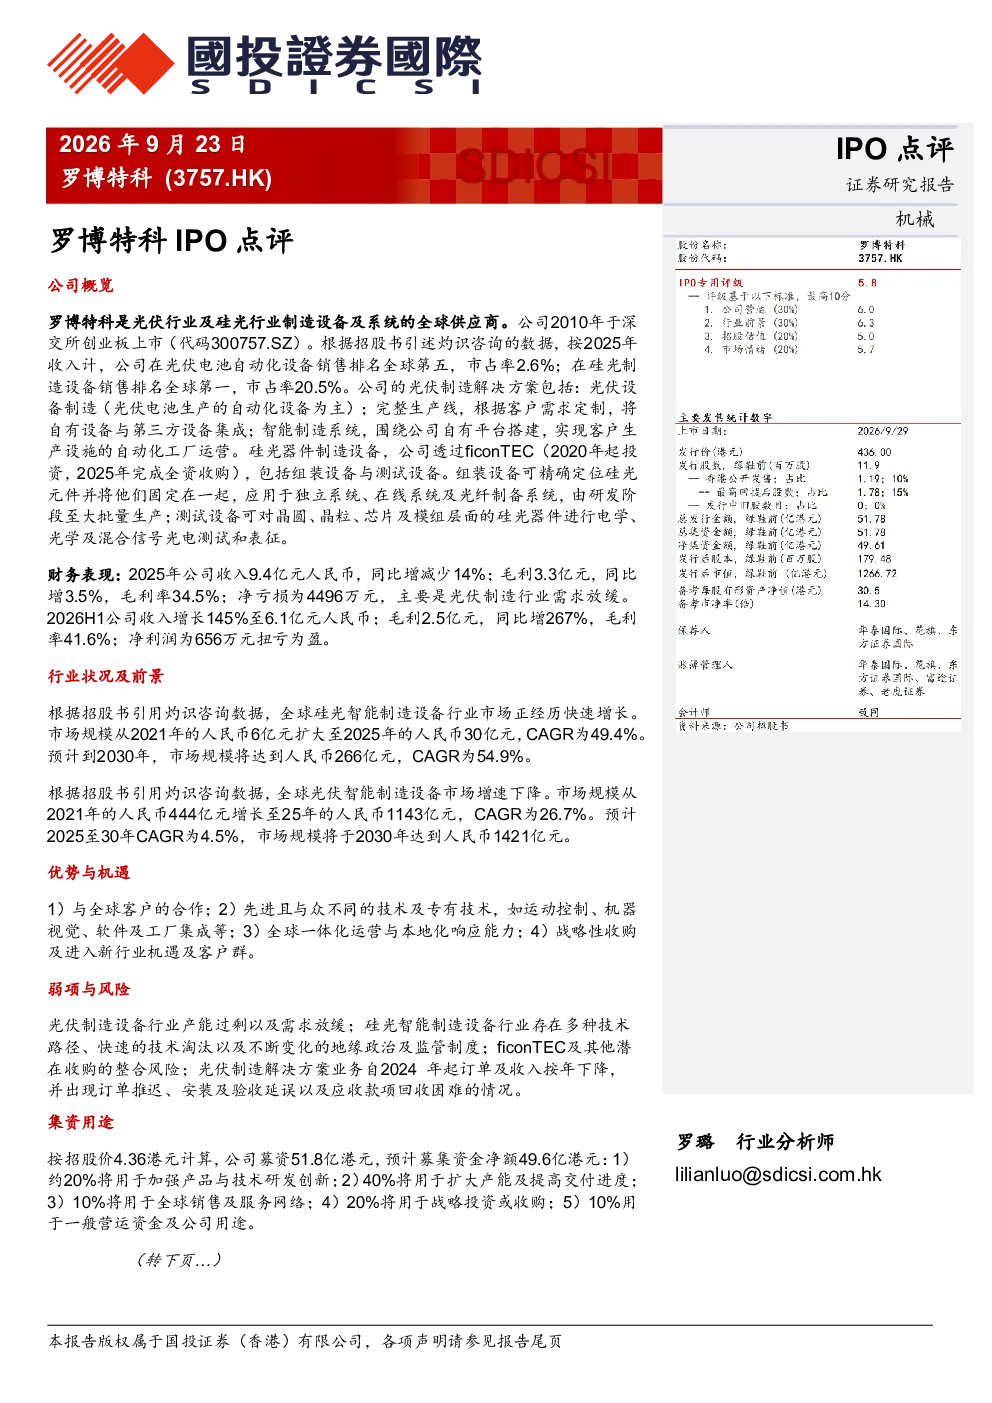
罗博特科IPO报告主要分析了公司作为全球光伏及硅光制造设备及系统供应商的经营状况。2025年公司收入9.4亿元,同比减少14%,但毛利3.3亿元,同比增3.5%,净亏损4496万元,主要受光伏制造行业需求放缓影响。2026H1预计收入增长145%至6.1亿元,毛利同比增267%,扭亏为盈。报告还评估了公司优势,包括全球客户合作、先进技术、全球一体化运营及战略收购,以及潜在风险如光伏设备产能过剩、硅光技术路径变化、整合风险及订单下降。
光伏及硅光智能制造设备行业发展趋势如何?
光伏及硅光智能制造设备行业呈现显著差异的发展趋势。硅光智能制造设备市场预计2025年规模达30亿元,CAGR 49.4%,2030年达266亿元,CAGR 54.9%,增长迅猛。光伏智能制造设备市场增速放缓,2025年规模1143亿元,CAGR 26.7%,2030年达1421亿元。罗博特科身处硅光设备赛道,受益于该领域的高增长潜力,同时需关注光伏设备市场的竞争格局变化。
罗博特科报告重点分析了哪些方面?
罗博特科报告重点分析了公司财务表现、行业地位及竞争优势。财务方面,报告详细解读了公司2025年业绩波动及2026H1的预期增长,特别是毛利提升和扭亏为盈的可能性。行业地位方面,突出了公司在硅光设备领域的领先技术和全球客户基础。竞争优势包括先进技术、全球一体化运营能力及战略收购历史。报告也评估了公司面临的产能过剩、技术路径变化等风险。
当前光伏及硅光设备市场现状如何?
当前光伏及硅光设备市场现状分化明显。硅光设备市场处于高速增长期,2025年规模30亿元,预计2030年达266亿元,CAGR达54.9%,显示出巨大的市场潜力。光伏设备市场增速放缓,2025年规模1143亿元,2030年预计达1421亿元,CAGR为26.7%。罗博特科主要面向硅光设备市场,该领域需求旺盛,但需警惕技术路线快速迭代带来的不确定性。光伏设备领域则面临产能过剩和竞争加剧的挑战。
罗博特科IPO报告提示了哪些风险?
罗博特科IPO报告提示了多重风险。首先,光伏设备市场存在产能过剩风险,可能导致行业竞争加剧和价格压力。其次,硅光技术路径存在不确定性,技术更新可能影响公司现有产品竞争力。此外,公司通过战略收购实现扩张,但也面临整合风险和协同效应不及预期的可能。最后,订单下降风险需关注,尤其在全球经济波动背景下,下游客户投资意愿可能受影响,进而影响公司收入增长。