猜你想问
标普上调中资券商评级的原因是什么?
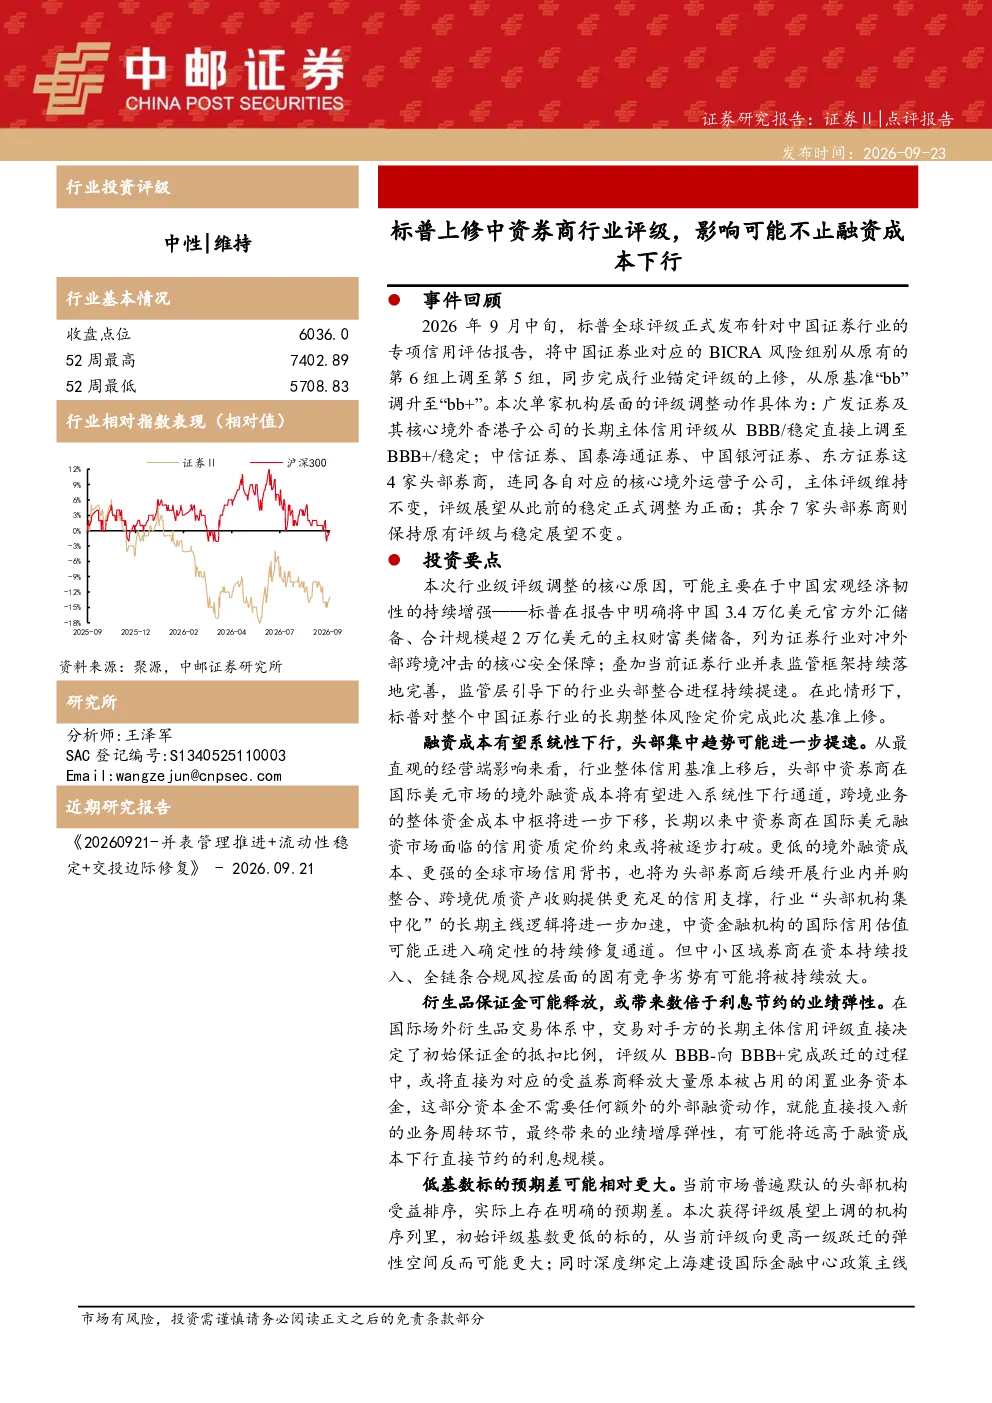
标普将中国证券业BICRA风险组别从第6组上调至第5组,行业锚定评级从“bb”调升至“bb+”。主要原因是中国宏观经济韧性增强,包括3.4万亿美元外汇储备和超2万亿美元主权财富储备作为安全保障,以及并表监管框架完善和行业整合加速。这些因素增强了市场对中资券商的信心,促成了评级上调。
券商行业发展趋势如何?
券商行业正经历整合加速和监管框架完善的过程。宏观经济韧性为行业提供了稳定基础,头部券商凭借资本实力和跨境业务优势,在融资成本和衍生品保证金方面获得优势。同时,外资分仓准入门槛松动,为头部券商带来新的业绩增长点。中小券商在资本和风控层面可能面临更大竞争压力。
报告重点分析了哪些券商?
报告重点关注两类券商:一是跨境业务完善、资本实力雄厚的头部券商,这些券商能从融资成本下降和外资分仓增加中获益;二是评级提升空间大、外资分仓增量弹性高的区域核心券商,这些券商具有较大的成长潜力。报告建议投资者关注这两类券商的表现。
当前市场对券商行业的判断是什么?
当前市场对券商行业的判断是,行业整合加速,头部券商凭借资本和业务优势获得更多发展机会。宏观经济韧性为行业提供了支撑,但市场成交低迷可能影响券商业绩。同时,评级上调为券商带来融资成本下降和保证金释放等利好。
研报提示了哪些风险?
研报提示的主要风险包括市场成交持续低迷或回调超预期,这可能影响券商的业绩表现。此外,行业整合加速可能加剧中小券商的竞争压力,需要关注其资本和风控能力。市场环境的变化也可能影响券商的跨境业务和外资分仓发展。
你可能感兴趣
点评穆迪下调、标普可能下调中国主权评级:主权评级调整,影响几何
国泰君安证券2017-06-22
证券行业上市券商中报前瞻暨全年盈利展望:中报改善可期,市场活跃度上行驱动全年盈利上修
金融开源证券2020-07-15
招银国际评级上调!穆迪信用评级上调至A3,标普信用评级展望上调至正面
招银国际2023-05-16
标普项目融资评级方法介绍
联合资信2015-01-12
非银金融行业日报:A股六月红强势收官,民企融资成本进一步下行券商迎利好
金融大同证券2022-06-30
证券行业周报:“光大事件”短期内可能影响券商创新业务
金融山西证券2013-08-23
HY多部门IG多部门:标普巴西下调评级对巴西公司的影响
信息技术德意志银行2018-01-12
策略周报:配置主线,新增“降息”通道开启下的弹性品种,LPR或开启社融成本下行通道,估值或继续上修
西部证券2019-12-29
证券行业重大事件快评:多家券商评级下调,实际影响有限
金融国信证券2016-07-18
证券行业:券商分类评级普遍下降 对行业影响有限
金融国盛证券2016-07-18