猜你想问
泰鸿万立2026年半年度业绩报告核心内容是什么?
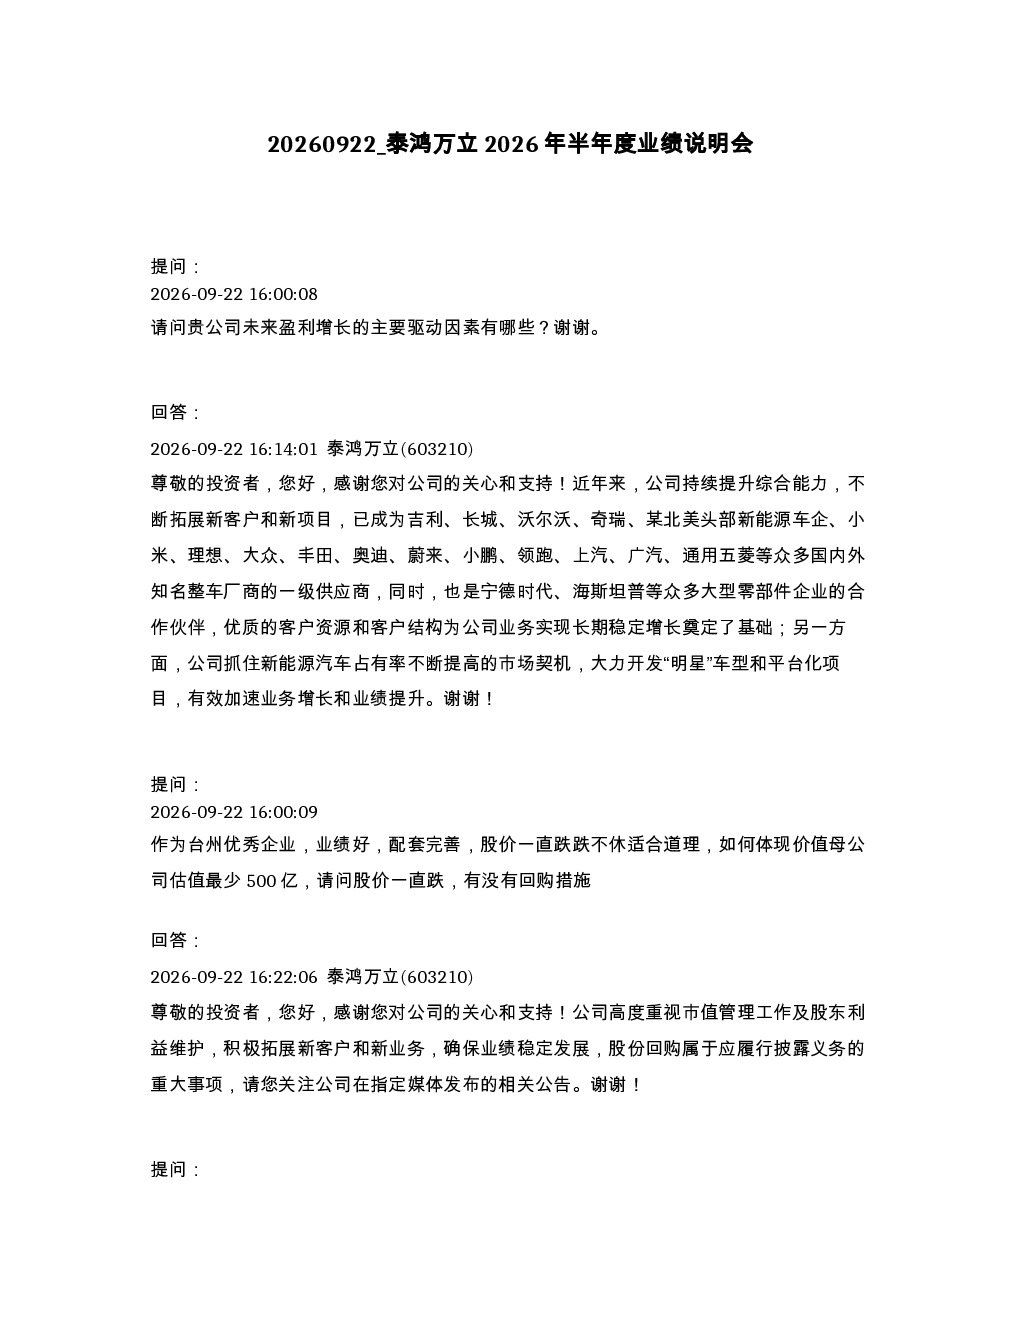
报告显示公司盈利增长主要依靠提升综合能力、拓展新客户和新项目,已成为吉利、长城、沃尔沃等知名整车厂商的一级供应商。同时抓住新能源汽车市场机遇,开发明星车型和平台化项目加速业务增长。公司拥有优质客户资源,包括宁德时代、海斯坦普等大型企业,为长期稳定增长奠定基础。此外,公司重视市值管理和股东利益,积极拓展新业务,但未明确提及机器人零部件研发计划。
新能源汽车赛道发展趋势如何?
新能源汽车市场持续发展,为零部件供应商带来机遇。报告指出公司大力开发新能源汽车相关车型和平台化项目,加速业务增长。公司在该领域已成为吉利、长城、沃尔沃等整车厂商的一级供应商,显示出较强的市场竞争力。未来,随着新能源汽车渗透率提升,相关零部件需求预计将保持增长态势,为公司带来更多业务机会。
报告重点分析了哪些方面?
报告重点分析了公司盈利增长驱动因素、客户资源与业务结构、市值管理与股东利益、现金流状况、业务拓展与新业务探索、人才引进与培养、毛利率变动原因、生产基地建设与产能贡献、北方生产基地产能、高管减持计划以及在手订单与未来收入覆盖等方面。其中,毛利率下滑受新增产能折旧等因素影响,公司正采取措施确保毛利率稳定。
当前市场对泰鸿万立有何判断?
市场对公司业务及生产经营情况表示认可,认为公司现金流正常,销售商品货款回收良好。公司在新能源汽车领域具备较强竞争力,已成为多家知名整车厂商的一级供应商。同时,公司积极拓展新业务和盈利渠道,但未明确提及涉足机器人零部件研发的具体计划。总体来看,市场对公司发展持积极态度,但关注其未来业绩增长和毛利率改善情况。
研报存在哪些风险提示?
报告未明确提及具体风险,但指出Q2毛利率下滑3个百分点,主要受新增产能折旧、产品价格调整等因素影响。此外,公司在手订单对2026-2027年收入的覆盖度具体数据未披露,存在一定不确定性。同时,高管减持计划虽数量较少,但需关注其对公司股价的潜在影响。投资者需关注公司指定媒体发布的相关公告,以获取最新信息。