猜你想问
这份报告主要讲了什么内容?
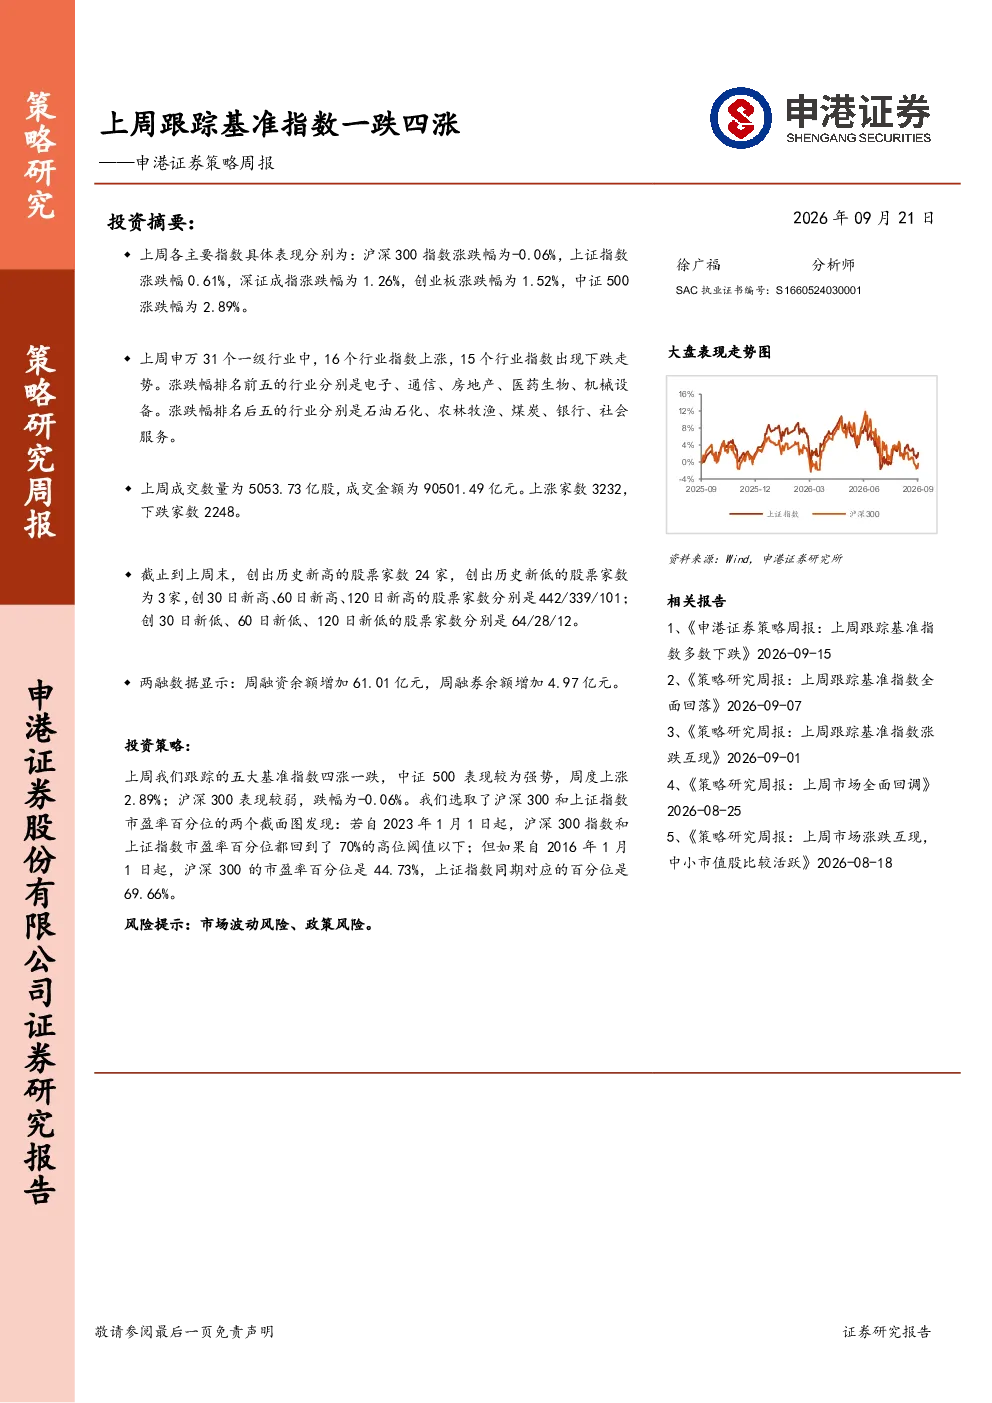
这份报告主要分析了上周基准指数的表现情况。申万一级行业中16个行业上涨,15个行业下跌,电子、通信、房地产、医药生物、机械设备领涨,石油石化、农林牧渔、煤炭、银行、社会服务领跌。主要指数中,中证500上涨2.89%,沪深300下跌0.06%,上证指数上涨0.61%,深证成指上涨1.26%,创业板上涨1.52%。报告还分析了市场交易数据、两融数据、市盈率百分位以及投资建议,指出市场呈现结构性分化,中证500表现强势,市盈率百分位分析显示市场估值水平需结合时间维度判断。
报告中的行业发展趋势如何?
报告显示上周行业发展趋势呈现结构性分化。申万一级行业中,电子、通信、房地产、医药生物、机械设备等5个行业领涨,而石油石化、农林牧渔、煤炭、银行、社会服务等5个行业领跌。这表明市场内部存在明显的轮动效应,不同行业表现差异较大。具体来看,电子行业上涨幅度最大,可能受到相关政策或技术突破的支撑;而银行行业表现相对疲软,可能与宏观经济环境或监管政策有关。这种分化趋势提示投资者需关注行业内部的驱动因素,避免简单依赖整体市场走势进行判断。
报告重点分析了哪些方向?
报告重点分析了上周市场指数表现、交易数据、两融数据以及市盈率百分位。在指数表现方面,报告详细对比了中证500、沪深300、上证指数和深证成指的涨跌情况,突出了中证500的强势表现。在交易数据方面,报告统计了成交数量、成交金额、上涨下跌家数以及历史新高中低点数据,为市场活跃度提供了量化参考。在两融数据方面,报告记录了融资余额和融券余额的变化情况,反映了市场资金面的动态。此外,报告还通过市盈率百分位分析,从不同时间维度(2023年1月1日和2016年1月1日)评估了市场估值水平,指出估值判断需结合时间周期进行综合考量。
当前市场现状如何判断?
根据报告数据,当前市场现状呈现结构性分化特征。一方面,主要指数中中证500上涨显著,显示出成长股相对强势;另一方面,沪深300等权重指数微跌,表明价值股表现相对平稳。行业层面,电子、通信等科技板块表现突出,而银行、煤炭等传统行业相对疲软。交易数据方面,市场整体活跃度有所提升,但上涨家数多于下跌家数,显示市场情绪整体偏向积极。两融数据方面,融资余额和融券余额均有所增加,表明市场资金参与度有所提高。综合来看,市场内部存在明显机会,但整体估值水平需结合历史数据动态观察。
报告提示了哪些风险?
报告提示了市场波动风险和政策风险两大类。市场波动风险主要源于宏观经济环境的不确定性,例如消费复苏的持续性、房地产市场的调整压力等,这些因素可能引发市场短期波动。政策风险则涉及监管政策的变化,例如行业监管政策的收紧或货币政策调整等,这些政策变动可能对市场产生直接或间接的影响。报告强调,投资者在关注市场机会的同时,需密切关注宏观经济和政策动向,做好风险管理预案,避免因突发风险导致投资损失。