猜你想问
这份研报的核心内容是什么?
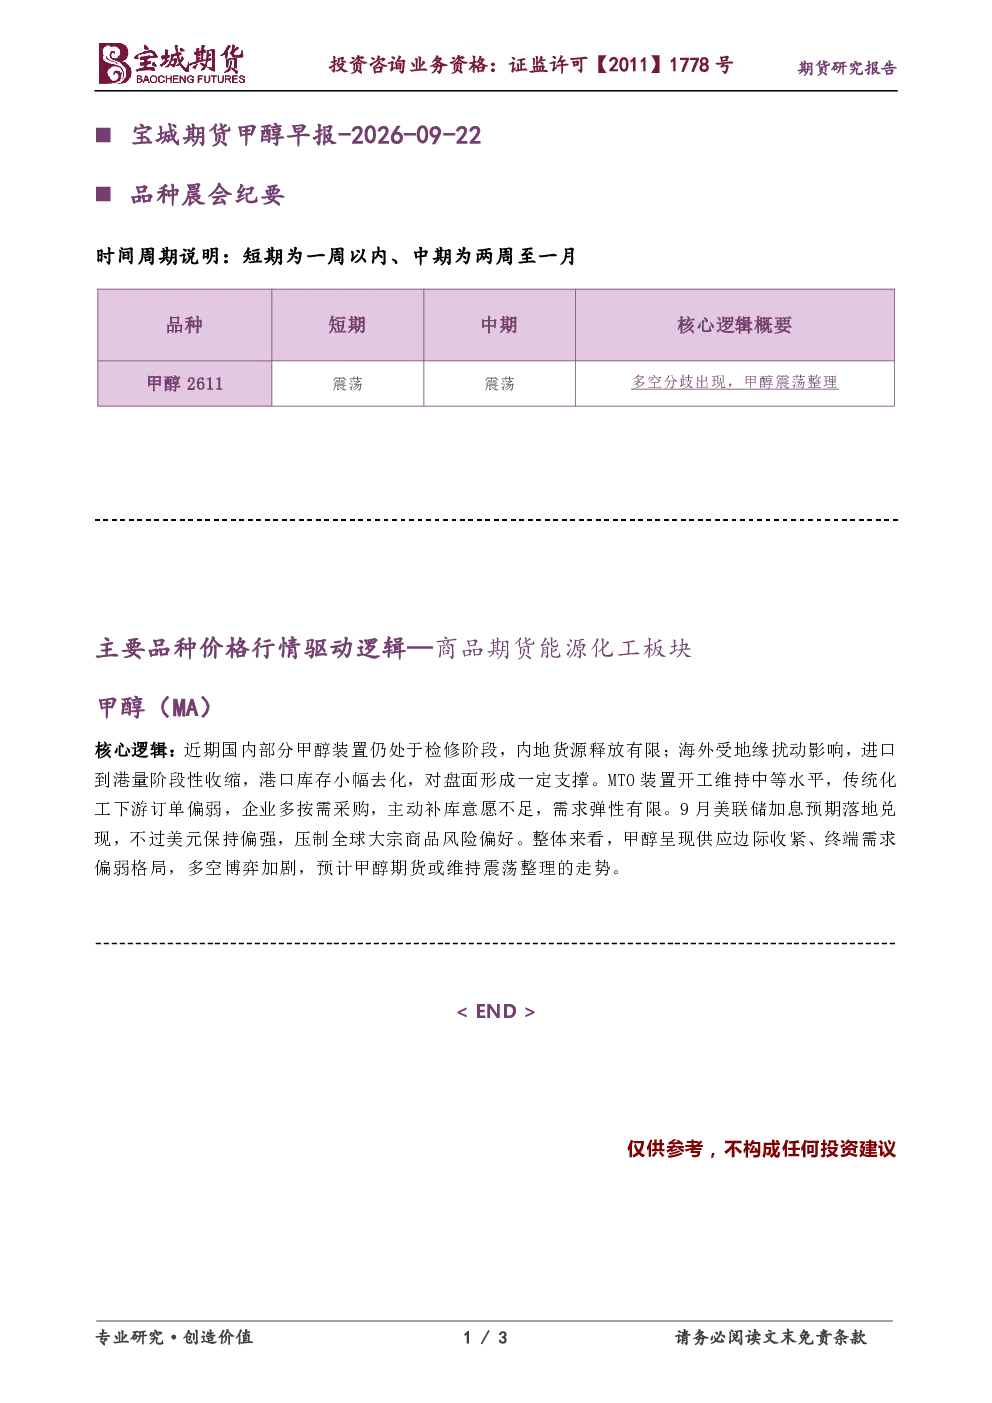
这份研报分析了近期国内甲醇装置检修导致内地货源释放有限,同时海外地缘扰动收缩进口到港量,港口库存小幅去化,对盘面形成支撑。MTO装置开工维持中等水平,但传统化工下游订单偏弱,需求弹性有限。此外,9月美联储加息预期兑现,美元保持偏强,压制大宗商品风险偏好。整体呈现供应边际收紧、终端需求偏弱格局,多空博弈加剧。
甲醇行业的发展趋势如何?
甲醇行业近期呈现供应边际收紧的态势,主要由于国内部分装置检修导致内地货源释放有限,同时海外进口到港量阶段性收缩,港口库存小幅去化。然而,终端需求方面,MTO装置开工维持中等水平,但下游传统化工订单偏弱,企业按需采购,需求弹性有限。外部因素方面,美元保持偏强压制大宗商品风险偏好。整体来看,甲醇行业处于供应与需求多空博弈的阶段。
研报重点分析了哪些方向?
研报重点分析了国内甲醇装置检修对内地货源的影响,海外地缘扰动对进口到港量的影响,以及港口库存的变化情况。同时,也关注了MTO装置的开工情况及下游传统化工下游订单的强度,探讨了需求端的弹性问题。此外,研报还分析了9月美联储加息预期对美元及大宗商品风险偏好的影响,并探讨了甲醇期货的供需格局及多空博弈情况。
当前甲醇市场的现状如何判断?
当前甲醇市场呈现供应边际收紧与终端需求偏弱的格局。国内部分甲醇装置检修,导致内地货源释放有限;海外地缘扰动收缩进口到港量,港口库存小幅去化,对盘面形成支撑。然而,MTO装置开工维持中等水平,下游传统化工订单偏弱,企业按需采购,需求弹性有限。外部环境方面,9月美联储加息预期兑现,美元保持偏强,压制大宗商品风险偏好。整体市场处于多空博弈的阶段。
这份研报有哪些风险提示?
这份研报提示的风险点包括:国内甲醇装置检修情况可能发生变化,影响内地货源释放;海外地缘政治局势可能进一步扰动进口到港量;MTO装置开工及下游订单情况可能不及预期,影响需求端表现;美联储加息预期可能超预期兑现,导致美元持续偏强,压制大宗商品风险偏好。此外,多空博弈加剧也可能导致甲醇期货价格波动加大。