猜你想问
这份报告主要分析了哪些债券成交情况?
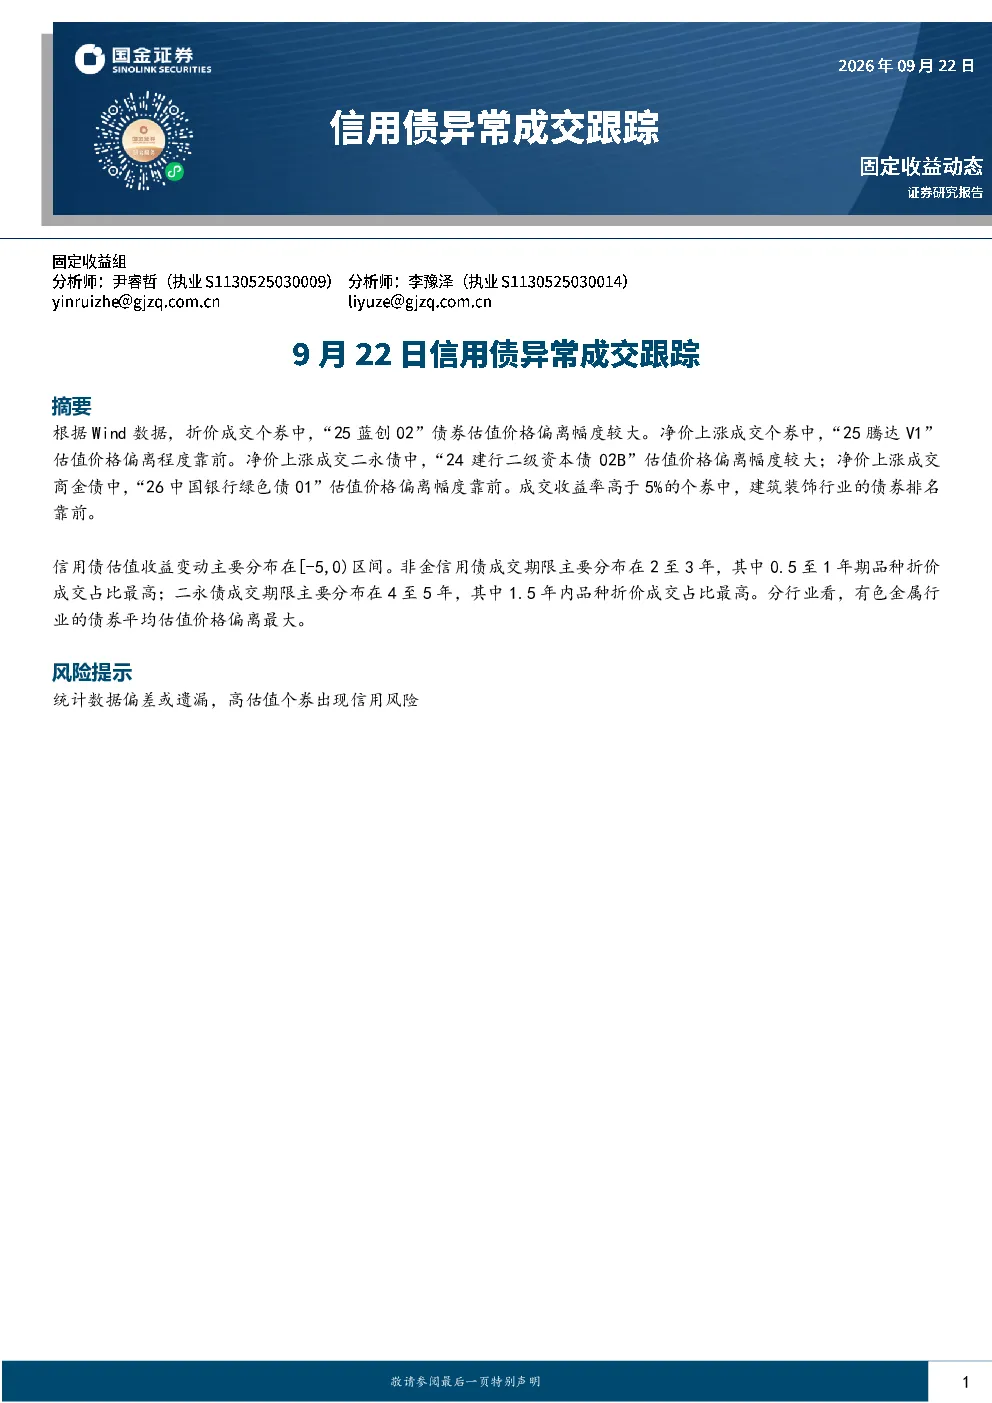
报告重点分析了折价成交个券和净价上涨成交的债券情况。根据Wind数据,折价成交个券中,“25蓝创02”债券估值价格偏离幅度较大;净价上涨成交个券中,“25腾达V1”估值价格偏离程度靠前;净价上涨成交二永债中,“24建行二级资本债02B”估值价格偏离幅度较大;净价上涨成交商金债中,“26中国银行绿色债01”估值价格偏离幅度靠前。成交收益率高于5%的个券中,建筑装饰行业的债券排名靠前。
不同期限的信用债成交情况如何?
信用债成交期限分布显示,非金信用债主要成交期限在2至3年,其中0.5至1年期品种折价成交占比最高;二永债成交期限主要分布在4至5年,其中1.5年内品种折价成交占比最高。这表明市场对不同期限信用债的偏好存在差异,短期品种在折价成交方面表现更为突出。
报告中提到了哪些行业债券表现突出?
分行业来看,有色金属行业的债券平均估值价格偏离最大,显示出该行业信用债市场表现相对活跃。此外,建筑装饰行业在收益率高于5%的个券中排名靠前,表明该行业信用债在特定收益率区间内具有较强市场关注度。这些行业特征为投资者提供了参考方向。
当前信用债市场整体状况如何?
信用债估值收益变动主要分布在[-5,0)区间,整体呈现小幅负向波动。非金信用债成交期限集中在2至3年,折价成交为主;二永债成交期限偏长,短期品种折价成交更显著。这些数据反映了当前信用债市场整体处于相对稳定但略偏弱的状态,不同期限和类型债券表现存在分化。
投资这份报告需要注意哪些风险?
报告提示的主要风险包括统计数据可能存在的偏差或遗漏,以及高估值个券可能面临的信用风险。特别声明强调报告仅供具备专业知识的投资者和投资顾问使用,不构成投资建议。投资者在参考报告时应结合自身风险承受能力和投资目标,审慎评估潜在风险。
你可能感兴趣
固定收益动态(动态):大幅折价个券成交跟踪
金融国金证券2025-07-09
固定收益动态(动态):大幅折价个券成交跟踪
金融国金证券2026-03-20
固定收益动态:大幅折价个券成交跟踪
金融国金证券2026-09-19
固定收益动态(动态):大幅折价个券成交跟踪
金融国金证券2025-09-04
固定收益动态(动态):大幅折价个券成交跟踪
金融国金证券2026-02-03
固定收益动态:大幅折价个券成交跟踪
金融国金证券2026-09-15
固定收益动态(动态):大幅折价个券成交跟踪
金融国金证券2025-10-30
固定收益动态(动态):大幅折价个券成交跟踪
国金证券2025-05-08
固定收益动态:大幅折价个券成交跟踪
金融国金证券2026-09-10
固定收益动态(动态):大幅折价个券成交跟踪
金融国金证券2025-10-17