猜你想问
央行货币政策有哪些新动向?
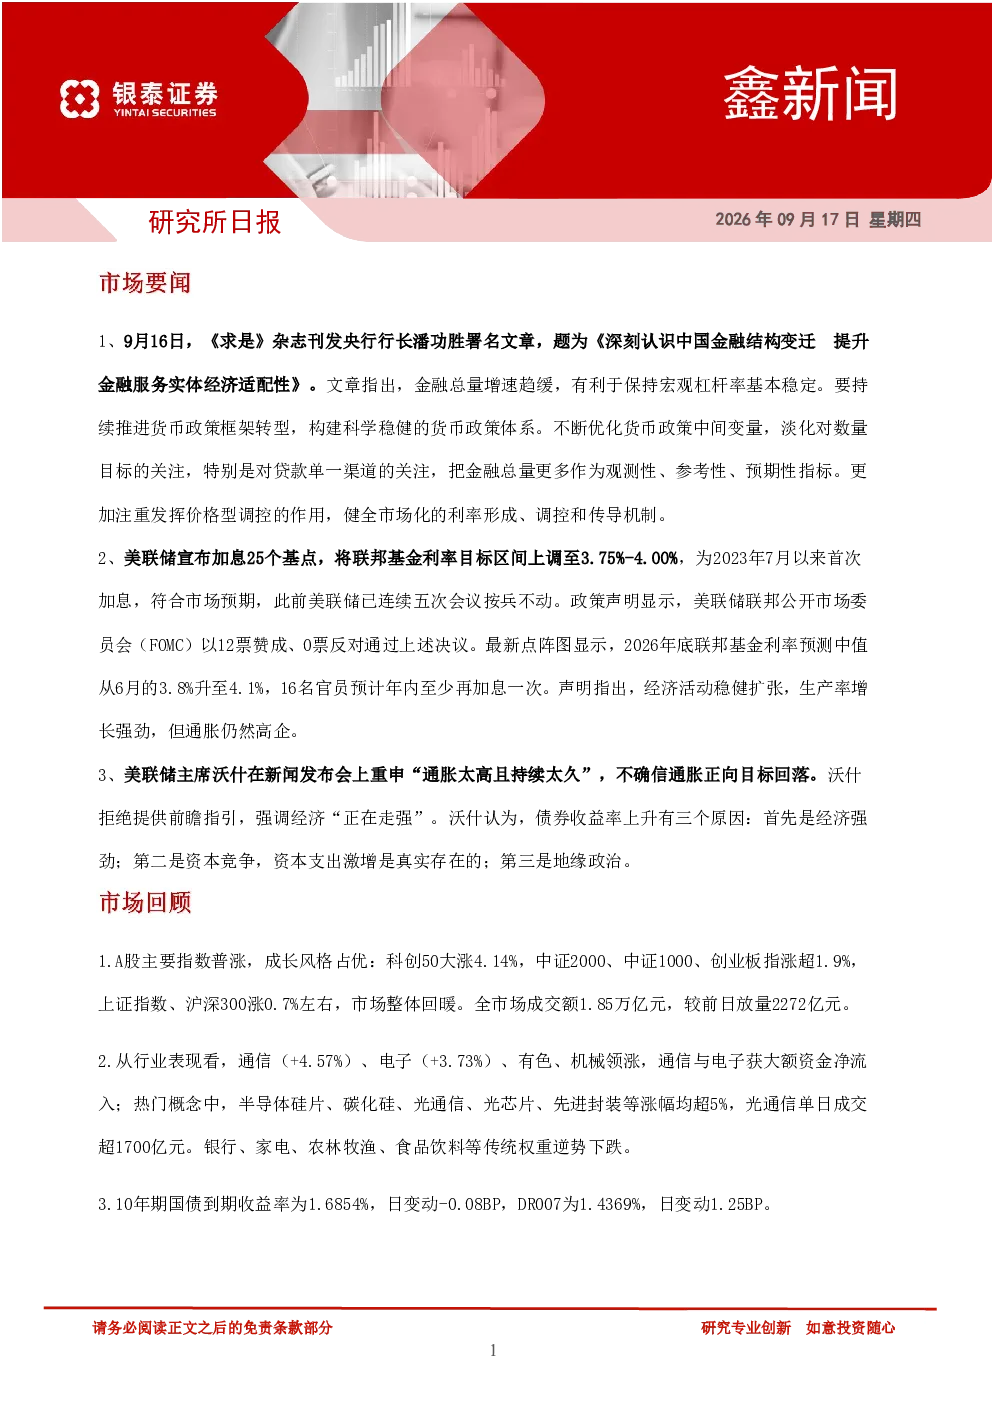
央行行长潘功胜文章指出,金融总量增速趋缓有助于稳定宏观杠杆率,需推进货币政策框架转型,淡化数量目标(特别是贷款),强化价格型调控,健全市场化利率传导机制。这意味着未来货币政策将更注重利率工具的运用,而非单纯依靠贷款规模控制,以更好地平衡经济增长与防风险的目标。
美联储最新加息情况及未来预测如何?
美联储加息25基点至3.75%-4.00%,符合市场预期。最新点阵图显示2026年底联邦基金利率预测中值升至4.1%,16名官员预计年内至少再加息一次。美联储主席沃什强调“通胀过高且持续”,不确信通胀回落,并指出债券收益率上升源于经济强劲、资本支出激增及地缘政治因素。这些信息表明,美联储可能仍将继续维持紧缩政策,市场需关注其后续政策动向。
A股市场近期表现及行业走势如何?
A股主要指数普涨,科创50大涨4.14%,中证2000、创业板指涨超1.9%,上证指数、沪深300涨约0.7%,成交额1.85万亿元。行业方面,通信、电子、有色、机械领涨,半导体硅片、碳化硅等概念涨超5%。这反映了市场对科技成长板块的关注度提升,同时也显示出部分传统权重板块承压。投资者需关注行业轮动及市场风格变化。
当前利率汇率商品市场有何特点?
10年期国债收益率1.6854%,DR007为1.4369%。这些数据反映了市场对资金面的敏感度变化。国债收益率小幅下行,可能受到市场对经济放缓预期的影响;DR007小幅上行,则显示出短期资金利率有所收紧。此外,汇率和商品市场的波动也需关注,它们可能受到全球宏观经济环境和地缘政治风险的影响。
本报告有哪些需要关注的风险提示?
本报告提示的风险包括政策力度不及预期、房地产市场调整超预期、中美紧张关系升温。政策力度不及预期可能导致经济复苏不及预期;房地产市场调整超预期可能影响金融稳定;中美紧张关系升温可能对全球经济和金融市场造成冲击。投资者在决策时需充分考虑这些风险因素。
你可能感兴趣
2026年09月17日金融工程日报:沪指低位震荡,农业、创新药概念走强
国信证券2026-09-18
2026年09月17日晨会纪要
国信证券2026-09-17
2026年09月17日期货早盘提示:玉米、生猪、鸡蛋
格林大华期货2026-09-17
2026年09月17日商品期货早班车
招商期货2026-09-17
2026年09月17日格林大华期货早盘提示全球经济
格林大华期货2026-09-17
688070 纵横股份 纵横股份投资者关系活动记录表-2026年09月17日
未知机构2026-09-17
2026年09月17日晨会纪要
国信证券2026-09-17
2026年09月15日研究所日报
银泰证券2026-09-15
688652 京仪装备 京仪装备2026年09月17日投资者关系活动记录表
未知机构2026-09-17
2026年09月17日金融衍生品及各板块行情分析
综合上海中期期货2026-09-17